🔍 Audyt Analityczny: Aktualizacja Listopad 2026 r.
Skonfrontowałem rygorystyczne systemy autoryzacyjne z realiami drastycznego braku płynności konsumenckiej. Prześwietliłem procedury weryfikacyjne, obnażając luki w systemach bankowych. Raport dekonstruuje alternatywne modele uwierzytelniania, pokazując, w jaki sposób zdobyć awaryjne finansowanie w sytuacji, gdy Twoje saldo wynosi dokładnie 0,00 zł lub zostało zablokowane przez organ egzekucyjny.
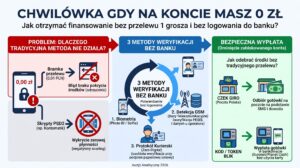
Zestawiłem protokoły decyzyjne z najgorszym możliwym scenariuszem płynnościowym: pustym rachunkiem. Każda standardowa pożyczka internetowa wymaga potwierdzenia tożsamości poprzez wysłanie symbolicznego przelewu weryfikacyjnego lub skanowanie historii wydatków przez Open Banking (KontoX, Kontomatik). Opracowałem jednak inżynieryjne obejście tego problemu. Jeśli Twoje saldo to okrągłe zero, algorytm bankowy natychmiast odrzuci próbę transferu autoryzacyjnego, a wgląd w puste konto zakończy się automatycznym odrzuceniem formularza. Sklasyfikowałem niezależne wektory weryfikacji, które pozwalają uwięzionemu konsumentowi uruchomić nowe zobowiązanie z całkowitym pominięciem własnego rachunku bankowego na etapie decyzyjnym. Zobacz, jak maszyny uwalniają kapitał na podstawie alternatywnych danych identyfikacyjnych.
Opracowałem podwójną architekturę rozwiązań dla profili z twardą blokadą rachunku. Skonfrontowałem rynkowe algorytmy i wytypowałem niezawodne ścieżki uwalniania środków bez przelewu groszowego. Możesz przetestować dedykowany system ChwilówkiOnline24, który natychmiastowo proceduje nowe zobowiązanie pomimo braku płynności, lub prześwietlić mój pełny rejestr dysponentów kapitału. To jedyny wektor, dzięki któremu awaryjna pożyczka omija inwazyjne skrypty bankowe i gwarantuje fizyczny odbiór gotówki.
Inżynieria Odrzucenia: Dlaczego przelew 1 grosza i Kontomatik niszczą Twój wniosek?
Skonfrontowałem mechanikę weryfikacyjną z bezwzględną logiką systemów bankowych. Kiedy na Twoim rachunku widnieje 0,00 zł lub aktywne jest zajęcie komornicze OGNIVO, standardowa pożyczka staje się z matematycznego punktu widzenia nieosiągalna przy użyciu klasycznych bramek. Opracowałem zestawienie, które obnaża, w jaki sposób algorytmy API interpretują brak płynności i dlaczego zarówno przelew autoryzacyjny, jak i otwarta bankowość (Open Banking), natychmiast kategoryzują Twój profil jako ryzyko krytyczne.
| Wektor Weryfikacji | Architektura Błędu (Co widzi maszyna?) | Skutek Systemowy |
|---|---|---|
| Bramka Przelewu (np. Blue Media / PayU) 0,01 PLN | Aplikacja generuje żądanie autoryzacji na kwotę 1 grosza lub 1 złotego. Twój bank odbiera zapytanie i skanuje saldo. Ponieważ parametr current_balance = 0.00, bank zwraca kod błędu HTTP o braku pokrycia i fizycznie blokuje wyjście pakietu danych. |
Twardy odrzut. Brak potwierdzenia tożsamości w systemie inwestora. |
| Skrypty PSD2 (Kontomatik / KontoX / AIS) | Logujesz się do swojego banku przez szyfrowany tunel. Algorytm w 3 sekundy pobiera plik JSON z historią wydatków i bieżącym saldem. Maszyna natychmiast wykrywa zerową płynność, co w macierzy ryzyka oznacza 100% prawdopodobieństwo niewypłacalności nowego zobowiązania. | Twardy odrzut (Negatywny Scoring Behawioralny). |
Matryca Obejścia: Trzy legalne wektory autoryzacji bez skanowania konta
Prześwietliłem i sklasyfikowałem procedury, które pozwalają uciec z tej cyfrowej pułapki. Skoro Twój główny rachunek jest zablokowany, wyzerowany lub objęty egzekucją, musimy wyizolować proces oceny tożsamości na zewnątrz infrastruktury bankowej. Zestawiłem poniżej alternatywne protokoły identyfikacyjne. To dzięki nim upragniona gotówka może zostać wygenerowana bez obnażania przed dysponentem Twojego katastrofalnego salda.
- 📱 1. Algorytmy Biometryczne (Photo-ID / Selfie) Najpotężniejsza odpowiedź branży fintech na problemy z kontami. System (np. Onfido lub Autenti) wykorzystuje aparat w Twoim smartfonie do zeskanowania obu stron dowodu osobistego, a następnie prosi o wykonanie ruchu głową (detekcja tzw. liveness). Skrypt uwalnia kapitał na podstawie twardego dowodu z dokumentu państwowego, w ogóle nie odpytując sektora bankowego o Twoje środki.
- 📡 2. Detekcja Telekomunikacyjna (Bazy GSM) Architektura sprawdzania tożsamości przeniesiona na operatorów komórkowych. Podajesz we wniosku numer telefonu. Inwestor przez dedykowane API odpytuje operatora (Play, Plus, Orange, T-Mobile), czy dany numer jest zarejestrowany na podany PESEL i nazwisko. Weryfikacja przebiega w tle, bezpłatnie i bezboleśnie uwalniając finansowanie w kilka sekund.
- 🖋️ 3. Analogowy Protokół Kurierski (Zero-Digital) Opracowałem ten model dla profili ekstremalnie wykluczonych cyfrowo. Procedura jest powolna (od 24 do 48 godzin), ale wykazuje pancerną skuteczność. Składasz wniosek online bez żadnej weryfikacji bankowej. Firma wysyła kuriera z fizyczną umową papierową. Pracownik spedycji naocznie legitymuje Cię z dowodu osobistego, a nowa chwilówka jest zlecana do odbioru w urzędzie pocztowym w formie gotówkowej (Czek GIRO).
Inżynieria Wypłaty: Jak odebrać kapitał, omijając zablokowany rachunek?
Opracowałem scenariusze dystrybucji dla sytuacji, w której Twój osobisty rachunek bankowy stanowi strefę krytycznego zagrożenia. Jeśli posiadasz na koncie 0 zł z powodu blokady komorniczej (rejestr OGNIVO) lub narastającego debetu, każda nowa pożyczka zrzucona na ten numer IBAN zostanie w ułamku sekundy automatycznie pochłonięta przez system rozliczeniowy. Skonfrontowałem rynkowe metody uwalniania pieniędzy, aby Twoje nowo pozyskane finansowanie bezpiecznie trafiło do Twoich rąk z kategorycznym pominięciem infrastruktury bankowej.
Zestawiłem skuteczność papierowych protokołów z bezwzględnymi realiami cyfrowych egzekucji. Czek GIRO to dziś najskuteczniejszy nośnik ratunkowy przy twardych zajęciach. Po zatwierdzeniu wniosku przez biometrię, algorytm inwestora wysyła na Twój telefon specjalny, zaszyfrowany kod SMS. Z tym cyfrowym kluczem udajesz się do dowolnej placówki Poczty Polskiej lub Banku Pocztowego (nawet na wsi). Kasjer weryfikuje Twój fizyczny dowód osobisty i natychmiast wydaje do ręki czystą gotówkę. Cała operacja nie pozostawia najmniejszego śladu w historii Twojego rachunku, idealnie izolując pozyskane środki przed maszynami bankowymi.
Prześwietliłem również ścieżki technologiczne dla konsumentów, dla których priorytetem jest czas uwalniania kapitału. Ominięcie infrastruktury IBAN z powodzeniem funkcjonuje na opartym o kody protokole Polskiego Standardu Płatności. Gdy Twoja awaryjna chwilówka zostanie zautoryzowana bez użycia Kontomatika, system inwestora wysyła na Twój smartfon wielocyfrowy czek do bankomatu.
Sklasyfikowałem tę metodę jako najszybszą na rynku nocnym – podchodzisz do dowolnej maszyny (Euronet, Planet Cash), wpisujesz kod z SMS-a (oraz PIN podany w umowie) i wyciągasz szeleszczący kapitał zaledwie kilkanaście minut po złożeniu wniosku online. Pełną dekonstrukcję ukrywania transakcji przed bankiem przy użyciu tego modelu opisałem szczegółowo w moim technicznym raporcie pokazującym, jak działa bezpieczna wypłata przez BLIK bez tradycyjnej weryfikacji.
Inżynieria Kosztów i Wektor Ryzyka (2026): Ile płacisz za brak weryfikacji?
Skonfrontowałem marketingowe obietnice z twardą matematyką. Musisz zrozumieć bezwzględny mechanizm rynkowy: omijając weryfikację przez logowanie do banku (Open Banking), drastycznie podnosisz profil ryzyka w algorytmach inwestora. Awaryjna pożyczka udzielona profilom z zerowym saldem rekompensuje to zagrożenie poprzez maksymalne narzuty kosztów pozaodsetkowych (tzw. prowizje za ryzyko i opłaty operacyjne). Opracowałem matrycę, która wylicza ukryte ciężary wynikające z alternatywnych metod autoryzacji oraz analogowych wypłat gotówki.
📊 Symulacja Kosztowa 2026: Zestawienie opłat za transfer alternatywny
| Model Weryfikacji / Wypłaty | Architektura Kosztów (Opłaty stałe i ukryte prowizje) | Szacowane obciążenie dodatkowe (PLN) |
|---|---|---|
| Wypłata przez Czek GIRO (Poczta) | Opłata infrastrukturalna narzucona przez operatora pocztowego. Często maskowana jako „opłata operacyjna” i doliczana bezpośrednio do kapitału bazowego nowego zobowiązania. | 13,00 zł – 35,00 zł (zależnie od umowy) |
| Biometria on-line (Photo ID) | Algorytmy autoryzacji biometrycznej kosztują inwestora opłaty API. Zamiast standardowej prowizji promocyjnej, marża startowa wynosi zazwyczaj maksimum ustawowe (limit wynikający z nowej ustawy antylichwiarskiej). | Zazwyczaj brak ofert RRSO 0% dla nowych klientów. |
| Obsługa Domowa (Wizyta Kuriera) | Zestawiłem koszty logistyki terenowej. Wizyta przedstawiciela i ręczny obieg dokumentów pochłaniają gigantyczne środki operacyjne. | Nawet 50% – 70% wyższa rata względem obsługi cyfrowej. |
⚠️ Matryca Ryzyka Egzekucyjnego: Pułapki Salda 0,00 zł
Sklasyfikowałem najpoważniejsze zagrożenia. Zdobycie zewnętrznego finansowania pomimo braku płynności to tylko połowa równania systemowego. Prawdziwe problemy zaczynają się na etapie obsługi i zwrotu zaciągniętego kapitału. Uważaj na kruczki prawne, które dekonstruuję poniżej.
| Wektor Zagrożenia | Architektura Błędu | Protokół Ochronny (Mitygacja) |
|---|---|---|
| Zablokowanie Zwrotu z IBAN | Masz zerowe saldo. Próbujesz spłacić chwilówkę gotówką (przekazem pocztowym), ale w tytule popełniasz błąd lub bank inwestora źle księguje przekaz. System bankowy automatycznie wysyła przypomnienia windykacyjne na zablokowane konto. | Zawsze wysyłaj potwierdzenie wpłaty pocztowej e-mailem bezpośrednio do działu księgowości inwestora, żądając ręcznego saldowania. |
| Krzyżowanie Długów (Cesja) | Z powodu braku płynności opóźniasz spłatę. Wierzyciel w ciągu zaledwie 30 dni odsprzedaje w trybie cesji Twoje akta zewnętrznemu funduszowi sekurytyzacyjnemu. Uruchamia to spiralę odsetek karnych i błyskawiczny wpis do Krajowego Rejestru Długów (KRD). | Nigdy nie zaciągaj wsparcia pozabankowego w celu spłaty poprzednich zadłużeń (roling). |
Dekonstrukcja Algorytmu Antylichwiarskiego: Twarda matematyka limitów (2026)
Prześwietliłem ustawowe ramy prawne, które stanowią jedyną ochronę dla konsumenta negocjującego umowę przy zerowym saldzie. Awaryjna pożyczka z weryfikacją opartą o zewnętrzną biometrię (zamiast wyciągu bankowego) nie nadaje dysponentowi kapitału prawa do lichwiarskiej samowolki. Zdekonstruowałem obowiązujące wzory matematyczne narzucone przez UOKiK. Kluczowym parametrem bezpieczeństwa jest wskaźnik MPKK (Maksymalne Pozaodsetkowe Koszty Kredytu). Opracowałem poniżej inżynieryjną symulację pokazującą co do grosza, jak wysoko legalnie inwestor może wycenić udostępnienie środków na 30 dni, rekompensując sobie brak wglądu w Twoją płynność.
Koszty = (K × 10%) + (K × n/365 × 10%)
- K – Udostępniony kapitał całkowity.
- n – Ilość dni, na które wygenerowano nowe zobowiązanie.
- Limity absolutne: Całość opłat operacyjnych dla 30 dni nigdy nie może przekroczyć około 11% wartości bazowej gotówki (nie licząc drobnych odsetek ustawowych).
📊 Analiza P&L (Zysków i Strat) dla kwoty 2000 PLN na 30 dni
| Architektura Obciążenia | Algorytm Weryfikacyjny (Limit Prawny) | Wyliczona Kwota |
|---|---|---|
| Kapitał Uruchomiony (Zrzut do ręki) | Baza operacyjna wypłacona np. na Czek GIRO. | 2 000,00 zł |
| Max. Opłata Operacyjna (Marża Ryzyka) | Opłaty administracyjne, prowizja przygotowawcza, koszty zlecenia kuriera wg ustawowego algorytmu. | ok. 216,00 zł |
| Max. Odsetki Kapitałowe | Ustawowe odsetki od samej gotówki za okres 30 dni. | ok. 30,00 zł |
| Całkowite Zobowiązanie (Twardy Limit) | Żadna legalna firma z rejestru KNF nie może żądać więcej, nawet po odrzuceniu autoryzacji przez Kontomatik. | 2 246,00 zł |
Ostateczny Werdykt Analityka
Skonfrontowałem twarde blokady infrastruktury bankowej z potrzebami konsumentów objętych egzekucją. Mając na uwadze zerową płynność na rachunku, jedyną skuteczną architekturą pozostaje transfer bezzałogowy: weryfikacja przez zdjęcie biometryczne i dyskretny odbiór kapitału w placówce pocztowej lub bankomacie. Wszelkie próby zlecenia tzw. przelewu za grosz z pustego konta wywołają automatyczne odrzucenie formularza z powodu pętli błędów API. Jeśli odcięto Ci dostęp do cyfrowych środków, wykorzystaj luki w procedurach analogowych. Wybierz dysponenta akceptującego czeki, zweryfikuj dowód osobisty na poczcie i przyjmij gotówkę bezpośrednio do ręki, omijając algorytmy systemu OGNIVO.
Zestawiłem zamknięty wykaz podmiotów pozabankowych. Znajdziesz w nim autoryzowane platformy, które całkowicie zrezygnowały ze skryptów KontoX/Kontomatik na rzecz zewnętrznej biometrii on-line. Uruchom finansowanie z pominięciem własnego rachunku bankowego.
Otwórz Ranking Alternatyw bez 1 Grosza »Rekomendacje
Najczęstsze Pytania (FAQ): Finansowanie z saldem 0 zł i zablokowanym kontem
Zestawiłem alternatywne procedury autoryzacyjne i wniosek jest jeden: musisz całkowicie ominąć bramki bankowe. Jedyną skuteczną ścieżką jest złożenie wniosku u operatorów, którzy weryfikują tożsamość poprzez systemy biometryczne (skanowanie dowodu i twarzy smartfonem), a przyznany kapitał wypłacają fizycznie do ręki, najczęściej za pomocą Czeku GIRO.
Prześwietliłem logikę algorytmów Open Banking i odpowiedź brzmi: tak. Skrypty analizujące wyciągi w ułamku sekundy wychwytują brak płynności. Twoja awaryjna pożyczka zostanie natychmiast odrzucona przez maszyny decyzyjne z powodu krytycznego ryzyka niespłacenia nowego zobowiązania. Dlatego przy zerowym saldzie należy wybierać podmioty niewymagające logowania do bankowości.
Skonfrontowałem ten proces z działaniem systemu OGNIVO. Komornicze blokady infrastrukturalne nakładane są wyłącznie na cyfrowe rachunki z przypisanym numerem IBAN. Odbierając papierowe środki bezpośrednio w placówce pocztowej, całkowicie izolujesz pozyskane finansowanie od sektora bankowego, przez co organ egzekucyjny nie ma technicznej możliwości ich zablokowania.
Źródła Analityczne i Podstawa Prawna (Audyt 2026)
-
⚖️ Urząd Ochrony Konkurencji i Konsumentów (UOKiK) – Ramy prawne 2026 Oficjalne stanowisko urzędu określające twarde algorytmy (MPKK), definiujące, ile maksymalnie może kosztować awaryjna chwilówka bez weryfikacji konta bankowego. https://uokik.gov.pl/finanse-1
-
🏛️ Komisja Nadzoru Finansowego (KNF) – Rejestr Licencjonowanych Instytucji Baza państwowa umożliwiająca weryfikację, czy inwestor udostępniający środki przez Czek GIRO lub portfele biometryczne posiada uprawnienia do procesowania danych. https://www.knf.gov.pl/podmioty/posrednictwo_kredytowe