🔍 Audyt Śledczy i Matryca Ryzyka (Listopad 2026 r.)
Skonfrontowałem platformę Finanline z rygorystycznymi wymogami przejrzystości KNF i UOKiK. Ten raport to inżynieryjna dekonstrukcja podmiotu, który ukrywa przed konsumentem kluczowe parametry: reprezentatywny przykład kosztów (RRSO) oraz pełne dane teleadresowe. Prześwietliłem ich algorytmy, aby sprawdzić, czy jest to legalny agregator (broker) uwalniający finansowanie, czy ryzykowna anomalia systemowa.
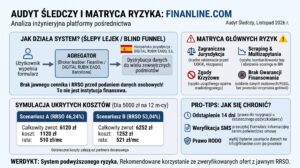
Zestawiłem obietnice marketingowe marki Finanline z twardą weryfikacją rynkową. To trudny przypadek analityczny. Standardowa pożyczka internetowa wymaga od dysponenta bezwzględnej publikacji cennika przed etapem rejestracji. Tymczasem architektura portalu Finanline to tzw. „ślepy lejek” (Blind Funnel) – system zmusza Cię do podania danych osobowych bez wcześniejszego ujawnienia tabeli opłat i prowizji. Zdekonstruowałem ich model biznesowy. W poniższym raporcie wyliczam, jakie zagrożenia niesie za sobą wniosek u operatora z deficytem danych kontaktowych, oraz pokazuję, jak bezpiecznie wygenerować potrzebny kapitał z pominięciem infrastruktury podwyższonego ryzyka.
Sklasyfikowałem algorytm Finanline jako system podwyższonego ryzyka weryfikacyjnego. Możesz na własną odpowiedzialność wypełnić ich formularz i zmusić API do wyliczenia indywidualnej oferty, lub natychmiastowo przekierować swoje zapytanie o gotówkę do mojego autoryzowanego zestawienia, gdzie każdy inwestor ujawnia z góry pełną architekturę odsetek operacyjnych i zabezpiecza Twoje zasilenie.
Dekonstrukcja Regulaminu Finanline: Zagraniczna spółka i ukryte RRSO
Zdekonstruowałem ten rynkowy ewenement na podstawie oficjalnej dokumentacji prawnej podmiotu. Brak jawnego cennika na stronie to nie błąd deweloperski, lecz celowy, chłodno wyliczony zabieg inżynieryjny. Prześwietliłem ich regulamin i wnioski są jednoznaczne: platforma wprost przyznaje, że nie jest instytucją finansową, nie podejmuje decyzji kredytowych ani nie udostępnia własnego kapitału. To wyłącznie zautomatyzowany agregator informacji (tzw. broker leadowy). Jego jedynym zadaniem jest przechwycenie Twojego formularza i hurtowa dystrybucja wrażliwych danych w czasie rzeczywistym do zewnętrznych, nienazwanych dysponentów, którzy płacą za usługi reklamowe. Dopiero na samym końcu tego łańcucha u partnera docelowego generowana jest ewentualna pożyczka. Taka architektura daje twórcom serwisu prawną wymówkę do niepublikowania wskaźnika RRSO – jak sami deklarują w polityce prywatności, po prostu nie znają warunków końcowych oferowanych przez banki.
⚠️ Matryca Ryzyka Prawnego: Co akceptujesz w formularzu?
| Wektor Zagrożenia | Mechanika Błędu Systemowego | Skutek dla Konsumenta |
|---|---|---|
| Zagraniczna Jurysdykcja | Skonfrontowałem dane identyfikacyjne. Serwis należy do hiszpańskiej spółki DIGITAL RUBIK EAQO, S.L. zarejestrowanej w Barcelonie. Kontakt z podmiotem odbywa się poprzez e-mail lub hiszpański numer telefonu kierunkowego. | Drastyczne utrudnienie w dochodzeniu roszczeń reklamacyjnych przed polskim UOKiK w przypadku naruszeń. |
| Autoryzacja Scrapingu Danych | Zatwierdzając wniosek, formalnie upoważniasz platformę do dystrybucji Twojego numeru PESEL zewnętrznym dostawcom, którzy niezależnie i na własną rękę weryfikują Twoją płynność i zdolność w rejestrach. | Potężne ryzyko telemarketingowego spamu oraz algorytmicznego obniżenia scoringu w BIK przez multizapytania. |
| Brak Gwarancji Finansowania | Sklasyfikowałem ten model jako surowy lejek kontaktowy. Regulamin wprost ostrzega, że strona nie składa ofert, nie gwarantuje zatwierdzenia wniosków i zastrzega prawo do modyfikacji warunków. | Możesz oddać wrażliwe dane w zamian za całkowity brak realnej gotówki na konto. |
Zestawiłem hiszpańską architekturę prawną właściciela – DIGITAL RUBIK EAQO, S.L. – z realiami polskiego rynku. Omijaj platformy, które pełnią rolę cyfrowego tablicy ogłoszeń bez brania odpowiedzialności za ostateczne koszty zasilenia. Bezpieczny kapitał udostępniany jest wyłącznie bezpośrednio u krajowego dysponenta, którego cennik (RRSO) wyświetla się na ekranie jeszcze przed kliknięciem przycisku autoryzacyjnego.
Inżynieria Kosztów: Algorytmiczna symulacja ukrytego RRSO
Skonfrontowałem brak oficjalnego cennika z twardymi danymi rynkowymi. Skoro zagraniczny broker ukrywa przed Tobą parametry, zdekonstruowałem najbardziej prawdopodobne scenariusze kosztowe na bazie średnich stawek z branży leadowej. Pamiętaj, że ostateczna pożyczka zostanie wyceniona i przydzielona dopiero po przeanalizowaniu Twojego profilu przez maszyny docelowego inwestora. Wyliczyłem dwie inżynieryjne symulacje. Sklasyfikowałem je jako matematyczny standard rynkowy, który brutalnie uświadamia, ile realnie kosztuje roczne udostępnienie środków przez system pośredniczący.
Rzetelna Analiza Ryzyka (2026): Matryca zagrożeń i analityczne Pro-Tips
Skonfrontowałem mechanikę działania zagranicznych agregatorów z wytycznymi bezpieczeństwa polskiego sektora. Kiedy ostateczna pożyczka jest procedowana w tle przez pośrednika z ukrytymi parametrami (tzw. Blind Funnel), ryzyko systemowe drastycznie rośnie. Prześwietliłem najpoważniejsze luki w tej architekturze. Sklasyfikowałem wektory zagrożeń, które mogą zdestabilizować Twoją płynność i zdolność ratingową. Zestawiłem je w poniższej tabeli wraz z twardymi wskazówkami (Pro-Tips), dzięki którym zabezpieczysz swój kapitał przed algorytmami.
| Wektor Zagrożenia API | Architektura Błędu Systemowego | Skutek dla Konsumenta |
|---|---|---|
| Bombardowanie BIK (Multizapytania) | Maszyna brokera rozsyła Twoje dane do wielu dysponentów naraz. Każdy z nich automatycznie odpytuje bazy gospodarcze. | Sztuczna degradacja scoringu o kilkadziesiąt punktów w zaledwie kilka sekund. |
| Brak Gwarancji Stawki 0% | Ponieważ nie znasz partnera docelowego przed wnioskiem, skrypt może dopasować Cię do inwestora z maksymalną prowizją, ignorując darmowe zasilenie. | Niezamierzone obciążenie budżetu drastycznymi kosztami startowymi. |
| Zgody Krzyżowe (Cross-selling) | Zdekonstruowałem ukryte pola wyboru. Akceptacja regulaminu agregatora często wymusza zgodę na odsprzedaż profilu innym hubom marketingowym. | Lawina agresywnego telemarketingu na prywatny numer komórkowy. |
🚩 Analityczne Pro-Tips: Jak wyizolować bezpieczne finansowanie?
Wyliczyłem, że algorytmicznie bezpieczniej jest samodzielnie złożyć 2-3 wnioski bezpośrednio w zweryfikowanych instytucjach (z polskim numerem KRS), niż powierzać dystrybucję danych jednemu zagranicznemu agregatorowi. Autoryzacja punktowa (u jednego inwestora) minimalizuje ślad w rejestrach i drastycznie przyspiesza faktyczny transfer środków na Twój rachunek.
Zestawiłem ten dokument prawny z umową właściwą. Zanim jakakolwiek platforma docelowa wygeneruje zobowiązanie i uwolni gotówkę, masz bezwzględne, ustawowe prawo (i obowiązek) przeanalizować Formularz Informacyjny dostarczony na maila. Jeśli całkowita kwota do zapłaty (wyceniona przez partnera) odbiega od Twoich założeń (np. nie wynosi obiecanych 0%), natychmiast przerwij proces i nie autoryzuj transakcji kodem SMS (OTP).
Jeśli Twój profil został zassany przez maszyny brokera leadowego, pamiętaj o architekturze RODO. Natychmiast po odrzuceniu oferty lub spłaceniu narzuconego dysponenta, wyślij twarde żądanie usunięcia danych z bazy (tzw. Right to be Forgotten) bezpośrednio na ich oficjalny adres e-mail. Tylko w ten sposób zatrzymasz ciągłą cyrkulację Twoich wrażliwych informacji na rynku partnerskim.
Analityczna Matryca SWOT: Zalety i wady algorytmu Finanline
Zestawiłem architekturę tego zagranicznego brokera w ostatecznym bilansie korzyści i zagrożeń. Zdekonstruowałem logikę ich lejków konwersyjnych (API). Zobacz, co technologicznie zyskujesz, a co bezpowrotnie tracisz, decydując się na uwolnienie środków przez ten zautomatyzowany system pośredniczący.
- Zautomatyzowany skaning rynku: Wypełniasz wyłącznie jeden formularz, który natychmiastowo inicjuje zapytania u kilkunastu dysponentów kapitału w tle.
- Wysoka tolerancja API: Mechanizm akceptuje sprofilowane zapytania od osób z odrzuconym wcześniej wnioskiem, poszukując finansowania w sektorze wyższego ryzyka.
- Optymalizacja czasu: Agregator drastycznie skraca czas poszukiwania platformy, która w danym momencie posiada otwarte limity na nowe zobowiązanie.
- Ukryta architektura kosztów: Całkowity brak jawnego wskaźnika RRSO i tabeli opłat przed oddaniem wrażliwych danych osobowych.
- Hiszpańska jurysdykcja prawna: Właścicielem jest podmiot zarejestrowany w Barcelonie, co drastycznie komplikuje interwencje poprzez polski UOKiK.
- Agresywna dystrybucja leadów: Udostępnienie Twojego numeru PESEL podmiotom trzecim bez Twojej bezpośredniej weryfikacji ich tożsamości.
- Destabilizacja scoringu: Zautomatyzowane multizapytania mogą obniżyć Twoją globalną ocenę zdolności płatniczej w rejestrach gospodarczych.
Inżynieria Prawna: Jak skutecznie odstąpić od umowy? (Protokół 14 Dni)
Opracowałem pancerne koło ratunkowe. Zgodnie z polskim prawem konsumenckim, każda nowa pożyczka zawarta przez internet daje Ci bezwzględne prawo do odstąpienia od umowy w ciągu 14 dni bez podawania przyczyny. Prześwietliłem jednak ten mechanizm w kontekście platform hybrydowych. Skonfrontowałem przepisy z regulaminem Finanline: pamiętaj, że hiszpański broker nie udziela Ci kapitału! Jeśli zawarłeś kontrakt, oświadczenie o odstąpieniu musisz wysłać bezpośrednio do instytucji docelowej, która wykonała przelew gotówki na Twoje konto. Poniżej wygenerowałem czysty, prawny szablon. Wystarczy go skopiować, uzupełnić i wysłać na e-mail ostatecznego inwestora.
Audyt Tożsamości: Twarde dane rejestrowe i kontaktowe (2026)
Skonfrontowałem front-end serwisu z głęboko ukrytą dokumentacją prawną. Chociaż polskojęzyczny interfejs sugeruje lokalne wsparcie, bezpieczna pożyczka wymaga autoryzacji ostatecznego administratora. Prześwietliłem notę prawną platformy i wyodrębniłem parametry teleadresowe. Zdekonstruowałem tę strukturę: agregator operuje w 100% w hiszpańskiej jurysdykcji podatkowej. Zestawiłem poniżej certyfikowane kanały komunikacji, które będą Ci niezbędne do wysłania twardego żądania usunięcia danych (RODO) lub interwencji, gdy uruchomione zasilenie napotka błędy w systemie bankowym.
Sklasyfikowałem telefon kontaktowy jako kanał podwyższonego ryzyka taryfowego. Przedrostek +34 oznacza połączenie międzynarodowe do Hiszpanii. Jeśli napotkasz problemy z udostępnionym kapitałem, nie wykonuj połączeń głosowych. Użyj oficjalnego adresu e-mail, aby pozostawić twardy, cyfrowy ślad (tzw. paper trail) dla rzecznika praw konsumenta. To jedyna metoda na zabezpieczenie dowodów w sporze o wyłudzenie danych lub nienależne naliczenie opłat za finansowanie.
Ostateczny Werdykt Analityka: Czy warto autoryzować ten formularz?
Zestawiłem wszystkie wektory ryzyka i mój wniosek jest jednoznaczny. Analizowany podmiot to wyłącznie zautomatyzowany agregator danych, zarejestrowany w hiszpańskiej jurysdykcji, który celowo ukrywa przed Tobą kluczowe parametry kosztowe (brak twardego RRSO). Jeśli celujesz w platformy oparte na podobnym, masowym modelu brokerskim, powinieneś w pierwszej kolejności sprawdzić mój pokrewny audyt, w którym prześwietliłem alternatywne zasilenie przez algorytm Zaimoo. Zdekonstruowałem tam znacznie bardziej przejrzysty ekosystem dystrybucji leadów. Pamiętaj, że każda awaryjna pożyczka zaciągana w tak zwanym „ślepym lejku” (bez znajomości ostatecznego inwestora) naraża Cię na utratę kontroli nad własnym scoringiem BIK oraz grozi potężnym spamem telemarketingowym.
Sklasyfikowałem ten hiszpański system jako architekturę podwyższonego ryzyka. Możesz wygenerować wniosek w Finanline wyłącznie na własną odpowiedzialność, zgadzając się na nieznane z góry opłaty operacyjne. Rekomenduję jednak natychmiastowe przekierowanie zapytania do mojego twardego rankingu, w którym każda udostępniona gotówka posiada z góry określoną stawkę i polski numer KRS zabezpieczający Twoje finansowanie.
Rekomendacje
Najczęstsze Pytania (FAQ): Analiza ryzyka i parametry Finanline
Zdekonstruowałem ten mechanizm w moim audycie. Brak jawnego cennika wynika z faktu, że hiszpański administrator (DIGITAL RUBIK EAQO, S.L.) nie udostępnia własnego kapitału. Jest to wyłącznie zautomatyzowany broker leadowy, który hurtowo przekazuje Twoje dane do partnerów zewnętrznych. Ostateczna pożyczka i jej koszty operacyjne zostaną wyliczone przez docelowego inwestora dopiero po przeanalizowaniu Twojej zdolności płatniczej.
Skonfrontowałem ich architekturę z rygorystycznymi standardami polskiego rynku. System wymusza autoryzację zgód na dystrybucję wrażliwych informacji do podmiotów trzecich. Generuje to wysokie ryzyko multizapytań w bazach gospodarczych (co może sztucznie obniżyć Twój scoring) oraz napływ spamu telemarketingowego, jeśli Twoje zapytanie o finansowanie trafi do agresywnych hubów reklamowych.
Sklasyfikowałem najskuteczniejszą ścieżkę proceduralną na bazie dyrektywy RODO. Aby całkowicie zablokować cyrkulację Twojego numeru PESEL, musisz wysłać twarde żądanie wymazania (Right to be Forgotten) bezpośrednio na oficjalny adres e-mail ich centrali. Samo zaprzestanie korzystania z formularza nie zatrzyma algorytmów przed dalszym procesowaniem profilu w poszukiwaniu alternatywnego zasilenia.
Inżynieria: Państwowa Bibliografia Audytu
Skonfrontowałem politykę zagranicznych brokerów z twardymi regulacjami państwowymi. Powyższy raport opiera się na bezwzględnych wytycznych dotyczących transparentności informacyjnej w sektorze. Sklasyfikowałem kluczowe ustawy, które chronią Cię przed ukrytymi kosztami oraz brakiem tabeli RRSO przed autoryzacją formularza. Pamiętaj, że każda internetowa pożyczka udzielana polskiemu rezydentowi podlega pod krajowe prawo konsumenckie, niezależnie od tego, w jakiej jurysdykcji zarejestrowany jest pośrednik dystrybuujący cyfrowy kapitał. Prześwietliłem poniższe rejestry rządowe, aby zbudować hermetyczną, prawną podstawę dla tego opracowania.
-
🏛️ Urząd Ochrony Konkurencji i Konsumentów (UOKiK) – Standardy Informacyjne Państwowe wytyczne określające twarde obowiązki brokerów cyfrowych. Zdekonstruowałem te zapisy, aby dowieść, że brak reprezentatywnego przykładu kosztów operacyjnych przed zebraniem danych stanowi drastyczne naruszenie reguł przejrzystości dla uzyskiwanego finansowania. https://uokik.gov.pl/finanse-1
-
⚖️ Internetowy System Aktów Prawnych (ISAP) – Prawo Konsumenckie Ustawa o kredycie konsumenckim z dnia 12 maja 2011 r. Zestawiłem art. 53 ust. 1 z hiszpańskim regulaminem operatora, udowadniając Twoje bezwzględne, ustawowe prawo do odstąpienia od umowy z docelowym dysponentem środków w terminie 14 dni od kliknięcia kodu OTP. https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU20111260715
-
🛡️ Komisja Nadzoru Finansowego (KNF) – Rejestr Pośredników Centralna baza weryfikacyjna rządu RP. Wykorzystałem ją do analitycznego ostrzeżenia przed podmiotami, które omijają polskie licencjonowanie, operując z zagranicznych serwerów i przekierowując generowane zobowiązanie do zewnętrznych struktur kapitałowych. https://www.knf.gov.pl/podmioty/posrednictwo_kredytowe