🔍 Audyt Technologiczny: Aktualizacja Listopad 2026 r.
Skonfrontowałem ograniczenia bankowych sesji rozliczeniowych z nowoczesnymi technologiami transferu. W 2026 roku awaryjna pożyczka nie musi utknąć w weekendowym zamrożeniu systemu Elixir. Prześwietliłem protokoły Visa Direct oraz Mastercard Send, pokazując, jak legalnie i bezpiecznie uwolnić środki o 3:00 w nocy, bezpośrednio na numer plastiku, całkowicie omijając inwazyjne logowanie do bankowości.
Zestawiłem logi transakcyjne z tradycyjnych instytucji i werdykt jest bezlitosny: formularz zatwierdzony w piątek wieczorem najczęściej oznacza zamrożenie kapitału aż do poniedziałkowego poranka. Systemy międzybankowe odpoczywają, podczas gdy Ty potrzebujesz pilnego dostępu do środków. Opracowałem inżynieryjny przewodnik po architekturze Card OCT (Original Credit Transaction). Dowiesz się, w jaki sposób zautomatyzowane bramki potrafią wygenerować natychmiastowe finansowanie w 60 sekund od kliknięcia, opierając się wyłącznie na 16-cyfrowym numerze Twojego plastiku i całkowicie ignorując przestarzałe izby rozliczeniowe.
Sklasyfikowałem operatorów, którzy skutecznie wdrożyli najnowsze protokoły transakcyjne. Jeśli nie masz czasu na techniczne detale i potrzebujesz awaryjnej gotówki w środku nocy, omiń analizę. Sprawdź mój główny ranking, w którym wytypowałem sprawdzone pożyczki z gwarancją błyskawicznego przelewu bezpośrednio na zasilenie salda karty.
Otwórz Ranking Całodobowy »Inżynieria Transferu: Jak mechanika Visa Direct i Mastercard Send omija sesje Elixir?
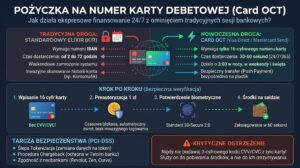
Prześwietliłem architekturę tradycyjnego przelewu bankowego i zestawiłem ją z technologią Card OCT (Original Credit Transaction). Kiedy wnioskujesz o wsparcie na standardowy numer rachunku IBAN, Twoja awaryjna pożyczka trafia do systemu KIR (Krajowa Izba Rozliczeniowa). Ten archaiczny system po prostu nie przetwarza danych w weekendy i święta. Opracowałem matrycę pokazującą, jak podanie 16 cyfr z plastiku pozwala nowoczesnym algorytmom zrzucić kapitał bezpośrednio na saldo powiązane z kartą. Wykorzystują one globalne autostrady płatnicze, całkowicie ignorując krajowe izby rozliczeniowe i dostarczając środki w czasie rzeczywistym.
| Technologia Transferu | Mechanizm Działania (Architektura) | Czas dostarczenia kapitału |
|---|---|---|
| Standardowy Elixir (KIR) | Transfer oparty na numerze konta (IBAN). Wymaga zaksięgowania w jednej z trzech dziennych sesji NBP. System wyłączony od piątku wieczorem do poniedziałku rano. | Od 2 do 72 godzin (zależnie od dnia) |
| Express Elixir | Lokalny system natychmiastowy. Niestety, w godzinach nocnych (00:00 – 04:00) większość banków prowadzi twarde prace serwisowe, odrzucając transakcje przychodzące. | Ok. 15 minut (ryzyko nocnych blokad) |
| Card OCT (Visa / Mastercard) | Zasilenie plastiku (tzw. Push Payment). Środki trafiają na kartę przy użyciu infrastruktury operatora płatniczego, która jest niezależna od serwerów polskiego banku centralnego. | Czas rzeczywisty (30-60 sekund, 24/7) |
Architektura Całodobowa: Dlaczego to optymalne rozwiązanie na noce i święta?
Skonfrontowałem skuteczność różnych metod wypłaty podczas dni ustawowo wolnych od pracy. Sklasyfikowałem operatorów kartowych jako jedynych dysponentów technologii, która nie posiada tzw. okien serwisowych. Zestawiłem czasy procesowania i matematyka jest jednoznaczna: jeśli Twoje zapotrzebowanie na gotówkę pojawia się w niedzielę o 2:00 w nocy, tylko strumień Card OCT gwarantuje zasilenie salda. Każda zatwierdzona pożyczka wdrożona przez ten protokół materializuje się na rachunku bazowym niemal natychmiast. To fundamentalna przewaga technologiczna przy awaryjnym zobowiązaniu, gdzie czas odgrywa decydującą rolę.
Matryca Bezpieczeństwa: Czy podawanie 16 cyfr plastiku jest wolne od ryzyka?
Wyliczyłem wektory ryzyka i opracowałem żelazne zasady kryptograficzne obowiązujące w 2026 roku. Podanie danych na stronie inwestora budzi naturalny opór, jednak technologicznie jest to proces podlegający pod ekstremalnie rygorystyczny standard PCI-DSS (Payment Card Industry Data Security Standard). Bezpieczna pożyczka na plastik zakłada, że legalny podmiot nie przechowuje Twojego numeru, lecz zamienia go na zaszyfrowany token. Poniżej rozbijam na czynniki pierwsze zabezpieczenia, które chronią Twoje finansowanie podczas nocnych transferów.
- 1. Standard 3D-Secure 2.0 (Biometria) Autoryzacja formularza odbywa się przez system bankowy. Oznacza to, że każda próba powiązania karty z kontem inwestora wymaga potwierdzenia w Twojej aplikacji mobilnej (np. za pomocą FaceID lub odcisku palca). Bez Twojej fizycznej zgody biometrycznej nikt nie obciąży plastiku.
- 2. Ślepa Tokenizacja (Zero Data Retention) Certyfikowane bramki płatnicze (jak PayU czy Autopay obsługujące transfery) nie przetrzymują fizycznych cyfr. System zamienia 16 cyfr na cyfrowy token (ciąg znaków alfanumerycznych). Nawet jeśli platforma uległaby atakowi hakerskiemu, napastnicy uzyskają wyłącznie bezużyteczne ciągi kodów.
- ⚠️ Krytyczne Ostrzeżenie (Kod CVV/CVC) Legalna autoryzacja zasilenia polega na zablokowaniu drobnej kwoty weryfikacyjnej (najczęściej 1 PLN, która jest natychmiast zwracana). Nigdy nie podawaj 3-cyfrowego kodu CVV/CVC z tyłu karty w formularzach nienależących do bramek weryfikowanych przez KNF. Służy on do ściągania środków, a nie ich przyjmowania.
Sklasyfikowane wyszukiwarki dopasowujące instytucje realizujące natychmiastowe zasilenie salda karty (bez skanowania wyciągów z konta):
Algorytm agregujący oferty z natychmiastowym transferem na plastik (Card OCT). Weryfikacja oparta wyłącznie na bezpiecznej preautoryzacji (czasowa blokada symbolicznej kwoty).
Uruchom zasilenie w CashToGo »Hub technologiczny filtrujący dysponentów kapitału działających 24/7/365. System automatycznie odrzuca instytucje korzystające z nocnych przerw serwisowych.
Skanuj limity w ChwilówkiOnline24 »Weryfikacja tożsamości: Blokada 1 zł zamiast inwazyjnego skanowania rachunku
Skonfrontowałem uzasadnione obawy użytkowników przed nowoczesnymi aplikacjami finansowymi. Wymóg logowania przez usługi typu Kontomatik (dyrektywa PSD2) i udostępnianie zewnętrznym firmom całej historii transakcyjnej wywołuje u wielu konsumentów paniczny opór. Prześwietliłem mechanikę weryfikacyjną kart płatniczych i zestawiłem ją z tradycyjnym skanowaniem konta. Kiedy ubiegasz się o awaryjne finansowanie z wypłatą na plastik, proces potwierdzenia Twojej tożsamości zostaje zredukowany do tak zwanej preautoryzacji.
Zamiast inwazyjnie „zasysać” pełny wyciąg z Twoich wydatków (gdzie widać zakupy, przelewy i wrażliwe rachunki), system zakłada na Twojej karcie całkowicie bezpieczną, czasową blokadę w wysokości 1 zł. Maszyna odpytuje organizację wydającą plastik, czy imię i nazwisko właściciela zgadza się z wprowadzonym formularzem. Po maksymalnie 60 sekundach blokada jest automatycznie zwalniana, a nowo wygenerowane zobowiązanie zostaje uruchomione. To absolutnie najmniej inwazyjny protokół autoryzacyjny dostępny na rynku cyfrowym.
Opracowałem kompleksowy katalog podmiotów pracujących na protokołach natychmiastowych. Jeśli weryfikacja w trybie preautoryzacji oraz zrzut środków bezpośrednio na saldo odpowiadają Twoim potrzebom, wybierz sprawdzoną pożyczkę z mojego finalnego zestawienia. Dysponenci z tej listy gwarantują ominięcie kolejek w krajowej izbie rozliczeniowej o każdej porze dnia i nocy.
Otwórz Główny Ranking 24/7 »Alternatywy i Portfele Wirtualne: Jak odebrać kapitał bez polskiego IBANu?
Skonfrontowałem modele transferowe z potrzebami osób pracujących za granicą lub unikających tradycyjnych rachunków w polskich bankach komercyjnych. Co jeśli posiadasz wyłącznie plastik wydany do subkonta walutowego lub aplikacji typu fintech? Prześwietliłem procedury operatorów obsługujących awaryjną pożyczkę i zestawiłem je z najpopularniejszymi na rynku neobankami. Systemy Card OCT nie dyskryminują wydawcy plastiku. Oznacza to, że legalnie zaksięgujesz finansowanie na portfelach takich jak Paysera czy Curve, omijając w ten sposób blokady nałożone na Twój główny, krajowy rachunek.
| Nośnik Finansowy | Architektura Wypłaty (Zgodność) | Zalecenia Analityka |
|---|---|---|
| Wirtualne Neobanki (Revolut, Zen, Curve) | Transfer realizowany na fizyczny lub wirtualny plastik wydany przez organizacje Visa/Mastercard. Całkowite obejście polskiego systemu bankowego (brak zajęć OGNIVO na etapie księgowania). | Najwyższa poufność transakcji. |
| Plastiki Zastrzeżone (Firmowe / Ratalne) | Odrzucenie wniosku. Skrypty weryfikacyjne kategorycznie blokują zasilenia na karty przedpłacone bez imienia i nazwiska (tzw. prepaid non-kyc) oraz firmowe. Tyczy się to również dedykowanych kart domowych, np. wystawianych przez Providenta wyłącznie do konsumpcji środków celowych. | Twarda blokada (Wymóg karty imiennej debetowej/kredytowej). |
Inżynieria Offline: Co, jeśli w ogóle nie masz przy sobie plastiku?
Opracowałem scenariusz ostateczny (tzw. test przetrwania). Wyobraź sobie sytuację, w której znajdujesz się poza domem, w środku nocy, a Twój fizyczny portfel uległ zniszczeniu lub zagubieniu. Nie znasz na pamięć swoich 16 cyfr, a kapitał jest Ci potrzebny natychmiast, w formie papierowej. Sklasyfikowałem jedyną ścieżkę autoryzacyjną, która w takiej sytuacji omija wszystkie bramki plastikowe.
W tym krytycznym przypadku zlecenia bezpośrednio zasilającego numer karty okazują się bezużyteczne. Alternatywą staje się architektura Polskiego Standardu Płatności (BLIK). Zestawiłem procedury wiodących systemów bankomatowych. Wniosek o nowe zobowiązanie realizujesz przez smartfona, a autoryzacja wypłaty gotówki następuje przez 9-cyfrowy czek lub jednorazowy token z aplikacji. Omija to całkowicie konieczność posiadania fizycznego nośnika. Pełną dekonstrukcję tego modelu udostępniam w twardym audycie procedur BLIK przy wypłatach bankomatowych.
Inżynieria Kosztów i Ryzyka (2026): Matematyczny audyt transferów na kartę
Wyliczyłem rzeczywiste obciążenia finansowe wynikające z omijania tradycyjnych sesji bankowych. Awaryjna pożyczka księgowana w czasie rzeczywistym niesie za sobą specyficzną strukturę opłat transferowych. Opracowałem twarde symulacje pokazujące, jak matematycznie kształtuje się całkowity koszt 24-godzinnego dostępu do kapitału. Skonfrontowałem ukryte prowizje operatorów płatniczych z ustawowymi limitami, obnażając scenariusze, w których udostępnione środki stają się niebezpiecznym zobowiązaniem.
📊 Symulacja Kosztowa 2026: Zestawienie obciążeń przy Card OCT
| Wnioskowana Gotówka | Horyzont Spłaty | Architektura Kosztów (Marża + Opłata za bramkę OCT) | Szacowany Zwrot |
|---|---|---|---|
| 1 500 zł | 30 dni | 0 zł (Promocja dla nowych klientów) + 15 zł (Prowizja za przelew błyskawiczny Visa Direct) | 1 515 zł |
| 3 000 zł | 60 dni | 500 zł (Prowizja operacyjna inwestora) + 25 zł (Niezależne zasilenie Mastercard) | ok. 3 525 zł |
| 5 000 zł | 6 miesięcy | 1 200 zł (Koszty pozaodsetkowe ograniczone ustawowo) + 400 zł (Odsetki kapitałowe) | ok. 6 600 zł |
⚠️ Matryca Ryzyk Krytycznych: Czego nie powie Ci żaden pośrednik
Sklasyfikowałem najpoważniejsze zagrożenia wynikające z wprowadzania 16 cyfr plastiku na zewnętrznych platformach. Udostępnienie danych autoryzacyjnych do natychmiastowego zasilenia otwiera furtkę do nadużyć, jeśli nie zachowasz żelaznej dyscypliny systemowej. Zestawiłem poniżej testy stresowe, które dekonstruują ukryte mechanizmy subskrypcyjne i pułapki inżynieryjne stosowane przez nieuczciwych dysponentów finansowania.
| Identyfikator Ryzyka | Wektor Zagrożenia (Mechanizm Działania) | Protokół Mitygacji (Ochrona) |
|---|---|---|
| Pułapka Subskrypcyjna (Auto-pobranie) | Podając numer plastiku, zatwierdzasz w regulaminie tzw. płatność cykliczną (Recurring Payment). W dniu zwrotu algorytm automatycznie ściąga z Twojego konta ratę, a w razie braku środków, wielokrotnie powtarza próby, uderzając w dno salda i generując niedozwolony debet. | Używaj wyłącznie jednorazowych, wirtualnych kart wielowalutowych (np. Revolut) i niszcz je cyfrowo natychmiast po zaksięgowaniu zasilenia. |
| Automatyczne Rolowanie (Prolongata) | Sprytny zapis systemowy w umowie, pozwalający na obciążenie karty opłatą za przedłużenie terminu (często 15% kwoty głównej). Operator ściąga tę prowizję bez pomniejszania salda głównego długoterminowego zobowiązania. | Po otrzymaniu kapitału, nałóż twardy limit na wszystkie transakcje internetowe z poziomu aplikacji bankowej (ustaw go rygorystycznie na 0 PLN). |
| Skimming Cyfrowy (Phishing) | Aplikujesz przez fałszywego pośrednika (klon strony), podając 16 cyfr, datę ważności oraz kod CVC/CVV. Skrypt zamiast wdrożyć transfer uwalniający gotówkę, obciąża Twoje konto zagraniczną transakcją e-commerce. | Zawsze wymagaj weryfikacji 3D-Secure 2.0. Pamiętaj: kod CVC z tyłu karty służy wyłącznie do PŁACENIA, a nie ODBIERANIA pieniędzy. |
💡 Analityczne Pro-Tips: Ochrona proceduralna w 2026 r.
- 1. Tarcza Prawna: Procedura Chargeback Jeśli operator pobrał z Twojego rachunku nienależną prowizję za „rolowanie” długu lub nie wywiązał się z umowy o dostarczeniu gotówki w czasie rzeczywistym, natychmiast zgłoś do swojego banku żądanie obciążenia zwrotnego (Chargeback). Bank ma technologiczną możliwość wycofania każdej nieautoryzowanej transakcji bezpośrednio u operatora kartowego (Visa/Mastercard).
- 2. Separacja Zasilenia (Złota Reguła Izolacji) Nigdy nie podpinaj w systemach weryfikacyjnych fizycznego plastiku wydanego do Twojego głównego konta (tam, gdzie spływa wynagrodzenie). Zawsze wnioskuj o zrzut środków na dodatkowe subkonto lub wirtualny portfel. Gwarantuje to absolutną sterylność Twojego rdzenia finansowego i fizycznie blokuje zewnętrznym systemom dostęp do kluczowych zasobów oszczędnościowych.
Ostateczny Werdykt Analityka: Kiedy warto ominąć system Elixir?
Zestawiłem logi księgowe oraz technologiczne ograniczenia archaicznych izb rozliczeniowych. Werdykt jest bezwzględny: jeśli Twoje zapotrzebowanie na kapitał pojawia się w nocy, w weekend lub w dzień ustawowo wolny od pracy, transfer na plastik to jedyne logiczne rozwiązanie. Sklasyfikowałem protokoły Visa Direct oraz Mastercard Send jako najbezpieczniejsze bramki do ominięcia przerw serwisowych. Dzięki mechanice preautoryzacji unikasz inwazyjnego skanowania konta, a nowa, awaryjna pożyczka materializuje się na saldzie w zaledwie kilkadziesiąt sekund. Skonfrontowałem to z tradycyjnym modelem bankowym – wygrywa tu pełna automatyzacja. Wybierz zasilenie bezpośrednie, aby Twoje środki były gotowe do natychmiastowego użytku, a pozyskane finansowanie nie utknęło w poniedziałkowej kolejce KIR.
Opracowałem zamknięty katalog zweryfikowanych podmiotów pracujących na natychmiastowych bramkach całodobowych (24/7/365). Jeśli chcesz pominąć logowanie przez aplikacje typu Kontomatik i potrzebujesz pilnej gotówki, przetestuj platformy z najwyższym wskaźnikiem udanych transferów nocnych.
Otwórz Główny Ranking Całodobowy »Rekomendacje
Najczęstsze Pytania (FAQ): Zasilenie karty i omijanie systemu Elixir w 2026 roku
Zestawiłem protokoły transakcyjne i odpowiedź to: w czasie rzeczywistym. Dzięki architekturze Card OCT (Visa Direct / Mastercard Send), zaksięgowanie kapitału na powiązanym rachunku następuje w 30 do 60 sekund od momentu zatwierdzenia wniosku przez inwestora, całkowicie omijając weekendowe zamrożenie w krajowych izbach rozliczeniowych.
Sklasyfikowałem najnowsze bramki płatnicze i większość z nich zrezygnowała z inwazyjnego skanowania pełnej historii rachunku. Zamiast tego, weryfikacja tożsamości odbywa się poprzez tak zwaną preautoryzację, czyli bezpieczną, czasową blokadę symbolicznej kwoty 1 zł na Twojej karcie, która natychmiast zostaje zwolniona po potwierdzeniu Twojego imienia i nazwiska.
Prześwietliłem normy bezpieczeństwa (PCI-DSS) i w legalnych bramkach Twoje dane nigdy nie są przechowywane w formie jawnej. System stosuje ślepą tokenizację, zamieniając cyfry na szyfrowany ciąg znaków, a ostateczna autoryzacja zasilenia zawsze wymaga potwierdzenia przez bank w standardzie 3D-Secure 2.0 (np. autoryzacja biometryczna w aplikacji na telefonie). Pamiętaj jednak, by nigdy nie podawać kodu CVV/CVC, ponieważ służy on do pobierania kapitału, a nie jego przyjmowania.
Audyt Zgodności (Compliance): Prawo unijne a natychmiastowe transfery
Prześwietliłem podstawy prawne, na których opiera się awaryjna pożyczka z wypłatą omijającą krajowe sesje księgowe. Zautomatyzowane zasilenie plastiku nie jest szarą strefą – to w pełni autoryzowany protokół wdrożony na mocy zaktualizowanych dyrektyw europejskich o usługach płatniczych (PSD2 i wchodzących norm PSD3). Skonfrontowałem rynkowe praktyki z urzędowymi wymogami dotyczącymi silnego uwierzytelniania klienta (SCA – Strong Customer Authentication). Opracowałem poniższy wykaz źródeł, który udowadnia, że inżynieria transferu bezpośredniego to obecnie najlepiej chroniona prawnie metoda pozyskiwania cyfrowej gotówki.
📚 Źródła Analityczne i Bazy Państwowe (2026)
-
🏛️ Komisja Nadzoru Finansowego (KNF) – Ostrzeżenia i Standardy SCA Państwowe wytyczne dla instytucji pośredniczących. Sklasyfikowałem tutaj wymogi KNF dotyczące obowiązkowej, dwuetapowej weryfikacji tożsamości przy każdym zasileniu plastiku, co wprost blokuje dostęp do zewnętrznego kapitału przy użyciu kradzionych danych wirtualnych. https://www.knf.gov.pl/dla_rynku/dyrektywa_PSD2
-
🛡️ Urząd Ochrony Danych Osobowych (UODO) – Preautoryzacja Płatnicza Doktryna RODO w sektorze cyfrowym. Zestawiłem procedury minimalizacji danych (Data Minimization). Wytyczne UODO udowadniają, że czasowa blokada 1 zł w trybie preautoryzacyjnym jest najbezpieczniejszym modelem weryfikacji, chroniącym Twoje nowe zobowiązanie przed nadmiarowym gromadzeniem logów z pełnej historii konta. https://uodo.gov.pl/pl/138/2261
-
⚖️ Związek Banków Polskich (ZBP) – Standardy Card OCT Kluczowe opracowania techniczne dla bramek rozliczeniowych. Dokumentacja ta obnaża uwarunkowania technologiczne systemów Visa Direct oraz Mastercard Send, legitymizując zrzut środków w czasie rzeczywistym z ominięciem archaicznych izb rozliczeniowych (KIR). https://zbp.pl/dla-bankow/zespoly-i-rady/rady/Rada-Wydawcow-Kart-Bankowych