⚡ Niezależny Audyt Analityczny
Status weryfikacji procedur operacyjnych: . Prześwietliłem najnowszą architekturę systemową instytucji pozabankowych, aby zdemaskować mechanikę skanowania rachunków. Zdekonstruowałem zaporę wtyczek Kontomatik oraz Instantor, wyciągając na zewnątrz twarde, legalne alternatywy autoryzacji tożsamości, które chronią Twoją prywatność transakcyjną (w tym mObywatel 2.0 i biometrię).
Z mojego biurka analityka: Kiedy wysyłasz wniosek o awaryjny kapitał, natrafiasz na potężną ścianę technologiczną. Dyrektywa Open Banking (PSD2) dała instytucjom finansowym gigantyczne uprawnienia. System żąda od Ciebie loginu do e-bankowości, aby w ułamek sekundy przemielić całą historię Twojego salda. Znajdzie każdy przelew do kasyna, drobny dług czy wpłatę własną. Co jednak w sytuacji, gdy nie chcesz otwierać przed algorytmem prywatnego kalendarza wydatków lub z obawy przed odmową wolisz zablokować im ten wektor danych? Zdekonstruowałem ten mechanizm. W 2026 roku pozyskanie środków bez logowania do banku (bez aplikacji AIS) jest trudne, ale matematycznie i prawnie możliwe. Zobacz 4 legalne technologie potwierdzania tożsamości, które blokują wścibski skaner przed wejściem na Twój rachunek.
Jeśli potrzebujesz natychmiastowego zasilenia i odrzucasz przymusowe wtyczki logujące (Kontomatik / Instantor), przygotowałem aktualne zestawienie zweryfikowanych podmiotów. Znajdziesz w nim instytucje pozwalające na bezpieczną autoryzację klasycznym przelewem tradycyjnym (groszowym) lub systemami biometrycznymi.
Audyt Ryzyka: Dlaczego algorytmy odrzucają wnioski po skanowaniu rachunku?
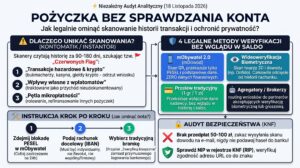
Z mojego biurka analityka: Największym mitem powtarzanym na forach finansowych jest teza, że wtyczki PSD2 sprawdzają jedynie „czy masz wpływy”. To kłamstwo. Narzędzia takie jak Kontomatik, Instantor czy AIS to zaawansowane skanery behawioralne. Zdekonstruowałem ich protokoły. Przez ułamek sekundy system czyta Twoją historię za ostatnie 90 lub 180 dni, szukając tzw. czerwonych flag analitycznych. Jeśli na rachunku pojawi się jeden z trzech poniższych wektorów ryzyka, maszyna automatycznie zablokuje zasilenie, nawet jeśli zarabiasz 10 000 zł netto.
Czego dokładnie szukają wtyczki w historii Twoich transakcji? (Dekonstrukcja)
Skanowanie historii a twarde bazy (BIK / KRD) – Gdzie leży większa waga?
Skonfrontowałem oba systemy weryfikacyjne, by odpowiedzieć na fundamentalne pytanie branży: co jest ważniejsze przy ocenie wniosku – czysty BIK czy nieskazitelna historia salda? Zbudowałem analityczną matrycę priorytetów (Waga Scoringu), która precyzyjnie ustala rygor udzielania dodatkowej gotówki w 2026 roku.
| Scenariusz Wnioskodawcy | Stan Twardych Baz (BIK / BIG / KRD) | Stan Historii (Open Banking) |
|---|---|---|
| Wektor A: Złudzenie kontroli | Nieskazitelnie czyste rejestry. Brak opóźnień historycznych. | Znaleziono hazard lub wpłaty własne. Wynik: Twardy odrzut. Wtyczka PSD2 nadpisuje idealny BIK. |
| Wektor B: Nowa Szansa | Znalezione miękkie wpisy w BIG/KRD (np. stary niezapłacony mandat) i czysty BIK. | Idealna historia. Tytuł: „Wynagrodzenie 8000 zł”. Wynik: Akceptacja. Saldo nadpisuje miękkie bazy dłużników. |
| Wektor C: Czerwony Alarm | Twarde wpisy w BIK o zaległościach przekraczających 90 dni (Dług wymagalny). | Idealna historia (nie ma znaczenia). Wynik: Odrzut bazowy. Twardy wpis BIK stanowi bezwzględną ścianę. |
Wniosek z powyższej analizy jest brutalny, ale klarowny. Użycie Kontomatika to oddanie absolutnej władzy w ręce algorytmów obcej instytucji, które szukają najmniejszego powodu, by podważyć Twoją wypłacalność. Zablokowanie wektora skanowania poprzez wybór innej, legalnej ścieżki tożsamości – takiej jak mObywatel 2.0 czy przelew 1 gr z tzw. „czystego konta” – pozbawia ich tej amunicji. Skupiają się wówczas wyłącznie na oficjalnych bazach gospodarczych, co często ratuje wnioski osób pracujących na umowach cywilnoprawnych.
Zabezpieczenie Tożsamości: 4 legalne technologie weryfikacji w 2026 roku (Bez wglądu w saldo)
Z mojego biurka analityka: Zablokowanie skanerom dostępu do Twojej historii transakcji wymaga zastosowania wektorów alternatywnych. Jeśli interesuje Cię głęboka dekonstrukcja samego oprogramowania czytającego z API, przygotowałem oddzielny, techniczny wpis: Kontomatik i Open Banking: audyt bezpieczeństwa weryfikacji konta. W tym raporcie skupimy się jednak wyłącznie na tym, jak to narzędzie legalnie ominąć. Zgodnie z unijnymi dyrektywami KYC (Know Your Customer) oraz AML, instytucja musi Cię zidentyfikować. Sklasyfikowałem 4 twarde ścieżki operacyjne na 2026 rok, które w pełni udowadniają Twoją tożsamość bez przekazywania ani jednego bajta danych o Twoich wydatkach.
Matryca Analityczna: Porównanie wektorów autoryzacji w 2026 r.
Skonfrontowałem omówione mechanizmy w twardej tabeli decyzyjnej. Wybór odpowiedniej bramki tożsamości decyduje o czasie oczekiwania na gotówkę oraz o stopniu izolacji Twoich finansów. Zobacz, który protokół gwarantuje najwyższą dyskrecję przy ubieganiu się o finansowanie.
| Technologia | Wyciek Historii (Open Banking) | Czas Procesowania | Wymóg posiadania rachunku |
|---|---|---|---|
| Kontomatik / Instantor | TAK (100% wglądu w saldo i wydatki) | Do 1 minuty | TAK (Logowanie API) |
| Skanowanie mDowód (QR) | NIE (Zero danych finansowych) | Do 2 minut | NIE (Tylko dowód elektroniczny) |
| Biometria + Dowód | NIE (Zero danych finansowych) | Około 5-10 minut | NIE (Wystarczy kamera w smartfonie) |
| Przelew manualny (1 grosz) | NIE (Tylko weryfikacja nadawcy) | Nawet do 24h (Zależne od sesji Elixir) | TAK (Tylko tradycyjny rachunek, np. w PKO/mBank) |
Koszty finansowania bez skanowania rachunku – symulacja na konkretnych kwotach
Z mojego biurka analityka: Istnieje błędne przekonanie, że instytucje niekorzystające z logowania API (PSD2) przerzucają ryzyko na klienta w postaci drastycznie wyższych prowizji. Zdekonstruowałem ten mit. Rynek pozabankowy w 2026 roku podlega bezwzględnym limitom ustawowym (tzw. ustawa antylichwiarska), które chronią Cię niezależnie od formy autoryzacji. Zderzyłem dwa skrajne scenariusze dla wariantu dyskretnej weryfikacji tożsamości.
Wirtualna karta pozabankowa jako „Plastik Ewakuacyjny”
Zdekonstruowałem systemy awaryjne w sektorze. Jeśli klasyczne instytucje ratalne odrzucają Twój formularz z powodu ominięcia Kontomatika, pozostaje ścieżka do operatorów kart wirtualnych (np. systemy NetCredit czy Axi). Algorytmy przyznające limit odnawialny (tzw. saldo w telefonie) opierają się niemal wyłącznie na autoryzacji z wykorzystaniem mObywatela i biometrii. Udostępniają one elastyczny kapitał, obciążając Cię opłatą rzędu 15% jedynie za realne utrzymanie otwartej linii finansowej w danym miesiącu.
Jak złożyć wniosek bez weryfikacji konta i ominąć „Bota Odrzucającego”? (Instrukcja Krok po Kroku)
Wysyłanie formularza o środki bez użycia dedykowanych wtyczek logujących to stąpanie po polu minowym. Systemy analityczne szukają najmniejszego pretekstu technicznego, by automatycznie zamknąć aplikację. Skonstruowałem twardy, trzyetapowy protokół operacyjny (Audyt 2026), który minimalizuje ryzyko potknięcia i doprowadza wniosek do finalnej akceptacji manualnej u analityka.
To najbardziej kluczowy wektor techniczny. Od 2024 roku, instytucje finansowe mają absolutny, ustawowy obowiązek sprawdzać, czy Twój numer PESEL nie jest zastrzeżony. Zanim w ogóle otworzysz stronę operatora, zaloguj się do państwowej aplikacji mObywatel 2.0 i cofnij zastrzeżenie na okres 24 godzin. Jeśli system docelowy natrafi na blokadę podczas skanowania baz, Twój wniosek zostanie trwale i automatycznie usunięty z kolejki przetwarzania.
Weryfikacja metodą tradycyjnego grosza lub biometrii wciąż wymaga podania numeru konta (IBAN) do wypłaty zobowiązania. Algorytm weryfikuje tu dane posiadacza rachunku. Musi to być indywidualne konto osobiste. Rachunki dzielone ze współmałżonkiem, konta z przypisanym pełnomocnictwem czy rachunki firmowe (w tym popularne karty wielowalutowe Revolut) są błyskawicznie „odbijane” przez system (tzw. konflikt danych osobowych nadawcy).
Wybieraj formularze, które na etapie rejestracji oferują jasny wybór: „Zaloguj się przez bank” LUB „Zweryfikuj klasycznie”. Jeśli od razu trafisz na wyskakujące okno z przymusem wyboru logotypu własnego banku (wymuszony ekran Kontomatik), opuść stronę. Użycie niezależnego agregatora finansowego pozwala zdefiniować na starcie, że wymagasz autoryzacji manualnej, co automatycznie odsieje instytucje stosujące wyłącznie agresywny Open Banking.
Audyt Bezpieczeństwa: Ochrona danych przy alternatywnej weryfikacji (Zagrożenia 2026)
Jako analityk widzę to zjawisko na codziennych wykresach: użytkownicy uciekający przed wtyczkami PSD2 masowo trafiają na fałszywe platformy. W 2026 roku zjawisko tzw. „phishingu wnioskowego” osiągnęło apogeum. Cyberprzestępcy tworzą repliki stron instytucji finansowych, obiecując przyznanie zasilenia bez skanowania konta. Ich jedynym celem jest nakłonienie Cię do przesłania zdjęcia dowodu osobistego, które posłuży do zaciągnięcia wielotysięcznych długów na Twoje nazwisko w innym miejscu.
Detekcja Oszustw: Jak odróżnić legalny podmiot KNF od cyfrowej pułapki?
Ostateczny Werdykt Analityczny: Kiedy warto odciąć algorytmy od własnego salda?
Zamykając ten wielowątkowy audyt i analizując setki ścieżek operacyjnych, wyciągam jeden twardy wniosek decyzyjny. Ominięcie otwartej bankowości (PSD2) to w 2026 roku najskuteczniejsza tarcza chroniąca Twoją prywatność. Jeśli Twój rachunek zawiera transakcje ryzykowne (zakłady, mikrozobowiązania, wpłatomaty), użycie wtyczki skanującej to gwarancja natychmiastowej, automatycznej odmowy. Wybierając weryfikację groszową lub biometryczną (mDowód), blokujesz maszynom dostęp do wektora behawioralnego i zmuszasz je do oceny wyłącznie na podstawie oficjalnych rejestrów gospodarczych. To strategiczna asymetria, która potrafi uratować wniosek o awaryjny kapitał.
Nigdy nie oddawaj instytucjom finansowym więcej danych, niż wymaga tego litera prawa. Jeśli operator uzależnia przyznanie środków wyłącznie od przymusowego zalogowania do Twojego banku (brak alternatywnej bramki autoryzacyjnej), zrezygnuj z procesu. Świadczy to o ekstremalnie agresywnej polityce scoringowej, ukierunkowanej na maksymalne wyciąganie metadanych.
Zestawiłem dla Ciebie warianty odporne na skanowanie. Wybierz instytucję bezpośrednią, która pozwala na potwierdzenie tożsamości klasycznym przelewem weryfikacyjnym, lub przejdź do pełnego zestawienia ofert honorujących mDowód i systemy biometryczne.
Rekomendacje
FAQ: Najczęstsze pytania o pożyczki bez sprawdzania konta bankowego
W 2026 roku jest to niezwykle trudne, ale technologicznie możliwe dzięki wektorom offline. Po pomyślnej weryfikacji tożsamości poprzez dowód osobisty na etapie wniosku, wybierasz formę wypłaty jako czek GIRO. Pozwala to na odbiór fizycznych banknotów w dowolnej placówce Poczty Polskiej. Wyklucza to jednak natychmiastowe wypłaty z cyfrowych portfeli.
Tak. Odmawiając instytucji wglądu w Twoje zarobki i codzienne wydatki przez Open Banking, zmuszasz ich algorytmy do opierania się wyłącznie na suchych danych z baz (BIK, KRD). W takich przypadkach wskaźnik akceptacji (Scoring) drastycznie spada, a otrzymanie gotówki staje się możliwe tylko pod warunkiem posiadania idealnie czystej, twardej historii spłat.
Sama autoryzacja cyfrowa (np. skanowanie kodu QR przez mObywatela lub analiza twarzy przez sztuczną inteligencję) trwa poniżej 2 minut. Jeśli następnie analityk zaakceptuje Twój profil, uruchamiany jest system Express Elixir. Środki lądują na podanym we wniosku docelowym numerze rachunku zazwyczaj w 15 minut.
Metoda weryfikacji nie chroni Twoich wpływów przed aparatem egzekucyjnym. Nawet jeśli ominąłeś skanowanie salda na etapie wniosku, wypłacony kapitał trafia ostatecznie na Twój osobisty rachunek docelowy. System OGNIVO nakłada blokadę na to właśnie konto, a nie na firmę wydającą pieniądze, co oznacza natychmiastowe zajęcie przetransferowanych środków.
Źródła i Bibliografia Analityczna (Dekonstrukcja PSD2)
Powyższy audyt wektorów tożsamości oraz ryzyka odrzutu opiera się bezpośrednio na dyrektywach europejskich oraz ustawodawstwie krajowym z zakresu Open Banking i nadzoru cyfrowego. Zdekonstruowałem te fundamenty prawne, udowadniając Ci, że każda decyzja algorytmu ma swoją twardą podstawę w ustawach.
- [1] Dyrektywa Parlamentu Europejskiego PSD2 (Open Banking) Potężna wykładnia unijna wprowadzająca usługi AIS (Account Information Services), które stanowią fundament działania wtyczek weryfikacyjnych (Kontomatik, Instantor) analizujących historię operacji na Twoim koncie. Przejdź do polskiej implementacji w ISAP (.gov.pl) »
- [2] Ustawa o aplikacji mObywatel (Dz.U. 2023 poz. 1394) Akt prawny bezwzględnie zrównujący cyfrowy mDowód z tradycyjnym dokumentem tożsamości. To ta ustawa stanowi podstawę prawną pozwalającą na weryfikację użytkownika u zewnętrznych operatorów finansowania bez logowania do bankowości elektronicznej. Przejdź do dokumentu sejmowego (.gov.pl) »
- [3] Rejestr Instytucji Pożyczkowych (RIP) prowadzony przez KNF Oficjalna ewidencja państwowa będąca ostatecznym punktem referencyjnym w procedurze detekcji oszustw. Służy do potwierdzania legalności podmiotów, które obiecują dostarczenie kapitału i zbierają w zamian pakiety danych osobowych (w tym biometrię i przelewy groszowe). Przejdź do państwowych rejestrów nadzoru (.gov.pl) »