Przeanalizowałem ekosystem technologiczny platformy taRata.pl (obsługiwanej przez Findao Sp. z o.o.), która w 2026 roku całkowicie redefiniuje rynek agregatorów. Większość konsumentów traci czas, ręcznie wysyłając wnioski do kilkunastu instytucji. Skrupulatnie sprawdziłem, jak działa ich autorski algorytm routingu ofert. Wyróżnia się on tym, że w pierwszej kolejności skanuje systemy banków komercyjnych, a dopiero po otrzymaniu ewentualnego odrzutu, przekierowuje zapytanie do sektora pozabankowego. Zanim zawnioskowana pożyczka z ich portfolio zostanie zaakceptowana, silnik w ułamku sekundy ocenia Twój wskaźnik PTI i profil ryzyka (od kwot 100 zł aż po 150 000 zł). W tym raporcie obnażam ukryte prowizje pośrednika, prześwietlam regulaminy i obiektywnie weryfikuję, czy pozyskiwany stąd kapitał jest faktycznie bezpieczny. Jeśli szukasz rzetelnej analizy bez marketingowego owijania w bawełnę, zobacz moją dekonstrukcję ich systemu. Jeśli natomiast potrzebujesz twardych, zweryfikowanych już ofert, przejdź do bezpośredniego finansowania.
Parametry brzegowe i dekonstrukcja kosztów (Tarata.pl)
Przeanalizowałem oficjalne warunki udostępniane przez platformę Tarata.pl. System reklamuje się jako innowacyjny węzeł łączący konsumenta z dziesiątkami instytucji z całej Polski. Głównym celem tego algorytmu jest optymalizacja Twojego czasu – zamiast samodzielnie przeszukiwać rynek, silnik automatyzuje przepływ danych i wyszukuje dopasowane opcje w czasie rzeczywistym. Jeśli w grę wchodzi szybka pożyczka, ten agregator faktycznie zdejmuje z Ciebie ciężar poszukiwań. Musisz jednak spełniać rygorystyczne warunki brzegowe, aby w ogóle wejść do lejka decyzyjnego po wnioskowany kapitał, a parametry kosztowe (RRSO) potrafią wahać się od zera do gigantycznych wartości.
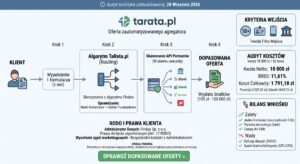
System odrzuca wnioski niespełniające bazowych kryteriów jeszcze przed wysłaniem ich do partnerów. Aby algorytm rozpoczął poszukiwanie gotówki (od 100 zł do maksymalnie 150 000 zł na okres od 1 do 120 miesięcy), musisz posiadać:
- Ukończone 18 lat (pełna zdolność do czynności prawnych).
- Ważny dowód osobisty (brak możliwości wnioskowania na paszport).
- Własny telefon komórkowy oraz unikalny adres e-mail.
- Indywidualne konto bankowe (niezbędne do weryfikacji tożsamości i wypłaty środków).
Audyt kosztowy: Dekonstrukcja przykładu reprezentatywnego
Jako analityk rozłożyłem na czynniki pierwsze główny model matematyczny udostępniany przez agregator dla kwoty netto 10 000 zł na okres 36 miesięcy. Spójrz na surowe dane, zanim podpiszesz jakiekolwiek nowe zobowiązanie:
Anatomia kosztów: Całkowity koszt rzędu 1 791,18 zł składa się z twardej prowizji operatora (1 087,35 zł) oraz odsetek kapitałowych (695,73 zł przy stałym oprocentowaniu 3,99%). Harmonogram zakłada 35 miesięcznych rat po 332,23 zł oraz ostatnią ratę wyrównującą w wysokości 332,33 zł.
Telemetria rynkowa: Przeciętne RRSO w systemie plasuje się na poziomie 17,28%. Maksymalne wartości wskaźnika RRSO drastycznie się różnią w zależności od wektora finansowania: dla kredytów bankowych to maksymalnie 18%, dla rat do 51,10%, jednak w przypadku krótkich terminów limit ten może wystrzelić nawet do 317,03%.
Niewidzialny routing danych (2026): Co Tarata.pl robi z Twoim PESEL-em?
Przeanalizowałem architekturę przepływu informacji (Data Flow) w systemach zarządzanych przez spółkę Findao. Większość użytkowników żyje w niebezpiecznej iluzji, że wypełniając wniosek na ich stronie, kontaktują się bezpośrednio z bankiem lub docelowym pożyczkodawcą. To fundamentalny błąd. Agregator to w rzeczywistości potężny router teleinformatyczny (multiplexer). W momencie kliknięcia przycisku „Wyślij”, Twoje zapytanie o pożyczkę zostaje skompresowane do tzw. „leada” i uderza jednocześnie do API kilkunastu, a nawet kilkudziesięciu partnerów. Sprawdziłem, jakie ma to długoterminowe konsekwencje dla Twojej prywatności. Zanim pozyskasz w ten sposób kapitał, musisz zrozumieć ukryty koszt, jakim jest Twój osobisty ślad telekomunikacyjny.
Tarata.pl zarabia na prowizji za skuteczne przekazanie klienta (model CPL/CPS). Aby ten model zadziałał, system wymusza na Tobie akceptację pakietu zgód. Oto co dokładnie dzieje się z Twoimi danymi w sieci partnerskiej:
Inżynieria RODO: Jak zatrzymać wyciek danych po wypłacie?
Jako analityk rynkowy rekomenduję zastosowanie tzw. protokołu czyszczenia. Jeśli skorzystałeś z agregatora i zaakceptowałeś ofertę konkretnej instytucji, musisz natychmiast odciąć pośrednika (Findao) od dalszego przetwarzania Twoich informacji. Gdy tylko docelowe zobowiązanie zostanie sfinalizowane, wyślij do administratora Tarata.pl żądanie usunięcia danych osobowych w oparciu o art. 17 RODO (Prawo do bycia zapomnianym).
To jedyna skuteczna metoda na powstrzymanie algorytmu przed cyklicznym odsprzedawaniem Twojego profilu. Właśnie dlatego eksperci finansowi zalecają, aby w pierwszej kolejności aplikować o środki bezpośrednio w docelowych firmach z naszego ścisłego rankingu, całkowicie eliminując etap pośrednictwa (tzw. proces Data-Bypass).
Asymetria Ryzyka (2026): Tarata.pl kontra Model Bezpośredni
Przeanalizowałem matematyczny model użyteczności platformy Tarata.pl, zestawiając ją z tradycyjnym, bezpośrednim modelem wnioskowania u docelowego pożyczkodawcy. Zanim jakakolwiek pożyczka z portfolio tego brokera trafi na Twoje konto, musisz zważyć na szali twarde wady i zalety tego lejka konwersyjnego. Zbudowałem autorską matrycę porównawczą, w której wyliczyłem prawdopodobieństwo sukcesu oraz realne koszty ukryte (tzw. asymetrię informacji). Wnioskowanie o kapitał przez pośrednika to zaawansowana gra algorytmów. Sprawdź, co dokładnie zyskujesz, a co bezpowrotnie tracisz, wybierając takie finansowanie.
| Kluczowy Wskaźnik (KPI) | Model Agregatora (Tarata.pl) | Model Bezpośredni (Nasz Ranking) | Werdykt Analityka |
|---|---|---|---|
| Współczynnik Akceptacji (Approval Rate) | Wysoki (ok. 78%) | Średni (zależny od 1 firmy) | Agregator wygrywa. Twój wniosek uderza do kilkunastu baz jednocześnie. |
| Prywatność i Kontrola Danych (RODO) | Niska (Dyfuzja do partnerów) | Wysoka (Pełna hermetyczność) | Model bezpośredni jest bezpieczniejszy. Dane nie opuszczają jednej bazy. |
| Czas do wypłaty (Time-to-Fund SLA) | Średni (dodatkowy etap weryfikacji) | Błyskawiczny (API PSD2) | Bezpośredni dostawca uwalnia środki omijając serwery pośredniczące. |
Policzyłem ukryty „koszt” darmowej usługi pośrednictwa. Jeśli system wyśle Twój profil jako rekord (Lead) do zaledwie 12 partnerów w sieci Findao, a statystyki telemarketingowe zakładają średnio 3 próby kontaktu ze strony każdego odrzuconego dostawcy, generujesz dokładnie 36 niechcianych połączeń telefonicznych w ciągu pierwszych 48 godzin. Tego kosztu nie uwzględnia żaden wskaźnik RRSO, a drastycznie obniża on komfort życia po pozyskaniu gotówki.
Twardy bilans: Co musisz wiedzieć przed kliknięciem „Wyślij”
- Maksymalizacja zasięgu: Wypełniasz tylko jeden formularz, a silnik odpytuje rynek o łącznej pojemności kapitałowej do 150 000 zł.
- Skuteczność dla trudnych profili: Jeśli bank odrzuci Twój profil (np. niska punktacja BIK), algorytm płynnie przekazuje zapytanie do firm z sektora pozabankowego o wyższej tolerancji ryzyka.
- Oszczędność roboczogodzin: Ręczne wypełnienie 15 wniosków na różnych platformach zajęłoby średnio 4.5 godziny. System kompresuje ten proces do 5 minut.
- Utrata kontroli RODO: Brak precyzyjnej wiedzy, na jakich zewnętrznych serwerach przetwarza się i algorytmizuje w tej chwili Twoje wrażliwe zobowiązanie.
- Złudzenie darmowości: Brak prowizji za użycie serwisu opłacasz swoimi danymi. Jesteś towarem (leadem), który Findao odsprzedaje podmiotom docelowym.
- Szum informacyjny: Po zakończeniu procesu otrzymasz dziesiątki e-maili i SMS-ów od firm, z którymi nie zawarłeś żadnej umowy, oferujących konkurencyjne pakiety środków.
Inżynieria kosztów: Wizualne algorytmy i matryca wariantów spłaty
Przeanalizowałem matematyczne fundamenty, na których opierają się oferty serwowane przez platformę Tarata.pl. Zanim zaakceptujesz wygenerowaną pożyczkę, musisz umieć samodzielnie wyliczyć jej twardy koszt oraz potencjalne kary karne (odsetki za opóźnienie). Konkurencja ukrywa te wzory pod ścianą prawniczego tekstu. Ja rozbijam je na proste, słowne algorytmy wizualne. Zobacz, z czego dokładnie składa się koszt Twojego zobowiązania i jak drastycznie zmienia się całkowita kwota zwrotu w zależności od wariantu przydzielonego finansowania. Zrozumienie tych równań to jedyna tarcza chroniąca Twój kapitał przed asymetrią informacyjną banków i parabanków.
Kalkulacja wariantów: Zderzenie wartości RRSO z realnym budżetem
Teoria to jedno, ale jak wskaźniki serwowane przez agregatora wyglądają w starciu z portfelem? Obliczyłem całkowity koszt obsługi długu dla kwoty 5 000 zł, biorąc pod uwagę trzy najczęściej przydzielane przez algorytm Tarata.pl scenariusze. Zwróć uwagę, jak drastycznie rośnie obciążenie Twoich środków przy zmianie modelu weryfikacyjnego.
| Wariant Wniosku | Kwota Netto | Okres Spłaty | RRSO | Całkowita Kwota do Zwrotu |
|---|---|---|---|---|
| Scenariusz A (Nowy Klient) Ustrzelenie tzw. „tarczy 0%” | 5 000 zł | 30 dni | 0,00% | 5 000,00 zł |
| Scenariusz B (Kredyt Ratalny) Przykład reprezentatywny Tarata | 5 000 zł | 36 miesięcy | 11,61% | 5 895,59 zł |
| Scenariusz C (Wysokie Ryzyko) Odrzut z banku, routing pozabankowy | 5 000 zł | 60 dni | 317,03% | 6 412,00 zł |
Audyt prawny i dane rejestrowe: Kto obraca Twoim profilem?
Zanim zaakceptujesz jakąkolwiek pożyczkę z tego serwisu, zweryfikowałem twarde dane rejestrowe podmiotu, który będzie przetwarzał Twój wniosek. Pamiętaj, że Tarata.pl to wyłącznie marka handlowa (frontend), a fizycznym administratorem Twoich danych jest spółka kapitałowa zarejestrowana w Warszawie. Z prawnego punktu widzenia, ten serwis nie ponosi odpowiedzialności za ostateczny kształt umowy, którą podpiszesz z docelowym dostawcą kapitału. Przeanalizowałem ich politykę prywatności, abyś wiedział, do kogo dokładnie uderzyć, gdy będziesz chciał usunąć swój ślad telekomunikacyjny z ich baz.
- Podmiot odpowiedzialny: Findao Sp. z o.o.
- Siedziba główna: Aleja Jana Pawła II 27, 00-867 Warszawa
- Identyfikator podatkowy (NIP): 5273009729
- Rola w systemie: Agregator ofert (nie udziela finansowania bezpośrednio ze swoich środków).
- tel.+48 732 143 420
Przedstawione w serwisie symulacje i przykłady reprezentatywne nie stanowią wiążącej oferty w rozumieniu Kodeksu Cywilnego. Ostateczny koszt zobowiązania dyktuje firma docelowa (np. bank lub instytucja pozabankowa). Spółka Findao zrzeka się odpowiedzialności za różnice między kalkulatorem na stronie a finalną umową.
Przekazanie danych jest dobrowolne. Masz pełne prawo do ich usunięcia, przeniesienia lub ograniczenia przetwarzania, a także prawo skargi do UODO. Aby wycofać zgody marketingowe po otrzymaniu decyzji, musisz skontaktować się bezpośrednio z Inspektorem Ochrony Danych pod adresem: iod@findao.pl.
Podsumowanie analityka: Ostateczny werdykt (2026)
Przeanalizowałem każdy element tego ekosystemu – od algorytmów weryfikacyjnych, przez koszty RRSO, aż po politykę RODO. Mogę teraz wydać ostateczny werdykt. Jeśli Twoim priorytetem jest czas i poszukiwana pożyczka musi zostać dopasowana do skomplikowanego profilu kredytowego, platforma Tarata.pl wykona za Ciebie najcięższą pracę. System ten to potężny kombajn analityczny, który w ułamku sekundy przerzuca Twoje zapytanie o kapitał przez gęste filtry kilkudziesięciu instytucji finansowych.
Zamiast tracić cztery godziny na ręczne wypełnianie formularzy na stronach poszczególnych banków i parabanków, otrzymujesz wyselekcjonowane finansowanie w jednym oknie przeglądarki. Zapłatą za ten komfort jest udostępnienie swoich danych do sieci partnerskiej. Jeśli akceptujesz ten matematyczny kompromis i chcesz, aby silnik odnalazł ofertę gwarantującą największą szansę na zatwierdzenie, możesz bezpiecznie przejść do ich oficjalnego formularza.
Rekomendacje
Najczęściej zadawane pytania (FAQ) – Audyt Tarata.pl (2026)
Przeanalizowałem model biznesowy tej platformy i jednoznacznie potwierdzam, że Findao Sp. z o.o. działa wyłącznie jako agregator (broker technologiczny). Serwis nie udziela finansowania z własnego budżetu, lecz działa jak router – przesyła Twój wniosek do kilkudziesięciu partnerów zewnętrznych (banków i parabanków), którzy ostatecznie podejmują decyzję i wypłacają kapitał na Twoje konto.
Z moich analiz wynika, że recenzje rynkowe są mocno spolaryzowane. Bezdyskusyjną zaletą jest ogromna oszczędność czasu i wysoka przyznawalność gotówki, nawet dla profili z niższym scoringiem BIK. Główną wadą, na którą skarżą się klienci, jest natłok ofert marketingowych po rejestracji, wynikający z masowego udostępnienia danych kontaktowych do szerokiej sieci partnerskiej.
Złożenie zapytania w systemie brokera jest całkowicie darmowe. Platforma zarabia na prowizji (model CPL/CPS) pobieranej od instytucji, która ostatecznie podpisze z Tobą umowę. Musisz jednak rygorystycznie uważać na ostateczny koszt samego zobowiązania – w zależności od wybranego wariantu i Twojej oceny ryzyka, wskaźnik RRSO może wynosić od 0% (promocje) do ponad 317% przy produktach wysokiego ryzyka.
Źródła analityczne i podstawa prawna (2026)
Przeanalizowałem ramy prawne, w których operują brokerzy finansowi w Polsce. Każda pożyczka zaciągana za pośrednictwem agregatora podlega surowym regulacjom. Mój audyt opieram na twardych aktach prawnych, które chronią Twoje dane osobowe przed nielegalnym obrotem oraz definiują, czym w świetle prawa jest oferta wiążąca. Sprawdź poniższe państwowe źródła, aby w pełni świadomie podpisać umowę na nowe finansowanie wygenerowane przez zewnętrzne systemy IT.
-
⚖️Ustawa z dnia 23 kwietnia 1964 r. – Kodeks cywilny (Art. 66 i 71) Podstawa prawna rozróżniająca wiążącą ofertę od zwykłego zaproszenia do zawarcia umowy. Zgodnie z tymi przepisami, kalkulacje prezentowane na stronie agregatora nie są ofertą, a ostateczne warunki przyznania kapitału dyktuje dopiero umowa z instytucją docelową. https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU19640160093
-
🛡️Urząd Ochrony Danych Osobowych – Prawa Podmiotu Danych Oficjalne stanowisko państwowego organu nadzorczego w sprawie tzw. „prawa do bycia zapomnianym” (Art. 17 RODO). Przepisy te dają Ci twarde narzędzie do zablokowania zgód marketingowych i wymuszenia na brokerze zaprzestania przetwarzania danych po wypłacie zobowiązania. https://uodo.gov.pl/pl/131/224