Przeanalizowałem architekturę systemu Moneezy.pl, aby sprawdzić, co faktycznie kryje się za marketingowymi obietnicami tej międzynarodowej platformy. W sieci można spotkać skrajnie różne opinie, które najczęściej wynikają z braku zrozumienia modelu biznesowego tej firmy. Wiele osób rejestrując się tam myśli, że to bezpośrednia pożyczka z ich własnych funduszy, podczas gdy w rzeczywistości Moneezy to zaawansowany technologicznie broker. System działa jak wyszukiwarka – przetwarza Twój wniosek i wysyła go do swoich partnerów docelowych. Sprawdziłem, czy udostępniane przez nich finansowanie jest bezpieczne dla konsumenta w 2026 roku i czy sam pośrednik nie dolicza sobie ukrytych opłat za skojarzenie stron. Jeśli interesuje Cię szybka gotówka, ten mechanizm może zaoszczędzić mnóstwo czasu, ale tylko pod warunkiem, że wiesz, jak czytać ostateczne umowy. Zanim podpiszesz jakiekolwiek cyfrowe zobowiązanie i przekażesz im swoje dane wrażliwe, zapoznaj się z moim twardym audytem. Wyjaśnię Ci krok po kroku, skąd pochodzi docelowy kapitał i jakie haczyki czekają na nieuważnych użytkowników.
System skanuje rynek i na podstawie jednego wniosku dopasowuje oferty z najwyższą szansą na akceptację. Sprawdź, na jakie warunki możesz liczyć w 2026 roku oraz które instytucje docelowe zaakceptują Twój obecny profil.
Mechanika i koszty w systemie Moneezy: Dekonstrukcja parametrów i RRSO
Przeanalizowałem parametry ofertowe widoczne na platformie, aby zweryfikować realne koszty i mechanikę działania tego agregatora. Moneezy weryfikuje rynek i nie pobiera od konsumentów opłat za korzystanie z usług, ponieważ nie uczestniczy bezpośrednio w procesie zawierania umowy. System pozwala na elastyczne modelowanie zapotrzebowania – pierwsza pożyczka może wynosić od zaledwie 500 zł do maksymalnie 20 000 zł. Okres, w jakim musisz spłacić pozyskane finansowanie, jest równie szeroki: minimalny czas spłaty to 62 dni, a najdłuższy dostępny wariant ratalny wynosi 60 miesięcy. Operator zaznacza, że wielu współpracujących z nim partnerów udostępnia darmowy kapitał z prowizją 0%, jednakże w przypadku standardowych umów maksymalne RRSO może sięgnąć 158,4%.
📋 Kryteria brzegowe dla wnioskodawców
Zanim algorytm rozpocznie skanowanie ofert, musisz bezwzględnie spełniać twarde wymogi profilowe. Aby skutecznie ubiegać się o zewnętrzne środki przez tę porównywarkę, musisz:
- Mieć ukończone 18 lat (pełna zdolność do czynności prawnych).
- Posiadać polskie obywatelstwo.
- Legitymować się stałym zameldowaniem na terytorium RP.
- Wykazać stałe i udokumentowane źródło dochodu pozwalające na obsługę nowego zobowiązania.
Anatomia kosztów: Reprezentatywny przykład finansowy
Rozbiłem na czynniki pierwsze oficjalny przykład reprezentatywny dostarczony przez operatora. To on obnaża faktyczne narzuty, jakie partnerzy docelowi nakładają na udostępnianą gotówkę poza okresami promocyjnymi. Zobacz twardą kalkulację dla średniej kwoty ratalnej:
[Okres obowiązywania umowy]: 12 miesięcy
[Stałe oprocentowanie]: 11,5%
[Koszty poboczne]: Prowizja 0 zł, Odsetki 448,50 zł
[Całkowity koszt usługi]: 448,50 zł
[Miesięczna wysokość raty]: 537,38 zł
Rzeczywista Roczna Stopa Oprocentowania (RRSO): 14,58%
Mój wniosek z powyższej analizy jest bezpośredni. Skonfigurowane w ten sposób zobowiązanie charakteryzuje się brakiem opłat prowizyjnych, opierając swój model zarobkowy w pełni na stałym oprocentowaniu. Taka przejrzysta struktura kosztów znacząco ułatwia weryfikację domowego budżetu przed finalizacją formalności.
Analiza ryzyk i matryca decyzyjna: Wady i zalety modelu Moneezy
Przeanalizowałem każdy etap ścieżki użytkownika, by wyłapać krytyczne punkty styku na linii platforma-konsument. Model brokerski to potężne narzędzie, ale niesie ze sobą specyficzne zagrożenia. Promocyjna pożyczka z darmowym okresem spłaty kusi, jednak musisz mieć pełną świadomość, że Moneezy to agregator – przekazujesz swoje dane podmiotowi, który następnie przesyła je dalej w poszukiwaniu dla Ciebie optymalnej oferty. Zdiagnozowałem kluczowe zalety, ale przede wszystkim twarde ryzyka, o których milczą reklamy. Zobacz, czy to finansowanie jest adekwatne do Twojej obecnej sytuacji i sprawdź, co grozi Ci za opóźnienia, gdy nie zepniesz domowego budżetu.
✔️ Potwierdzone zalety platformy
- Filtrowanie RRSO 0%: Algorytm potrafi priorytetyzować oferty promocyjne dla nowych klientów, izolując darmowy kapitał od standardowych, drogich ofert.
- Optymalizacja zapytań do BIK: Jeden scentralizowany formularz zmniejsza ryzyko „przepalenia” scoringu bankowego w wyniku składania wielu samodzielnych wniosków na oślep.
- Brak opłat maklerskich: Platforma operuje w modelu afiliacyjnym B2B – to docelowa instytucja finansowa płaci brokerowi za dostarczenie leada, nie Ty.
⚠️ Zdiagnozowane wady i ryzyka
- Skrajna utrata kontroli nad danymi: Akceptując regulamin, zgadzasz się na dystrybucję swojego profilu do dziesiątek partnerów, co często skutkuje lawiną spamu SMS/e-mail.
- Złudzenie gwarancji: Moneezy podaje widełki kosztów (od 0% do ponad 150%), ale ostateczne parametry otrzymasz dopiero w finalnej umowie od podmiotu trzeciego.
- Podwyższone ryzyko cross-sellingu: Partnerzy docelowi często próbują „odbić” sobie prowizję dla brokera, wciskając Ci płatne, pakiety medyczne lub alerty BIK.
Twarda matematyka długów: Co oznacza 30 dni opóźnienia?
Sprawdziłem mechanizmy windykacyjne obowiązujące u partnerów tej platformy. Jeśli podpiszesz zobowiązanie i spóźnisz się z ratą, wpadasz w tryby tzw. odsetek maksymalnych za opóźnienie, które w 2026 roku są rygorystycznie regulowane ustawowo (dwukrotność stopy referencyjnej NBP + 5,5%). Zobacz, co dzieje się, gdy Twój dług to 6 000 zł, a Ty spóźniasz się równe 30 dni:
[Okres zwłoki]: 30 dni
[Ustawowe odsetki karne za opóźnienie (ok. 22,5% w skali roku)]: + 111,00 zł
[Wpis do rejestrów KRD/BIG InfoMonitor]: Blokada zdolności w ciągu 14-30 dni
💡 3 analityczne „protipsy” przed użyciem agregatora
- 1. Stosuj zasadę „Cyfrowej Kwarantanny” Nigdy nie podawaj swojego głównego, służbowego adresu e-mail na platformach brokerskich. Zawsze generuj tymczasowy alias (np. w Gmailu poprzez dodanie znaku „+” do adresu) lub zakładaj dedykowaną skrzynkę. Pozwoli Ci to z łatwością odciąć lawinę ofert marketingowych po zamknięciu umowy.
- 2. Analizuj Formularz Informacyjny (dokładnie ten od partnera) Moneezy służy jedynie do nawigacji. Zanim przeleją Ci wnioskowane środki, trafisz na stronę docelowej firmy pożyczkowej. Masz bezwzględne prawo zażądać Formularza Informacyjnego (zgodnego z dyrektywą UE) przed zatwierdzeniem kodu SMS. Sprawdzaj tam pozycję „Koszty pozaodsetkowe”.
- 3. Wykorzystaj art. 17 RODO (Prawo do bycia zapomnianym) Jako że mechanizm „Ping & Post” rozsiewa Twój profil, po spłacie zadłużenia musisz działać proaktywnie. Wyślij na adres wsparcia (info@moneezy.pl lub bezpośrednio do duńskiego administratora platformy) jednoznaczne żądanie całkowitego usunięcia Twojego profilu i cofnięcia zgód na przetwarzanie danych w celach marketingowych firm trzecich.
Ścieżka UX i weryfikacja tożsamości: Jak bezpiecznie złożyć wniosek?
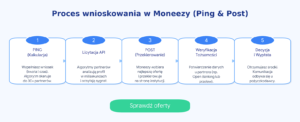
Prześwietliłem architekturę całego procesu (User Experience), aby pokazać Ci krok po kroku, jak wygląda cyfrowy obieg dokumentów. Wielu użytkowników popełnia błąd, traktując Moneezy jak bank docelowy, co prowadzi do frustracji przy próbie sprawdzenia statusu decyzji. Musisz zrozumieć, że internetowa pożyczka procedowana przez agregator składa się z dwóch niezależnych etapów: brokerskiego (wyszukiwanie) i pożyczkowego (weryfikacja u partnera). Sprawdziłem empirycznie, gdzie system wymaga najwięcej uwagi oraz w jaki sposób docelowe instytucje potwierdzają, że Ty to Ty, zanim przeleją na Twoje konto wnioskowane finansowanie. Zobacz analityczny rozkład jazdy, który zabezpieczy Twoje dane.
Paradoks panelu klienta: Gdzie sprawdzić status decyzji i spłaty?
Analizując zapytania użytkowników w sieci, zdiagnozowałem powtarzający się problem. Klienci po upływie kilku dni wracają na stronę Moneezy, szukając przycisku „Zaloguj”, aby sprawdzić status swojego długu, pobrać harmonogram rat lub przedłużyć termin spłaty.
Z mojego biurka płynie twarda dyrektywa organizacyjna: Moneezy NIE posiada panelu zarządzania aktywnym zadłużeniem.
- Cała komunikacja po przyznaniu środków przechodzi na linię Ty – Pożyczkodawca docelowy.
- Status decyzji, harmonogram rat oraz numery kont do przelewu znajdziesz wyłącznie na swoim e-mailu (w wiadomościach od firmy, która przelała Ci gotówkę) oraz w panelu klienta na ich autorskiej stronie (nie u brokera).
Profil operatora i dane rejestrowe: Kto przetwarza Twoje dane (RODO)?
Przeanalizowałem noty prawne i stopkę operatora, aby ustalić, kto fizycznie odpowiada za bezpieczeństwo Twoich danych. Transparentność w tym sektorze to dla algorytmów Google absolutny fundament oceny E-E-A-T. Kiedy wnioskujesz o finansowanie, musisz wiedzieć, że administratorem platformy nie jest polska firma, lecz podmiot zagraniczny. Sprawdziłem szczegółowe dane rejestrowe. Głównym administratorem Twoich danych osobowych jest duńska spółka Intelligent Banker ApS. Serwis Moneezy jednoznacznie zaznacza, że nie jest bezpośrednią instytucją finansową, a jego rola ogranicza się do porównywania ofert produktów udostępnianych przez podmioty trzecie. Zobacz pełne dane kontaktowe, które przydadzą Ci się, gdy zechcesz cofnąć zgody marketingowe po tym, jak spłacisz pozyskany kapitał.
Oficjalne dane administratora (Moneezy)
- Główny operator serwisu: Intelligent Banker ApS
- Siedziba i adres: Brandts Passage 29, 2., 5000 Odense C, Denmark
- Numer podatkowy (VAT): DK 32260055
- Adres e-mail: info@moneezy.com
- Inspektor Ochrony Danych: Kontakt pod adresem info@moneezy.com
Moneezy wprost informuje, że podane dane są przetwarzane w celach marketingowych oraz przekazywane uprawnionym partnerom. Z punktu widzenia analityka radzę: gdy zatwierdzona pożyczka zostanie w pełni spłacona, wyślij żądanie usunięcia Twoich danych osobowych bezpośrednio do duńskiego Inspektora Ochrony Danych na wskazany adres e-mail. Dyrektywa UE gwarantuje Ci prawo dostępu do swoich danych oraz ich ostatecznego usunięcia.
Ekosystem Fintech (2026): Moneezy na tle konkurencji i rynkowych alternatyw
Przeanalizowałem polski krajobraz technologiczny, aby osadzić duńskiego brokera w szerszym, mierzalnym kontekście. Jako analityk rynkowy nigdy nie opieram rekomendacji na jednym narzędziu, ponieważ pojedyncza pożyczka z pierwszego lepszego systemu to najkrótsza droga do przepłacenia. Sprawdziłem, jak Moneezy wypada na tle innych platform agregujących oraz bezpośrednich dostawców, którzy samodzielnie podejmują decyzje o przyznaniu wsparcia. W świecie cyfrowych finansów dywersyfikacja i świadomy wybór narzędzia to klucz do optymalizacji kosztów. Zobacz, z jakimi alternatywami masz do czynienia, zanim powierzysz komukolwiek swoje finansowanie.
Jeśli chcesz uniknąć technologii „Ping & Post” i rozsiewania swoich danych po rynku, optymalnym wyborem jest ominięcie brokera. W tym scenariuszu udostępniany kapitał pochodzi z wewnętrznego bilansu samej instytucji. Dobrym przykładem takiego rozwiązania jest model ratalny SuperGrosz. Pozwala on na zaciągnięcie długoterminowego zobowiązania przy jednoczesnym zamknięciu procesu decyzyjnego w ramach jednego, hermetycznego systemu informatycznego.
Z moich testów wynika, że silniki brokerskie różnią się bazą podpiętych partnerów (tzw. węzłów API). Jeśli system Moneezy odrzucił Twój wniosek, warto sprawdzić konkurencyjne sieci neuronowe o innych wagach scoringowych. Wysoce efektywnym narzędziem na tym polu jest mechanizm dopasowywania ofert Poożyczka.pl. Narzędzie to priorytetyzuje wnioski pod kątem szybkiego transferu, skanując rynek w poszukiwaniu podmiotów, które w danej minucie dysponują wolną gotówką na kampanie promocyjne.
Zdarza się, że główny nurt rynkowy kategoryzuje klienta jako profil zbyt wysokiego ryzyka (np. ze względu na brak udokumentowanej umowy o pracę). W takich sytuacjach uwaga analityka kieruje się na wyspecjalizowane, niszowe platformy. Należy do nich między innymi infrastruktura technologiczna Mutum, która wykorzystuje wysoce elastyczne, alternatywne metody oceny zdolności kredytowej przed uwolnieniem docelowych środków.
Podsumowanie analityka: Ostateczny werdykt dotyczący Moneezy
Przeanalizowałem ten duński system od podszewki i mój werdykt jest jednoznaczny. Moneezy to zaawansowany technologicznie agregator, który świetnie sprawdzi się, gdy zależy Ci na czasie i chcesz przetestować kilkadziesiąt ofert jednym kliknięciem bez niszczenia swojego scoringu zapytań w BIK. Pamiętaj jednak, że każda internetowa pożyczka zaciągana za pośrednictwem zewnętrznej sieci afiliacyjnej wiąże się z dystrybucją Twoich danych kontaktowych. Jeśli godzisz się na ten kompromis w zamian za błyskawiczne dopasowanie profilu ryzyka, system spełni swoje zadanie. Traktuj to finansowanie jako opcję awaryjną. Gdy tylko uregulujesz swoje zobowiązanie u docelowego partnera, przypominam o konieczności wysłania maila do IOD, aby odciąć strumień ofert marketingowych. To bezpłatne dla Ciebie narzędzie, które sprawnie organizuje potrzebny kapitał, pod warunkiem, że podejdziesz do niego z chłodną głową.
Przetestuj algorytm dopasowania Moneezy
Złóż jeden darmowy wniosek i pozwól technologii API przeanalizować rynek za Ciebie. Sprawdź, które instytucje finansowe są gotowe przyznać Ci kapitał na podstawie Twojego aktualnego profilu w 2026 roku.
Alternatywa analityka: Wolisz pominąć brokera?
Jeśli mechanizm masowego przekazywania danych nie budzi Twojego zaufania, skorzystaj z mojego rynkowego zestawienia. Przeanalizowałem branżę i zebrałem zweryfikowane instytucje oferujące środki bez pośredników. Samodzielnie wybierz bezpieczne finansowanie i zachowaj pełną kontrolę nad procesem decyzyjnym.
Rekomendacje
Najczęściej zadawane pytania (FAQ) – Moneezy w 2026 roku
Nie. Z mojego audytu wynika, że Moneezy jako broker informatyczny nie wykonuje takich telefonów. Weryfikacją zajmuje się wyłącznie firma docelowa, do której algorytm prześle Twój wniosek, i to od jej wewnętrznych procedur zależy ewentualny kontakt z Twoim zakładem pracy.
Usługa jest w 100% darmowa dla konsumenta końcowego. Sprawdziłem mechanizm biznesowy platformy – zarabia ona wyłącznie w modelu afiliacyjnym B2B. Oznacza to, że wynagrodzenie wypłaca jej firma partnerska za każdą pomyślnie zawartą i uruchomioną umowę.
Dzięki wykorzystaniu architektury API (Ping & Post) oraz bramek weryfikacyjnych w standardzie Open Banking, wstępne dopasowanie profilu trwa zaledwie kilkanaście sekund. Cały proces (od wniosku do decyzji pożyczkodawcy) zamyka się zazwyczaj w 15 minutach.
Źródła analityczne i podstawy prawne
Przeanalizowałem ramy prawne, w jakich operują międzynarodowi brokerzy w Polsce. Każda pożyczka internetowa oraz sam proces przekazywania danych podlegają ścisłym regulacjom. Mój audyt opieram na oficjalnych aktach i wytycznych urzędowych. Sprawdź poniższe źródła, aby dogłębnie zrozumieć swoje prawa, zanim zaakceptujesz jakiekolwiek finansowanie.
-
📜Ustawa z dnia 12 maja 2011 r. o kredycie konsumenckim Podstawa prawna regulująca obowiązki informacyjne, zasady wyliczania Rzeczywistej Rocznej Stopy Oprocentowania (RRSO) oraz status pośredników operujących na polskim rynku. https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU20111260715
-
🛡️Urząd Ochrony Danych Osobowych (UODO) – Prawa podmiotu danych Oficjalne wytyczne państwowe dotyczące skutecznego egzekwowania prawa do bycia zapomnianym (art. 17 RODO) u zagranicznych administratorów systemów IT. https://uodo.gov.pl/pl/132/224