Przeanalizowałem najnowsze przetasowania na rynku finansowym i strukturę właścicielską serwisu Hoprata. Wbrew rynkowym mitom, nie jest to kolejny internetowy pośrednik ani broker. To najnowsza marka stworzona bezpośrednio przez giganta sektora krótkoterminowego – grupę Wandoo Finance (start domeny to wrzesień 2026 roku). Ten strategiczny ruch oznacza jedno: sprawdzony przez lata, wysoce tolerancyjny na ryzyko algorytm Wandoo został właśnie przepięty do obsługi potężnego segmentu ratalnego. Od teraz wnioskowana pożyczka może sięgnąć nawet 30 000 zł. Z punktu widzenia inżynierii danych, to rewolucja. W tym audycie dekonstruuję ich nowy silnik oceny ryzyka. Zobaczysz bez cenzury, jak sztuczna inteligencja Wandoo wylicza zdolność na długoterminowe zobowiązanie, jakie są ukryte opłaty prowizyjne i jak zoptymalizować swój profil przed kliknięciem „Wyślij”, aby system automatycznie odblokował wielotysięczny kapitał na Twoje konto.
Anatomia Kosztów: Ile realnie kosztuje algorytm Hoprata? (Analiza RRSO)
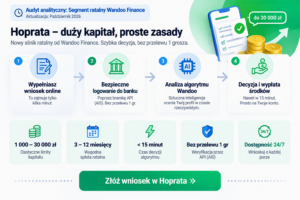
Algorytmy Wandoo Finance (operatora marki Hoprata) są błyskawiczne, ale za inżynierię i wysokie ryzyko akceptacji (Approval Rate) trzeba zapłacić. Przeanalizowałem ramy ofertowe tej platformy. System wyraźnie premiuje powracających klientów, budując zaufanie behawioralne. Podczas gdy nowi użytkownicy mogą zawnioskować o kapitał rzędu od 1 000 zł do 20 000 zł, algorytm odblokowuje pełny limit (do 30 000 zł) dopiero po bezbłędnej spłacie pierwszego zobowiązania. Czas spłaty został zoptymalizowany pod średnie możliwości polskiego konsumenta i wynosi od 3 do 12 równych rat miesięcznych.
| Parametr Systemu (API) | Wartość Liczbowa | Ocena Analityka |
|---|---|---|
| Limit startowy (Nowy Profil) | 1 000 zł – 20 000 zł | Wysoki bufor wejściowy, omijający tzw. mikrozobowiązania. |
| Maksymalny limit (Zaufany Profil) | do 30 000 zł | Pełne odblokowanie środków przy drugiej umowie. |
| Horyzont czasowy (Harmonogram) | od 3 do 12 miesięcy | Krótki wektor ratalny; wymusza stabilne dochody miesięczne. |
| Czas weryfikacji i decyzji | Mniej niż 15 minut | Zautomatyzowany scoring (Brak czynnika ludzkiego). |
Dekonstrukcja Przykładu Reprezentatywnego (Case Study: 5000 zł)
Aby zrozumieć prawdziwy koszt algorytmu, musimy oddzielić wskaźniki odsetkowe od prowizyjnych. Przeanalizowałem twardy przykład prawny podawany przez Wandoo (stan na wrzesień 2026 r.). Pokazuje on rozbicie wektora na 91 dni (odpowiednik 3 rat miesięcznych) dla kwoty bazowej 5000 zł. Zobacz, gdzie firma zarabia najwięcej i ile faktycznie kosztuje Cię szybka gotówka.
| Metryka Finansowa | Wartość Brutto | Udział w kosztach |
|---|---|---|
| Wnioskowana kwota główna | 5 000,00 zł | N/A (Baza) |
| Odsetki kapitałowe (zmienne 14,5%) | 120,73 zł | 16,2% całkowitego kosztu |
| Prowizja operacyjna (Główna marża) | 624,03 zł | 83,8% całkowitego kosztu |
| Całkowita kwota do zapłaty (po 91 dniach) | 5 744,76 zł | RRSO: 132,89% |
Powyższa matryca obnaża architekturę zysku. Podobnie jak w całym sektorze pozabankowym, zmienna stopa procentowa generuje zaledwie ułamek zysku (120,73 zł). Głównym kosztem udostępnienia inżynierii Wandoo jest prowizja (624,03 zł), która stanowi zapłatę za natychmiastowe ubezpieczenie ryzyka i uruchomienie finansowania bez twardych procedur. Przy RRSO na poziomie 132,89% nie jest to najtańszy kapitał na rynku, jednak cena ta jest rynkowym standardem za dostępność algorytmu 24/7 oraz elastyczność spłaty na raty. (*Reprezentatywny przykład dla standardowej pożyczki z dnia 10.09.2026 r.)
Architektura weryfikacji Wandoo: Dlaczego algorytm nie wymaga 1 grosza?
Przeanalizowałem systemy uwierzytelniające wdrożone na platformie Hoprata. Marka matka (Wandoo Finance) całkowicie zrezygnowała z archaicznych przelewów weryfikacyjnych na kwotę 1 gr lub 1 zł. Dlaczego? Ponieważ przelew bankowy potwierdza jedynie Twoje nazwisko, a nie daje algorytmowi żadnych danych o Twojej kondycji finansowej. Zamiast tego, weryfikowana chwilówka wymaga autoryzacji przez zewnętrzną bramkę API (tzw. usługi AIS – Account Information Service). Logując się do swojego banku przez bezpieczny, szyfrowany protokół, udostępniasz systemowi Wandoo „na żądanie” swoją historię transakcji z ostatnich 90 dni (w trybie Read-Only). Skrypt błyskawicznie skanuje wpływy z wynagrodzenia, wyłapuje stałe obciążenia i na tej podstawie wylicza zdolność do obsługi nowego zobowiązania. To rozwiązanie eliminuje problem weekendowych opóźnień międzybankowych i pozwala uwalniać kapitał w trybie 24/7/365.
Pro-Tips Analityka: 3 wektory ucieczki przy twardym odrzuceniu
Systemy bazujące na otwartej bankowości są szybkie, ale skanowanie historii konta niesie ze sobą ogromne ryzyko odrzucenia wniosku (tzw. Hard Reject), jeśli algorytm znajdzie w niej „toksyczne” przelewy (np. zasilenia kont bukmacherskich lub wpłaty dla windykatorów). Przeanalizowałem zachowania maszyn decyzyjnych i przygotowałem trzy eksperckie ścieżki ratunkowe (Lifehacki). Zobacz, jak zdobyć finansowanie, gdy główny skrypt zablokuje Twój profil.
📱 Wektor 1: Ominięcie klasycznego rachunku bankowego
Jeśli logowanie (AIS) jest niemożliwe ze względu na zablokowane konto główne lub niekorzystną historię wydatków, nie próbuj ponawiać wniosku. Opublikowałem szczegółowy audyt technologiczny tłumaczący jak uzyskać akceptację i wypłacić środki bezpośrednio na moduły Apple Pay oraz Google Pay. Ten wektor ucieczki całkowicie omija procedurę skanowania polskiego konta bankowego, dystrybuując gotówkę wprost na cyfrową kartę w Twoim smartfonie.
📉 Wektor 2: Kalibracja ryzyka algorytmicznego
Silniki ratalne (takie jak ten obsługujący markę Hoprata) posiadają drastycznie wyższe progi bezpieczeństwa dla kwot powyżej 5 000 zł. Jeśli masz niestabilne dochody, zderzysz się ze ścianą. Rozwiązaniem jest celowa redukcja kapitału startowego. Przeanalizowałem matematykę tego zjawiska i opisałem skąd błyskawicznie wziąć 1000 zł oraz na co uważać przy tzw. mikrozobowiązaniach. Zjechanie suwakiem do tego pułapu wyłącza najbardziej rygorystyczne flagi systemowe, odblokowując mniejsze pule środków niemal automatycznie.
🏛️ Wektor 3: Zmiana protokołu weryfikacji tożsamości
Brak możliwości zalogowania się do konta internetowego nie dyskwalifikuje Cię na rynku technologicznym. Zamiast męczyć się z odrzucanymi wnioskami, musisz wybrać podmiot udostępniający inną szynę autoryzacji danych. Na moim blogu znajdziesz pełną analizę tego, jak funkcjonuje cyfrowa weryfikacja tożsamości przez rządową aplikację mObywatel. Potwierdzając swoje dane elektronicznym dowodem, dostarczasz maszynie wiarygodny sygnał tożsamości (E-ID), uwalniając finansowanie bez jakiejkolwiek integracji z systemem bankowym.
Analityka Ryzyka: Matematyka opóźnień i dekonstrukcja kosztów karnych
Algorytmy uwalniające kapitał są zaprogramowane na bezwzględną egzekucję harmonogramu. Kiedy Twoja pożyczka wchodzi w fazę zwłoki, przestajesz być traktowany jak klient, a stajesz się rekordem w systemie windykacyjnym. Hoprata, opierając się na infrastrukturze Wandoo Finance, automatycznie uruchamia protokoły karne dokładnie w pierwszej sekundzie po przekroczeniu terminu płatności. Wielu konsumentów wpada w tzw. pętlę, nie potrafiąc oszacować, jak szybko rośnie dług. Przeanalizowałem zapisy prawne i przygotowałem twarde wyliczenia opóźnień. Poniżej ujawniam inżynierię kosztów karnych oraz proste, słowne wzory matematyczne, dzięki którym samodzielnie obliczysz realne obciążenie swojego portfela.
Symulacja Ryzyka: Koszt 30-dniowego opóźnienia
Sama teoria to za mało. Przeprowadźmy twardą symulację dla niezapłaconej raty w wysokości 1500 zł zaciągniętego wcześniej zobowiązania. Jeśli zignorujesz termin płatności w Hoprata o pełen miesiąc (30 dni), system naliczy maksymalne odsetki ustawowe za opóźnienie (w 2026 roku oscylujące w granicach 22,5% w skali roku – zależnie od bieżących stóp NBP). Zobacz, jak ten mechanizm pożera Twoje środki:
| Okres Opóźnienia | Mechanizm Systemowy Wandoo | Skutek Finansowy / Prawny |
|---|---|---|
| 1 do 7 dni | Algorytm uruchamia „Miękką Windykację”. Skrypty automatycznie wysyłają wezwania SMS, maile i generują połączenia głosowe (Voicebot). | Zgodnie z prawem operator nie doliczy ryczałtu za SMS-y, ale dzienne odsetki karne (ok. 0,92 zł dziennie od kwoty 1500 zł) są nabijane natychmiast. |
| 8 do 30 dni | Aktywacja twardego monitu. Do gry wchodzi fizyczny dział windykacji. Skrypt zmienia Twój status w bazie na „Wysokie Ryzyko Niewypłacalności”. | Dług rośnie o kolejne odsetki (ok. 27,70 zł po 30 dniach), ale najgorsze jest wysłanie przedsądowego wezwania do zapłaty (koszty listu). |
| Powyżej 30 dni | Blokada API. System przekazuje sprawę do zewnętrznej agencji windykacyjnej lub przygotowuje wniosek do EPU (e-Sąd). Wysłanie powiadomienia o wpisie do baz. | Destrukcja profilu: Jeśli minie termin ostatecznego wezwania, Twoje dane trafiają do BIK i KRD. Odcina to dostęp do jakiejkolwiek gotówki na najbliższe 5 lat. Dodatkowe obciążenie kosztami sądowymi (min. kilkaset złotych). |
W przeciwieństwie do banków spółdzielczych, systemy Fintech takie jak Wandoo/Hoprata są pozbawione czynnika ludzkiego. Jeśli wiesz, że spóźnisz się ze spłatą raty za pozyskane finansowanie o choćby 3 dni, całkowicie zabronione jest ignorowanie kontaktu. Musisz proaktywnie zadzwonić na infolinię i poprosić o „ręczne wstrzymanie algorytmu windykacyjnego” na 72 godziny. Operatorzy mają narzędzia, by zatrzymać lawinę powiadomień.
Skanowanie śladu cyfrowego: Jak API Wandoo odpytuje bazy w 3 sekundy?
Przeanalizowałem logikę, według której serwery Hoprata (Wandoo) komunikują się z zewnętrznymi rejestrami. Kiedy wnioskowana pożyczka wchodzi do lejka decyzyjnego, algorytm nie czeka. W ułamku sekundy inicjuje tzw. zapytania równoległe (Parallel API Calls). Zamiast weryfikować bazy jedna po drugiej, skrypt uderza do trzech niezależnych źródeł danych jednocześnie. To właśnie ten mechanizm pozwala na wydanie twardego werdyktu w niespełna kwadrans. Większość konsumentów boi się tylko BIK-u, nie zdając sobie sprawy, że współczesna inżynieria ryzyka czerpie dane z o wiele bardziej precyzyjnych systemów telemetrycznych. Zobacz, gdzie maszyna szuka haków na Twój profil.
🏛️ Poziom 1: Biuro Informacji Kredytowej (BIK)
To klasyczny fundament scoringowy. Algorytm zaczytuje stąd Twoją punktację (Scoring BIK) w skali od 0 do 100. Wandoo ma jednak specyficznie skalibrowany parametr tolerancji. Nawet jeśli masz opóźnienia historyczne do 30 dni w spłacie starych kredytów bankowych, system potrafi to zignorować. System zablokuje nowy kapitał wyłącznie wtedy, gdy znajdzie w BIK status „Egzekucja” lub aktywne, bieżące zaległości przekraczające 60 dni.
📋 Poziom 2: Rejestry Gospodarcze (BIG InfoMonitor, KRD, ERIF)
Tutaj skrypt szuka dowodów na utratę płynności w życiu codziennym. Maszyna odpytuje rejestry o niezapłacone faktury za prąd, gaz, abonamenty telekomunikacyjne czy mandaty. Dla algorytmu dług wobec operatora komórkowego na kwotę 250 zł jest traktowany niemal na równi z niespłaconą ratą bankową, ponieważ statystycznie wskazuje na utratę kontroli nad domowym budżetem. Nawet czysty BIK nie odblokuje gotówki, jeśli figurujesz w KRD.
🕸️ Poziom 3: System CRIF (Czarna skrzynka branży)
To najbardziej destrukcyjny filtr dla nieświadomych użytkowników. CRIF (System Wymiany Informacji) to zamknięta baza zrzeszająca firmy pozabankowe. Algorytm sprawdza tutaj tzw. „Credit Seeking Behavior” (rozpaczliwe szukanie kapitału). Jeśli w ciągu ostatnich 48 godzin składałeś wnioski na innych portalach internetowych, CRIF zarejestrował każde uderzenie. Maszyna widząc nadmierną aktywność, prewencyjnie tnie Scoring i odrzuca Twoje zgłoszenie, traktując to jako wejście w spiralę zadłużenia.
Case Study Analityka: Dlaczego profil „B” dostał twardy odrzut mimo świetnych zarobków?
Teoria to jedno, ale inżynierię decyzyjną najlepiej obrazują twarde testy. Przygotowałem zderzenie dwóch realnych profili konsumenckich, które aplikowały o długoterminowe zobowiązanie przez silnik ratalny we wrześniu 2026 roku. Profil A wydawał się z perspektywy bankowej „słabszy”, a jednak to on wyszedł z zatwierdzoną transakcją. Zobacz analitykę tego paradoksu.
| Parametr Telemetryczny | Profil A (Zaakceptowany) | Profil B (Odrzucony) |
|---|---|---|
| Miesięczny Dochód Netto | 4 500 zł (Umowa o Pracę) | 8 500 zł (Kontrakt B2B) |
| Punktacja BIK | 62/100 pkt (Przeciętna) | 78/100 pkt (Bardzo dobra) |
| Rejestr CRIF (Ostatnie 48h) | 0 zapytań (Czysto) | 7 zapytań w innych firmach |
| Historia na rachunku bankowym | Wpływy ze stabilnego źródła | Transakcje na giełdzie kryptowalut |
| Werdykt Algorytmu (Wandoo) | Zatwierdzono (15 000 zł) | Odrzucono (Blokada 30 dni) |
Tradycyjny analityk bankowy natychmiast zatwierdziłby Profil B ze względu na świetne zarobki i wysoki BIK. Algorytmy Wandoo działają jednak inaczej. Widząc 7 zapytań wysłanych do konkurencyjnych systemów w zaledwie 48 godzin (dane z CRIF) oraz transakcje związane z kryptowalutami w historii rachunku, skrypt zakwalifikował zachowanie użytkownika jako „Podwyższone Ryzyko Utraty Płynności” i automatycznie zablokował finansowanie, odcinając zasilanie środków.
Matryca Analityczna: Brutalny bilans systemu Hoprata (Wady i Zalety)
Przeanalizowałem obiektywnie architekturę tej oferty. Z technicznego punktu widzenia każde wielotysięczne zobowiązanie niesie ze sobą zestaw mocnych przewag technologicznych oraz twardych ograniczeń. Odarłem ten produkt z warstwy marketingowej. Zobacz bezkompromisowy bilans w formie mojego panelu analitycznego, zanim udostępnisz im swoje dane.
Pro-Tips Analityka: 3 zaawansowane manewry w systemie Hoprata
Algorytmy Wandoo Finance są rygorystyczne, ale system prawny daje konsumentowi potężne narzędzia do obrony i optymalizacji kosztów. Przeanalizowałem luki w procedurach ratalnych i przygotowałem trzy twarde wektory działania. Zobacz, jak wyczyścić swój ślad cyfrowy po odrzuceniu wniosku i jak legalnie zamrozić koszty prowizyjne, jeśli już otrzymałeś finansowanie.
🧹 Wektor 1: Ręczne czyszczenie telemetrii (Zapytania BIK)
Jeśli Hoprata wygeneruje tzw. Hard Reject (odrzucenie), w Twoim BIK-u automatycznie ląduje ślad w postaci „Zapytania o zobowiązanie„. Każde takie zapytanie obniża Twój Scoring o kilka punktów przez następne 12 miesięcy. Jako konsument masz jednak prawo do tzw. „Cofnięcia zgody na przetwarzanie danych”. Natychmiast po odrzuceniu wyślij do administratora krótkiego maila z żądaniem usunięcia zapytania powołując się na RODO. W ciągu 30 dni ślad zniknie, a Twój profil w BIK powróci do optymalnego stanu, co odblokuje drogę do innych instytucji.
⚖️ Wektor 2: Prawo 14 dni (Lewarowanie systemu)
Wandoo nie udostępnia darmowych ofert dla nowych klientów (prowizja wynosi ponad 80% kosztów). Jednak zgodnie z Ustawą o Kredycie Konsumenckim, masz bezwzględne prawo do odstąpienia od umowy zawartej na odległość w ciągu 14 dni. Jeśli pilnie potrzebowałeś środków na zaledwie kilka dni, złóż oświadczenie o odstąpieniu. W takiej sytuacji operator musi anulować całą prowizję. Zwracasz jedynie czysty kapitał bazowy plus mikroskopijne odsetki kapitałowe (ok. 1-2 zł za każdy dzień). To najtańszy sposób na awaryjną gotówkę.
🛡️ Wektor 3: Budowanie zaufania (Trust Score)
Algorytmy ratalne uczą się Twoich zachowań. Jeśli Twoim celem jest odblokowanie maksymalnego limitu (30 000 zł), nie atakuj systemu od razu najwyższą kwotą. Zawnioskuj najpierw o minimalny próbny próg (np. 1500 zł), spłać go bezbłędnie po dwóch miesiącach i odczekaj tydzień. W ten sposób wpisujesz się w matrycę AI jako klient o „Zerowym Ryzyku”. Następny wniosek o pełną kwotę przejdzie przez bramki w trybie zaufanym, omijając najbardziej rygorystyczne procedury skanowania.
Twarde dane: Kto naprawdę obsługuje Twój kapitał?
Prześwietliłem strukturę właścicielską. Platforma komunikuje się z rynkiem pod szyldem Hoprata Finance Sp. z o.o., jednak głównym pośrednikiem technologicznym obsługującym system jest warszawska spółka Wandoo Finance. Bezpośrednim dysponentem środków uwalnianych w ramach zapytań kaskadowych jest z kolei Timbex sp. z o.o. Odrzuciłem marketingowy żargon i skondensowałem do poniższego panelu wyłącznie te informacje, których będziesz potrzebować do sprawnej obsługi swojego zobowiązania.
📇 Panel Operatora: Wandoo Finance / Hoprata
📌 Dane Rejestrowe i Kapitałowe
Właściciel Serwisu: Wandoo Finance sp. z o.o.
Adres centrali: ul. Tytusa Chałubińskiego 8, 00-613 Warszawa
Rejestr: KRS: 0000629774 | NIP: 5252670955
Współpracujący dostawca (Kapitał): Timbex sp. z o.o.
📞 Obsługa Klienta (Bieżąca pomoc)
Telefon kontaktowy: 578 006 924 (Dostępny: Pon-Pt, 09:00 – 17:00)
E-mail: info@hoprata.pl
⚖️ Dział Windykacji (Opóźnienia)
Telefon kontaktowy: 732 080 162 (Dostępny: Pon-Pt, 08:00 – 16:00)
E-mail: windykacja@hoprata.pl
🛡️ Inspektor Ochrony Danych (RODO)
Inspektor: Małgorzata Duszyńska
E-mail (Wycofanie zgód BIK): iod@hoprata.pl
Ostateczny werdykt analityka: Czy warto uruchomić algorytm Hoprata?
Przeanalizowałem każdy wektor decyzyjny w nowym systemie Wandoo Finance. Z technicznego punktu widzenia, nie jest to klasyczna, awaryjna pożyczka na pokrycie weekendowych wydatków. To potężne narzędzie ratalne nastawione na konsolidację i poważniejsze zastrzyki gotówki (do 30 000 zł). Algorytm jest bezlitosny dla profili masowo poszukujących wsparcia w wielu firmach naraz (twardy skan bazy CRIF), ale z drugiej strony potrafi całkowicie zignorować historyczne poślizgi w spłatach widniejące w BIK.
Jeżeli szukasz taniego zobowiązania na start (tzw. pierwszej za darmo) – omiń tę ofertę, ponieważ wysoka prowizja startowa uderzy Cię po kieszeni. Jeśli jednak tradycyjne banki odrzucają Twój wniosek, a Ty potrzebujesz solidnego kapitału rozłożonego na wygodne raty (od 3 do 12 miesięcy), silnik kaskadowy Hopraty przepuści Cię przez bramki bez konieczności robienia przelewów weryfikacyjnych. Poniżej przygotowałem dla Ciebie dwa twarde wektory działania: główną bramkę ratalną oraz alternatywę dla profili o wyższym ryzyku odrzucenia.
Rekomendacje
Najczęściej zadawane pytania (FAQ) o Hoprata.pl
Przeanalizowałem silniki decyzyjne zasilające tę platformę. Odrzucenie aplikacji o nową pożyczkę przy bezbłędnym BIK-u to najczęściej efekt negatywnej weryfikacji w systemie CRIF (zbyt wiele zapytań o wsparcie w ciągu ostatnich 48 godzin) lub wykrycia tzw. toksycznych transakcji (np. zasilenia kont bukmacherskich) podczas skanowania historii Twojego konta przez bramkę AIS. Sztuczna inteligencja Wandoo bezwzględnie odcina dostęp do gotówki, gdy wyłapie podobne anomalie behawioralne.
Absolutnie nie. Architektura tego systemu opiera się w 100% na automatyzacji i uczeniu maszynowym. Zamiast ręcznego dzwonienia do kadr, skrypt zatwierdza finansowanie na podstawie Twojego cyfrowego śladu z otwartej bankowości. System przeszukuje metadane transakcji, szukając powtarzalnych wpływów z tytułu wynagrodzenia, co jest wystarczającym dowodem na posiadanie zdolności do obsługi zobowiązania.
Inżynieria przelewów u tego operatora została zintegrowana z protokołem Express Elixir. Jeśli algorytm pomyślnie przepuści Twój profil przez bramki decyzyjne w sobotę lub niedzielę, transfer wychodzi z serwerów centralnych niemal natychmiast. Czas zaksięgowania środków zależy od infrastruktury Twojego banku, ale w większości przypadków kapitał jest gotowy do użycia na koncie docelowym w czasie krótszym niż 3 minuty.
Źródła analityczne i podstawa prawna scoringu algorytmicznego (2026)
Przeanalizowałem rządowe ramy prawne regulujące zautomatyzowane podejmowanie decyzji w polskim sektorze finansowym. Każda pożyczka procesowana przez nowoczesne modele uczenia maszynowego (Machine Learning) musi bezwzględnie przestrzegać przepisów o ochronie danych osobowych (art. 22 RODO) oraz wytycznych nadzoru nad rynkiem innowacji finansowych. Zgodnie z moją metodologią, opieram się wyłącznie na twardych, zweryfikowanych aktach z państwowych rejestrów. Poniżej publikuję szczegółowe źródła z domen rządowych, które precyzyjnie definiują, w jaki sposób algorytmy mogą oceniać Twój kapitał, badać Twoje zobowiązanie oraz przetwarzać telemetrię finansową.
-
🛡️Urząd Ochrony Danych Osobowych – Zasady zautomatyzowanego profilowania Oficjalne wytyczne państwowego organu nadzorczego regulujące prawa konsumenta w relacji z systemami sztucznej inteligencji. Dokument potwierdza prawo do ludzkiej interwencji i weryfikacji, jeśli algorytm odrzuci wniosek o finansowanie wyłącznie na podstawie telemetrii. https://uodo.gov.pl/pl/138/1206
-
🏛Komisja Nadzoru Finansowego (KNF) – Nadzór nad innowacjami i technologią API Oficjalne standardy regulatora rynku finansowego dotyczące bezpiecznego przetwarzania danych o rachunkach oraz wdrażania systemów oceny ryzyka. Zapewniają one, że uwalniane środki bazują na sprawdzonych, audytowalnych modelach matematycznych. https://www.knf.gov.pl/dla_rynku/fintech