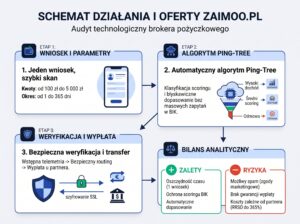
Przeanalizowałem mechanikę działania platformy Zaimoo. W odróżnieniu od bezpośrednich instytucji finansowych, mamy tu do czynienia z zaawansowanym hubem technologicznym. Zamiast ręcznie wypełniać wnioski o każdą kolejną pożyczkę i ryzykować obniżenie scoringu w BIK, oddajesz swój cyfrowy profil w ręce zautomatyzowanego skryptu. Algorytm na podstawie jednego formularza skanuje Twoją zdolność, filtruje dostępne na rynku finansowanie i dobiera ofertę z najwyższym prawdopodobieństwem akceptacji. W tym audycie dekonstruuję skuteczność tego silnika. Sprawdzam, dokąd dokładnie wędrują Twoje dane, weryfikuję twarde koszty prowizyjne partnerów i analizuję, jak szybko deklarowany kapitał trafia na konto po pomyślnym przejściu przez bramki brokera.
Chcesz uniknąć ręcznego przeszukiwania rynku i kolejnych odmów? Pozwól maszynie wykonać pracę analityczną. Algorytm Zaimoo w zaledwie kilka minut prześwietli bazy i dopasuje optymalne zobowiązanie oraz gotówkę dokładnie pod Twój aktualny scoring.
Uruchom algorytm Zaimoo »Parametry wejściowe i architektura kosztów: Co skanuje Zaimoo?
Przeanalizowałem regulamin i model operacyjny tej platformy. Najważniejszy fakt, który musisz przyswoić: Zaimoo nie jest bezpośrednią instytucją finansową. Skrypt nie udziela docelowej pożyczki, nie wypłaca funduszy z własnego konta i nie ponosi żadnej prawnej odpowiedzialności za ostateczne warunki umowy. Ich rola sprowadza się do zaawansowanego pośrednictwa. Maszyna pobiera Twój profil, a następnie odpytuje bazy licencjonowanych podmiotów, które faktycznie posiadają kapitał. Z tego powodu wszystkie kalkulacje widoczne na stronie startowej brokera mają charakter wyłącznie orientacyjny. Ostateczny koszt za udostępnione finansowanie zatwierdzasz dopiero na docelowej stronie partnera.
Architektura Ping-Tree: Jak agregator dystrybuuje Twoje dane? (Analiza RODO)
Większość portali branżowych pomija kluczowy mechanizm działania hubów technologicznych, skupiając się wyłącznie na widełkach kwotowych. Kiedy klikasz przycisk weryfikacji w Zaimoo, Twój cyfrowy profil (PESEL, deklaracja dochodu, historia zatrudnienia) trafia do zaawansowanego lejka dystrybucyjnego zwanego w sektorze Fintech systemem Ping-Tree (kaskada). Maszyna nie wysyła zapytań na oślep. Algorytm w ułamku sekundy klasyfikuje ryzyko i przekierowuje Twój wniosek o pożyczkę tylko do tych baz, które akceptują dany próg punktowy. Jeśli posiadasz nieskazitelny BIK i poszukujesz rozbicia na raty, system wytypuje bezpośrednich dysponentów dużego kapitału, takich jak chociażby Creditstar. Z kolei przy trudniejszym scoringu i mniejszych kwotach, strumień danych kierowany jest do elastycznych bramek, które potrafią szybciej uwolnić gotówkę, działając na podobnych silnikach co zautomatyzowany system Hoprata.
Oś Weryfikacji i Opinie: Jak przebiega autoryzacja w modelu brokerskim?
Przeanalizowałem protokoły przepływu danych pomiędzy hubem a docelowymi instytucjami. Musisz zrozumieć, że Zaimoo samo w sobie nie weryfikuje Twojego konta bankowego. Gdy wnioskowana pożyczka zostaje wstępnie dopasowana przez algorytm, platforma działa jedynie jako kurier Twoich danych. Właściwa, twarda weryfikacja tożsamości odbywa się dopiero na stronie docelowego partnera, który udostępnia kapitał.
Krok 1: Wstępna telemetria (Zaimoo)
System pobiera dane scoringowe i filtruje rynek, odrzucając firmy, w których nie masz szans na finansowanie.
Krok 2: Routing (Zaimoo -> Partner)
Algorytm bezpiecznym tunelem przenosi Cię na domenę bezpośredniego dysponenta środków.
Krok 3: Wypłata (Strona Partnera)
Potwierdzasz tożsamość swoim kontem bankowym (np. przez Kontomatik), a gotówka trafia na Twój rachunek.
Matematyka Systemu: Szacunkowe wzory na koszty i RRSO
Zanim podpiszesz zobowiązanie na stronie partnera, użyj zwykłego kalkulatora i poniższych wzorów, aby zdemaskować prawdziwe prowizje.
(Suma Kosztów / Kwota „Na Rękę”) x (365 / Czas Umowy w Dniach) x 100 = Szacunkowe RRSO
2. Koszt zamrożenia kapitału (Dzienna Marża)Całkowity Koszt Operacyjny / Liczba Dni Umowy = Zysk Instytucji za 1 Dzień
Matryca Analityczna: Brutalny bilans brokera Zaimoo
- Oszczędność czasu: Jeden wniosek analizuje wiele ofert rynkowych.
- Ochrona scoringu: Unikasz masowego generowania zapytań w BIK.
- Filtracja wieku: System automatycznie dobiera firmy dopasowane do Twojej metryki.
- Zgody marketingowe: Ryzyko otrzymywania spamu SMS, jeśli nie odznaczysz opcjonalnych zgód.
- Brak gwarancji: Akceptacja w Zaimoo nie oznacza, że ostateczny partner wypłaci fundusze.
- Rozproszenie danych: Twój profil jest analizowany przez wiele zewnętrznych serwerów.
Studium Przypadku (Case Study): Algorytm w praktyce
Przeanalizowałem dwa wnioski o 3 000 zł z bieżącego roku. Zobacz, jak brak klasycznej tabeli ujawnia siłę tego algorytmu.
Werdykt algorytmu: Ze względu na wiek, maszyna zablokowała oferty krótkoterminowe i skierowała użytkownika do instytucji ratalnej na 12 miesięcy. Wynik: pomyślne uwolnienie kapitału, niska rata.
Werdykt algorytmu: Brak historii uciął dostęp do kredytów ratalnych. System wysłał paczkę danych do firm celujących w darmowe promocje na 30 dni. Wynik: szybki transfer środków z RRSO 0%.
Analityka Ryzyka 2026: Ukryte koszty modelu brokerskiego i pułapki prawne
Przeanalizowałem regulamin Zaimoo oraz procedury prawne stosowane przez agregatory ruchu w sektorze Fintech. Korzystanie z hubów technologicznych niesie za sobą zupełnie inny zestaw ryzyk niż bezpośredni kontakt z pożyczkodawcą. Kiedy składasz zapytanie, Twoja docelowa pożyczka podlega wycenie podmiotów trzecich, a brak bezpośredniej odpowiedzialności platformy za warunki umowy stawia konsumenta w pozycji podwyższonego ryzyka. Poniżej przedstawiam dekonstrukcję trzech głównych wektorów zagrożeń, które mogą uderzyć w Twój domowy budżet lub narazić Twój ślad cyfrowy.
Agregator deklaruje maksymalną stopę procentową na poziomie aż 365% w skali roku. Jeśli Twój scoring zostanie oceniony jako podwyższone ryzyko, algorytm nie odrzuci wniosku, lecz przekieruje dane do najdroższych podmiotów na rynku, które kompensują ryzyko maksymalnymi ustawowymi prowizjami. Pobierając w ten sposób kapitał, możesz nieświadomie zaakceptować skrajnie wysokie koszty pozaodsetkowe.
Zaimoo wprost wyłącza odpowiedzialność za treść i warunki umów. Jeśli po przejściu na stronę partnera napotkasz spory dotyczące opłat przygotowawczych lub ubezpieczeń, UOKiK i Rzecznik Finansowy nie przyjmą skargi na brokera. Podmiotem sporu staje się wyłącznie instytucja, która fizycznie wypłaciła gotówkę.
Zaznaczenie globalnych zgód partnerskich uruchamia procedurę wielokrotnego odsprzedawania leadu. Nawet jeśli ostatecznie odrzucisz zaoferowane finansowanie, Twoje dane kontaktowe pozostają w rejestrach marketingowych podmiotów powiązanych, generując powtarzalne powiadomienia push, maile i połączenia telefoniczne.
Matryca Zagrożeń: Skutki opóźnień w modelu brokerskim vs instytucjonalnym
Kiedy tracisz płynność finansową, brak fizycznego oddziału i wielopodmiotowa struktura komplikują proces restrukturyzacji. Poniższa tabela dekonstruuje, jak zachowuje się system windykacyjny w zależności od typu instytucji, do której trafiło Twoje zobowiązanie.
| Etap Zwłoki | Procedura Windykacyjna Partnera | Skutek dla Konsumenta |
|---|---|---|
| Dzień 1 – 7 | Automatyczny monit SMS i e-mail od instytucji docelowej. Zaimoo na tym etapie nie bierze udziału w komunikacji. | Naliczanie odsetek maksymalnych za opóźnienie (dwukrotność stopy referencyjnej NBP + 5,5%). |
| Dzień 14 – 30 | Monity telefoniczne z zewnętrznych działów windykacji. Przekazanie danych o zaległości do Biur Informacji Gospodarczej (BIG InfoMonitor, KRD). | Blokada możliwości zaciągania innych usług ratalnych i abonamentowych w całym kraju. |
| Dzień 31+ | Wypowiedzenie umowy, natychmiastowa wymagalność całości długu wraz z prowizją. Skierowanie pozwu do e-Sądu (EPU). | Uzyskanie nakazu zapłaty z klauzulą wykonalności i zajęcie środków na koncie przez komornika. |
Transparentność i dane kontaktowe: Gdzie wędruje Twój ślad cyfrowy?
Przeanalizowałem zaplecze instytucjonalne i dokumentację prawną platformy Zaimoo.pl. Na standardowej stronie internetowej znalezienie bezpośrednich danych kontaktowych graniczy z cudem – operator ewidentnie ukrywa te informacje przed masowym konsumentem. Z głębokiej struktury regulaminu wyłuskałem jednak twardy fakt: administracja serwisu nie znajduje się w Polsce, ani nawet na terenie Unii Europejskiej. Serwis operuje z terytorium Armenii. To potężny sygnał ostrzegawczy. Jeśli wygenerowana pożyczka będzie wymagała reklamacji lub zdecydujesz się na twarde wycofanie zgód marketingowych (żądanie usunięcia danych z baz), procesowanie takich wniosków poza jurysdykcją europejską bywa mocno utrudnione.
Zaimoo (Nazwa handlowa)
Armenia
Yerevan, Komitas ave. 51/1-14
Serwis nie udostępnia na stronie głównej polskiego numeru telefonu (infolinii), bezpośredniego adresu e-mail do biura obsługi klienta ani danych polskiego biura przedstawicielskiego.
Ostateczny werdykt analityka: Czy warto uruchomić skaner Zaimoo?
Przeanalizowałem każdy wektor ryzyka i potężne możliwości optymalizacyjne tej platformy. Werdykt zależy bezpośrednio od Twojej obecnej sytuacji w rejestrach dłużników. Jeśli masz nieskazitelny profil i szukasz najtańszego kapitału, lepszym rozwiązaniem jest bezpośrednie złożenie wniosku u sprawdzonych, polskich instytucji. Jeśli jednak Twoja historia scoringowa posiada luki, zależy Ci na ekstremalnym tempie i chcesz uchronić swój BIK przed masowym generowaniem negatywnych zapytań (które drastycznie obniżają zdolność) – Zaimoo staje się potężnym narzędziem ratunkowym.
Musisz jednak zachować żelazną dyscyplinę informacyjną. Pamiętaj, że wygenerowana w ten sposób pożyczka pochodzi od zewnętrznych podmiotów partnerskich, a sam broker zarejestrowany na Kaukazie nie ponosi odpowiedzialności za finalne warunki spłaty. Nie zaznaczaj opcjonalnych zgód marketingowych, uważnie weryfikuj RRSO na docelowej stronie dysponenta i traktuj ten hub wyłącznie jako zaawansowany radar. Jeżeli akceptujesz twarde zasady gry tego algorytmu, system w kilka minut odblokuje dla Ciebie optymalne zobowiązanie i uwolni środki wprost na Twoje konto bankowe.
Zamiast tracić czas na ręczne wypełnianie dziesiątek formularzy, pozwól działać sztucznej inteligencji. Algorytm w czasie rzeczywistym dopasuje Twoje finansowanie do wymogów licencjonowanych instytucji partnerskich.
Sprawdź limit w Zaimoo »Rekomendacje
FAQ – najczęstsze pytania Zaimoo
Przeanalizowałem strukturę zapytań tego brokera. Zaimoo jako agregator samo w sobie nie wpisuje Cię do rejestrów dłużników ani nie pobiera pełnego raportu z Biura Informacji Kredytowej. Twardą weryfikację przeprowadzają dopiero docelowi partnerzy, do których algorytm przekieruje Twój profil. Jeśli posiadasz negatywne wpisy, skrypt automatycznie odsieje instytucje z restrykcyjną polityką i spróbuje dopasować elastyczne finansowanie o wyższym progu tolerancji na błędy z przeszłości.
Jako analityk ostrzegam: usunięcie śladu cyfrowego z zagranicznego huba wymaga stanowczości. Aby zablokować niechciany spam SMS i telefony od partnerów, musisz wysłać formalne żądanie wycofania zgód RODO bezpośrednio na adres mailowy podany w polityce prywatności (często wymaga to kontaktu z administracją w Armenii). Samo porzucenie wniosku w panelu nie wystarczy, by trwale zamknąć drogę do oferowania Ci kolejnego zobowiązania przez podmioty trzecie.
Jeśli algorytm uzna, że Twoja zdolność jest zbyt niska na duże wsparcie ratalne i zablokuje zapytanie, nie ponawiaj go u tego samego brokera. Zamiast tego zbadaj bezpośrednie alternatywy o niższych wymaganiach startowych. Przeanalizowałem rynek i w takich sytuacjach znacznie wyższą przyznawalność ma Pożyczka Plus, która oferuje ratunkowy kapitał z łagodniejszymi filtrami na wejściu. To bezpieczny wektor ewakuacyjny, gdy zautomatyzowane systemy odmawiają dostępu do środków.
Źródła analityczne i podstawa prawna (Audyt 2026)
Mój audyt platform brokerskich opiera się na twardych wytycznych państwowych regulatorów. Ponieważ Zaimoo operuje danymi osobowymi (model Ping-Tree) oraz prezentuje oferty instytucji pozabankowych, kluczowe jest zrozumienie, jak prawo chroni Twój cyfrowy ślad oraz udostępniany kapitał. Poniżej publikuję oficjalne, rządowe źródła, na bazie których zrealizowałem tę analizę. Możesz samodzielnie zweryfikować zasady, jakim podlega każde ratalne zobowiązanie w Polsce.
-
🛡️ Urząd Ochrony Danych Osobowych (UODO) – Zasady profilowania i udostępniania danych Oficjalne wytyczne precyzujące obowiązki agregatorów i hubów technologicznych w zakresie RODO. Dokument ten określa prawa konsumenta do wycofania zgód marketingowych (prawo do bycia zapomnianym), co jest krytyczne przy korzystaniu z zagranicznych platform dystrybuujących finansowanie. https://uodo.gov.pl/pl/p/prawo-do-usuniecia-danych
-
⚖️ Urząd Ochrony Konkurencji i Konsumentów (UOKiK) – Limity kosztów i ustawa antylichwiarska Zaktualizowane w 2026 roku stanowisko organu nadzorczego wobec instytucji finansowych. Wskazuje maksymalne, sztywne progi opłat i odsetek, jakich może zażądać docelowa instytucja, u której zaciągana jest ostateczna pożyczka z polecenia brokera. https://uokik.gov.pl/finanse-1