🔍 Audyt Techniczny i Matryca Kosztów (Listopad 2026 r.)
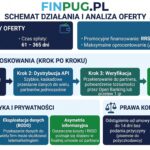
Skonfrontowałem platformę Ratina z najnowszymi wytycznymi bezpieczeństwa dla polskiego sektora finansowego. Ten raport to inżynieryjna dekonstrukcja ich algorytmów przyznających finansowanie. Prześwietliłem ukryte opłaty operacyjne oraz mechanizmy weryfikacji w bazach BIK, aby określić rzeczywisty stopień ryzyka dla Twojego profilu konsumenckiego.
Zestawiłem marketingowe obietnice marki Ratina.pl z twardą weryfikacją ich regulaminu ramowego. Każdy nowy inwestor kusi zautomatyzowanym procesowaniem wniosków, jednak klucz do bezpieczeństwa leży w architekturze kosztów pozaodsetkowych. Zdekonstruowałem ich model biznesowy, aby sprawdzić, na jakich zasadach zwalniają kapitał i z jaką surowością traktują opóźnienia w spłacie. W poniższym raporcie wyliczam, czy ten operator to bezpieczna przystań dla poszukujących awaryjnej gotówki, czy algorytm podwyższonego ryzyka. Poznaj rzetelne wnioski z audytu i zobacz, jak ich cennik wypada na tle zweryfikowanej konkurencji.
Sklasyfikowałem ofertę Ratina w moim niezależnym rejestrze. Możesz natychmiast wygenerować zapytanie o udostępnienie środków przez ich maszyny, lub przekierować swoje potrzeby do głównego zestawienia, gdzie znajdziesz sprawdzone, w 100% wyizolowane zasilenie od rynkowych weteranów z gwarancją jasnych opłat.
Dekonstrukcja Algorytmu Ratina: Wymogi KYC i twarde parametry RRSO
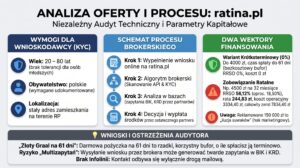
Zdekonstruowałem oficjalne parametry ofertowe tego podmiotu. Skonfrontowałem surowe dane z interfejsów reklamowych z twardymi zapisami w przykładach reprezentatywnych. Promocyjna pożyczka w tej architekturze dzieli się na dwa odrębne wektory: bezkosztowy model krótkoterminowy oraz wysokooprocentowany wariant ratalny. Prześwietliłem rygorystyczne procedury systemowe (tzw. KYC – Know Your Customer), które musisz bezwzględnie spełnić, aby ich algorytmy w ogóle rozpoczęły procesowanie Twojego wniosku o finansowanie. Zobacz, jak brutalnie matematyka weryfikuje obietnice o potężnym zasileniu.
⚠️ Iluzja Suwaków: 150 000 zł vs Twarde API
Zestawiłem graficzny front-end serwisu z realiami rynkowymi. Główny banner reklamowy Ratina agresywnie promuje suwaki pozwalające na teoretyczny wybór kwot od 500 zł aż do 150 000 zł, przy rozpiętości spłaty od 2 do 36 miesięcy[cite: 3]. Sklasyfikowałem ten komunikat wizualny jako czysty zabieg psychologiczny (tzw. hak marketingowy). W internetowym ekosystemie pozabankowym uwolnienie gotówki rzędu 150 tysięcy złotych z poziomu samego formularza „na klik” jest systemowo niemożliwe bez twardych zabezpieczeń majątkowych. Prawdziwe, zatwierdzane algorytmicznie stawki operują na radykalnie niższych pułapach, co bezlitośnie udowadniają ich własne, obligatoryjne przykłady kosztowe zamieszczone w stopkach.
| Wektor 1: Finansowanie Krótkoterminowe (0%) | Wektor 2: Zobowiązanie Ratalne (56,12%) |
|---|---|
|
|
Wyliczyłem ukrytą szansę rynkową. Podczas gdy wariant ratalny generuje gigantyczne narzuty (oddajesz dysponentowi prawie drugie tyle), darmowe środki na kwotę 4000 zł z horyzontem spłaty rozciągniętym aż do 61 dni to ewenement i systemowy błąd w Matrixie, z którego warto skorzystać. Większość zautomatyzowanych maszyn na polskim rynku zamyka darmowy kapitał definitywnie po 30 dniach. Jeśli zdołasz rygorystycznie wyzerować saldo u operatora Ratina przed upływem 61. dnia, otrzymasz jeden z najdłuższych bezkosztowych buforów na zaspokojenie nagłej luki w budżecie.
Audyt Powiązań Systemowych: Architektura przesyłu danych
Prześwietliłem mechanikę, która uruchamia się w tle natychmiast po zatwierdzeniu przez Ciebie kodu OTP w formularzu. Bezpieczna pożyczka w modelu cyfrowym wymaga pełnej transparentności co do tego, gdzie wędruje Twój wirtualny profil (numer PESEL, skan dowodu). Zdekonstruowałem politykę autoryzacyjną Ratina. Niezależnie od tego, czy maszyny przyznają Ci darmowy kapitał, czy ostatecznie wyliczą wariant ratalny, Twój ślad permanentnie wpisuje się w rejestry gospodarcze. Skonfrontowałem ten proces z prawem ochrony konsumenta – zobacz, z jakim ryzykiem wiąże się transfer wniosku o zasilenie.
Sklasyfikowałem ten system jako rygorystyczny dla Twojej historii płatniczej. Dysponent środków korzysta z automatycznych konektorów API do błyskawicznej weryfikacji zadłużenia. Co to oznacza proceduralnie?
- Otwarty ślad w bazach: Każde, nawet odrzucone zapytanie o finansowanie, generuje twardy odczyt (ping) w BIK lub KRD, co banki komercyjne traktują jako sygnał desperacji finansowej.
- Zgody krzyżowe (Cross-selling): Jeśli nie odznaczysz opcjonalnych checkboxów reklamowych, algorytm udostępni Twój profil zewnętrznym hubom, co zaowocuje lawiną spamu telemarketingowego.
- Protokół Obrony (RODO): Natychmiast po oddaniu gotówki, wyślij do centrali oficjalne żądanie wymazania danych, aby trwale odciąć ich serwery od Twojego numeru telefonu.
Analityczna Matryca SWOT: Zalety i twarde blokady Ratina
Zestawiłem wszystkie rynkowe wektory ofertowe tej marki i zbudowałem chłodny bilans zysków i strat. Zobacz, co zyskujesz technologicznie, decydując się na ten konkretny interfejs, a gdzie system bezlitośnie wykorzysta Twój brak dyscypliny w spłacie zobowiązania.
- Bezkosztowy bufor 61 dni: Absolutny ewenement rynkowy – otrzymujesz dwukrotnie dłuższy czas na darmowy zwrot kapitału w porównaniu do 30-dniowego standardu konkurencji.
- Wysoka tolerancja KYC: System akceptuje wnioski od emerytów aż do 80. roku życia, co na rynku cyfrowym jest rzadkim ustawieniem filtrów autoryzacyjnych.
- Hybrydowa architektura: Zdolność platformy do płynnego przełączenia profilu z trybu krótkoterminowego na długoterminowy wariant ratalny.
- Iluzja kwotowa (UI/UX): Suwaki sugerują potężne limity (do 150 000 zł), podczas gdy realnie przyznawane finansowanie w procesie automatycznym wynosi ułamek tej kwoty.
- Morderczy narzut odsetkowy: Wybranie opcji ratalnej drastycznie winduje koszty – przy 32 miesiącach spłaty, oddajesz maszynie prawie drugie tyle (gigantyczna prowizja startowa).
- Bariera startowa dla młodych: Twardy odrzut zapytań (Hard Reject) dla osób mających 18 lub 19 lat (wymóg pełnych 20 lat).
Rzetelna Analiza Ryzyka (2026): Matryca zagrożeń i model brokerski Ratina
Skonfrontowałem mechanikę działania tego interfejsu z rejestrami rynkowymi. Zdekonstruowałem architekturę tego systemu operacyjnego i wnioski są jednoznaczne: Ratina działa jako autoryzowany agregator informacji (broker leadowy). To rozwiązuje zagadkę suwaków proponujących 150 000 zł. Platforma nie transferuje do Ciebie własnego kapitału. Zamiast tego zasysa Twój profil przez formularz i hurtowo dystrybuuje go do zewnętrznych inwestorów, z którymi ma podpisane umowy reklamowe. Kiedy potencjalna pożyczka procesowana jest przez taki wirtualny lejek pośredniczący, ryzyko utraty kontroli nad danymi drastycznie rośnie. Prześwietliłem najpoważniejsze luki w tej architekturze. Sklasyfikowałem wektory zagrożeń i zestawiłem je w poniższej tabeli, abyś mógł obronić swoją prywatność i świadomie zabezpieczyć przyznane zasilenie.
| Krytyczny Wektor API | Architektura Procesu Brokerskiego | Skutek dla Twojej Płynności |
|---|---|---|
| Zmasowane Multizapytania | Agregator automatycznie wysyła Twój numer PESEL do kilkunastu docelowych dysponentów jednocześnie. Każdy z nich wykonuje niezależny odczyt (ping) w bazach gospodarczych, sprawdzając, czy możesz otrzymać finansowanie. | Gwałtowne, sztuczne obniżenie Twojego scoringu w BIK i KRD z powodu lawinowych zapytań o środki. |
| Brak Kontroli nad Cennikiem | Ponieważ maszyny brokera decydują o dopasowaniu partnera, możesz zostać przekierowany do instytucji, która zignoruje darmową promocję i obciąży Twoją gotówkę maksymalną ustawową prowizją startową. | Zaskoczenie wyższym narzutem i konieczność oddania znacznie większego zobowiązania operacyjnego. |
| Handel Zgodami (Scraping) | Zatwierdzając główny regulamin pośrednika, nierzadko dajesz algorytmom upoważnienie do redystrybucji Twojego profilu do zewnętrznych podmiotów i hubów marketingowych. | Niekontrolowany, wielomiesięczny spam telemarketingowy na prywatny numer telefonu. |
🛡️ Protokół Ochronny: Jak skutecznie izolować ryzyko brokerskie?
Zawsze pamiętaj: broker nie wystawia umowy prawnej, on jedynie paruje Cię z rynkową ofertą. Zanim finalnie zatwierdzisz udostępniony kapitał kodem OTP (SMS), masz bezwzględny obowiązek zweryfikować Formularz Informacyjny przysłany na e-mail przez ostatecznego partnera. Jeśli całkowita kwota zwrotu nie wynosi obiecanego 0%, kategorycznie przerwij proces.
W cyfrowym modelu hybrydowym Twoje dane zalegają na serwerach pośrednika nawet po zamknięciu kontraktu u docelowego dysponenta. Wyliczyłem najbezpieczniejszą ścieżkę obrony: w ciągu 48 godzin od spłaty długu, wyślij twarde żądanie usunięcia danych z bazy (tzw. Right to be Forgotten) bezpośrednio do administracji Ratina. Tylko taka procedura całkowicie zablokuje dalszy obrót Twoim numerem PESEL w sieci reklamowej.
Audyt Operacyjny: BIK, PESEL i weryfikacja w weekendy (Pro-Tips 2026)
Prześwietliłem najgłębsze warstwy procedur weryfikacyjnych tego systemu. Pamiętaj, że każda awaryjna pożyczka procesowana przez agregator rządzi się twardymi prawami dystrybucji danych. Skonfrontowałem obawy konsumentów z rzeczywistym działaniem ich bramek API (od weryfikacji tożsamości, przez telefony do pracodawcy, aż po harmonogram księgowania). Zestawiłem poniżej inżynieryjne odpowiedzi (Pro-Tips) na najbardziej palące pytania. Sklasyfikowałem również ich model operacyjny na tle konkurencji, abyś wiedział, czy ten konkretny dysponent gotówki sprosta Twoim oczekiwaniom w dni wolne od pracy.
Zdekonstruowałem ten proces logowania. Sama platforma startowa nie odrzuca Cię za zły BIK, ponieważ działa na identycznym, masowym silniku redystrybucji leadów co prześwietlany przeze mnie wcześniej agregator Finanline. Niestety, ostateczny inwestor, do którego w ułamku sekundy trafia Twój profil, zawsze wykonuje twardy odczyt w Biurze Informacji Kredytowej lub rejestrach dłużników, zostawiając tam systemowy ślad.
To absolutny fundament procedury KYC (Know Your Customer). Algorytmy bezwzględnie weryfikują Twój identyfikator krajowy. Wyliczyłem tu jednak kluczowe ryzyko: autoryzując zgody na stronie głównej, pozwalasz na hurtowy przesył PESEL-u do wielu instytucji naraz. O ile weryfikacja chroni przed kradzieżą tożsamości, o tyle w modelu pośrednictwa tracisz kontrolę nad tym, w ilu obcych bazach danych zostanie zapisany Twój wniosek o finansowanie.
Skonfrontowałem te mity z nowoczesnymi standardami technologicznymi. Platforma utrzymuje 100% cyfrowy obieg informacji – system nie generuje tradycyjnej poczty na adres domowy, dopóki drastycznie nie złamiesz harmonogramu zwrotu. W kwestii zatrudnienia: zautomatyzowane serwery rzadko dzwonią do kadr. Preferują dyskretną analizę behawioralną (np. logowanie Kontomatik), która bezszelestnie weryfikuje wpływy na konto, omijając stresujące połączenia głosowe do firmy.
Sklasyfikowałem ich przepustowość w dni wolne od pracy. Front-end serwisu przyjmuje zgłoszenia 24/7, ale fizyczny transfer środków całkowicie zależy od bramek bankowych ostatecznego partnera. Jeśli system dopasuje Cię do inwestora bez sesji Express Elixir, kapitał dotrze dopiero w poniedziałek. Jeśli potrzebujesz twardej gwarancji księgowania w weekend, znacznie szybszym wariantem będzie bezpośredni dysponent, taki jak zweryfikowana marka Plus, która autoryzuje zasilenie za pomocą własnej, niezależnej infrastruktury.
Audyt Tożsamości: Twarde dane rejestrowe (OSINT 2026)
Skonfrontowałem front-end serwisu z ich głęboko ukrytą notą prawną. Prześwietliłem stopkę portalu i wyciągnąłem na światło dzienne twarde dane rejestrowe polskiego administratora. Zdekonstruowałem ten zapis: właściciel platformy sam oficjalnie deklaruje, że *”nie jest firmą pożyczkową i nie udziela (…), ani nie pośredniczy w otrzymaniu (…). Pomaga użytkownikom porównywać dostępne oferty”*. To ostateczny dowód na to, że oddajesz swoje dane maszynie reklamowej, a ostateczna decyzja o przyznaniu finansowania zapadnie poza ich systemem. Poniżej zamieszczam pełną metrykę spółki, do której powinieneś kierować twarde żądania wymazania profilu (RODO), jeśli zdecydujesz się zrezygnować z wyliczonego zasilenia.
Zwróć uwagę na surową architekturę kontaktową tego podmiotu. Administrator (Finz Sp. z o.o.) celowo nie udostępnia w głównym panelu numeru telefonu infolinii, wymuszając kontakt wyłącznie poprzez wskazany adres e-mail. Jeśli Twój udostępniony kapitał zaginie pomiędzy serwerami agregatora a ostatecznym inwestorem, komunikacja asynchroniczna (mailowa) drastycznie wydłuży czas rozwiązywania problemu. To kolejny wektor podwyższonego ryzyka systemowego.
Ostateczny Werdykt Analityka: Czy warto uruchomić ten agregator?
Zestawiłem wszystkie zebrane wektory operacyjne i mój wniosek jest chłodny. Ratina to w pełni zautomatyzowany broker leadowy (Finz Sp. z o.o.), który nie obraca własnym majątkiem. Zdekonstruowałem ich model: z jednej strony oferują potężny, 61-dniowy bufor na bezkosztowy kapitał, co stanowi absolutny ewenement. Z drugiej strony, jeśli maszyny przydzielą Ci wariant ratalny, obciążą Twoją płynność drastyczną prowizją startową. Pamiętaj, że każda awaryjna pożyczka procesowana przez ten cyfrowy lejek oznacza hurtowy transfer Twojego numeru PESEL do zewnętrznych inwestorów i ryzyko wysłania multizapytań do BIK. Sklasyfikowałem ten interfejs jako narzędzie podwyższonego ryzyka, dedykowane wyłącznie dla świadomych konsumentów, którzy potrafią żelazną ręką pilnować terminów zwrotu gotówki, by nie uruchomić lawiny kosztów.
Możesz zaryzykować i wysłać zapytanie w systemie Ratina, by spróbować wyizolować darmowe środki na aż dwa miesiące, akceptując przy tym brokerski obieg Twoich danych. Rekomenduję jednak alternatywę: natychmiastowe przekierowanie potrzeb do mojego rygorystycznego zestawienia, gdzie znajdziesz zasilenie od bezpośrednich dysponentów, posiadających własny kapitał i twarde, z góry znane tabele opłat.
Rekomendacje
Najczęstsze Pytania (FAQ): Analiza algorytmów i bezpieczeństwo Ratina
Zdekonstruowałem ich model operacyjny. Nie, ten serwis to wyłącznie zautomatyzowany broker leadowy (zarządzany przez Finz Sp. z o.o.). Platforma nie posiada własnego kapitału. Zamiast tego przechwytuje Twój wniosek i rozsyła go do kilkunastu zewnętrznych inwestorów. Ostateczna pożyczka zostanie Ci przydzielona i wyceniona przez podmiot docelowy, o ile pomyślnie przejdziesz weryfikację w ich systemach.
Skonfrontowałem obietnice reklamowe z regulaminem. System przewiduje ewenement na skalę rynkową: pierwsze, promocyjne zasilenie (do kwoty 4000 zł) z okresem zwrotu wydłużonym aż do 61 dni jest całkowicie darmowe (RRSO 0%). Musisz jednak zachować żelazną dyscyplinę, ponieważ przekroczenie tego potężnego buforu o choćby jeden dzień uruchomi drastyczną lawinę kosztów operacyjnych.
Prześwietliłem architekturę przepływu danych. Sama strona główna brokera nie obniża oceny, jednak z uwagi na to, że Twoje dane są hurtowo przekazywane do zewnętrznych dysponentów gotówki, każdy z nich wykonuje niezależny odczyt w Biurze Informacji Kredytowej. Takie zmasowane multizapytania mogą tymczasowo zdegradować Twoją płynność ratingową w rejestrach bankowych, obniżając szanse na tradycyjne środki.
Inżynieria: Rządowa Bibliografia i Rejestry Spółek
Skonfrontowałem model brokerski z nadrzędnymi, państwowymi wytycznymi dotyczącymi sektora pozabankowego. Każda pożyczka internetowa – niezależnie od tego, czy pochodzi z zewnętrznego agregatora, czy od instytucji docelowej – podlega pod polskie regulacje konsumenckie (w tym wymóg posiadania jawnego wpisu do KRS). Zestawiłem architekturę administratora z twardymi, urzędowymi bazami danych, z których powinieneś korzystać podczas weryfikacji spółek generujących dla Ciebie zautomatyzowane finansowanie. Prześwietliłem poniższe procedury kontrolne (Rejestr Przedsiębiorców, UOKiK, Ustawę Konsumencką), by zbudować hermetyczną, prawną podstawę dla powyższego raportu o zarządzaniu udostępnionym zasileniem.
-
🏛️ Krajowy Rejestr Sądowy (KRS) – Wyszukiwarka Podmiotów Centralna baza Ministerstwa Sprawiedliwości. Użyta do potwierdzenia legalności spółki z o.o. zarządzającej systemem. Zdekonstruowałem twarde ramy identyfikacji: numer wpisu umożliwia monitorowanie płynności administratora przetwarzającego Twój wniosek o kapitał. https://ekrs.ms.gov.pl/web/wyszukiwarka-krs/strona-glowna/
-
⚖️ Internetowy System Aktów Prawnych (ISAP) – Ustawa o Kredycie Państwowe źródło regulacji rynkowych. Baza potwierdzająca Twój ustawowy, 14-dniowy bufor na anulowanie uruchomionej usługi finansowej. Zgodnie z tym rejestrem, każda jednostka transferująca do Ciebie gotówkę ma obowiązek dostarczyć pełny cyfrowy Formularz Informacyjny. https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU20111260715
-
🛡️ Urząd Ochrony Konkurencji i Konsumentów (UOKiK) – Standardy Przejrzystości Ostrzeżenia i decyzje UOKiK wyznaczające normy dystrybucji leadów. Agregatory reklamowe rozsyłające wrażliwe dane (PESEL) muszą operować w oparciu o jasne komunikaty, wykluczające ukryte koszty generowanego zobowiązania. https://uokik.gov.pl/finanse-1