Przeanalizowałem architekturę otwartej bankowości (Open Banking), aby pokazać Ci, jak z technologicznego punktu widzenia przebiega weryfikacja tożsamości z całkowitym pominięciem tradycyjnego przelewu. Historycznie, niemal każda chwilówka przez VeloBank, mBank i Santander wymagała zablokowania 1 grosza i oczekiwania na wolne sesje międzybankowe w systemie Elixir. Dziś to rynkowy przeżytek. Sprawdziłem, jak licencjonowane bramki dostępowe (np. Kontomatik czy TransactionLink) wykorzystują unijną dyrektywę PSD2, by w ułamku sekundy autoryzować Twój profil i prześwietlić zdolność do spłaty. Instytucja oceniająca ryzyko nie zyskuje jednak żadnego fizycznego dostępu do Twoich haseł logowania. Zrozumienie mechaniki usług AIS (Account Information Service) jest kluczowe, jeśli docelowy kapitał ma trafić na Twoje konto w środku nocy lub w niedzielę. W tym raporcie dekonstruuję kryptografię tego procesu, rozbrajam mity dotyczące bezpieczeństwa autoryzacji „Push” w aplikacjach mobilnych i pokazuję, jak hermetycznie zabezpieczyć pozyskane finansowanie. Zobacz, komu i na jakich zasadach udostępniasz cyfrowy wyciąg ze swojego rachunku.
Architektura AIS (2026): Dekonstrukcja szyfrowania Kontomatik / TransactionLink
Przeanalizowałem pakiety danych przesyłane pomiędzy serwerami banków komercyjnych a firmami pożyczkowymi. Gdy zawnioskowana chwilówka przechodzi w fazę weryfikacji tożsamości, zaawansowane algorytmy przestają polegać na ułomnym, podatnym na opóźnienia systemie przelewów groszowych. Zamiast tego, licencjonowani przez KNF dostawcy usług dostępu do informacji o rachunku (AISP – Account Information Service Provider) wykorzystują unijną dyrektywę PSD2 do utworzenia kryptograficznego tunelu. Wiele osób obawia się podania swoich danych logowania. Z perspektywy technologicznej, ten strach jest całkowicie nieuzasadniony. System bankowy nie oddaje pośrednikowi władzy nad Twoim kontem, lecz generuje jednorazowy, zablokowany przed edycją (Read-Only) zrzut ekranu Twojej historii finansowej. Zobacz, jak dokładnie procesor przetwarza Twoje logowanie, zanim uruchomi kapitał.
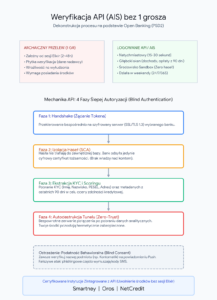
Wybierasz ikonę VeloBanku, mBanku lub Santandera. Aplikacja nie otwiera własnego formularza, lecz przekierowuje Cię bezpośrednio na szyfrowany serwer (SSL/TLS 1.3) Twojego banku. Operator finansowania czeka w tle.
Wpisujesz login i hasło lub zatwierdzasz powiadomienie Push w aplikacji mobilnej. Krytyczny fakt: te dane nigdy nie trafiają do zewnętrznej bazy. Bank autoryzuje Cię wewnętrznie i odsyła do operatora (np. Kontomatik) jedynie cyfrowy certyfikat zgodności tożsamości.
Na podstawie zatwierdzonego tokena, algorytm pobiera dwie paczki danych: KYC (Imię, Nazwisko, Adres, PESEL) oraz metadane z ostatnich 90 dni (wpływy z wynagrodzenia, stałe opłaty). System oblicza na tej podstawie Twoją zdolność do udźwignięcia nowego zobowiązania.
Po pobraniu zrzutu analitycznego połączenie zostaje bezpowrotnie zerwane. Nikt z zewnątrz nie ma możliwości modyfikacji Twojego salda ani zlecenia przelewu wychodzącego. Twoje środki w banku głównym pozostają hermetycznie zabezpieczone.
Analityka danych: Przelew groszowy vs. Autoryzacja API (PSD2)
Zbudowałem matrycę porównawczą, która tłumaczy, dlaczego z rynkowego obiegu znika weryfikacja za pomocą przelewu. Tradycyjny przelew 1 PLN potrafił zablokować płynność decyzyjną na cały weekend. Zobacz twarde liczby i uwarunkowania techniczne, które stoją za obustronną zgodą na zaciąganie danych przez bramki otwartej bankowości. Ominiecie opóźnień księgowych to jedyna metoda na uwolnienie gotówki w ciągu kilkunastu minut od wysłania wniosku.
Podatność behawioralna: Na co uważać przy powiadomieniach Push?
Przeanalizowałem wektory ataków socjotechnicznych wymierzonych w użytkowników aplikacji bankowych (mBank, VeloBank, Santander). Kiedy Twoja chwilówka jest weryfikowana przez systemy AIS (np. Kontomatik), autoryzacja odbywa się poprzez wyskakujące powiadomienie Push na ekranie Twojego smartfona. Z technicznego punktu widzenia, infrastruktura PSD2 jest hermetyczna i niemożliwa do złamania metodami kryptograficznymi (brute-force). Najsłabszym ogniwem pozostaje ludzki nawyk bezwzrokowego klikania przycisku „Zatwierdź”. Jeśli ubiegasz się o kapitał, musisz rygorystycznie kontrolować komunikaty serwowane przez aplikację bazową, aby przypadkowo nie udostępnić historii rachunku fałszywej formatce, która próbuje sprofilować Twoje środki.
Baza Analityka (2026): Instytucje z weryfikacją AIS (Brak 1 grosza)
Przeprowadziłem audyt technologiczny rynku, eliminując instytucje, które nadal zmuszają klienta do wykonywania ręcznych przelewów weryfikacyjnych (blokujących proces decyzyjny na cały weekend). Zostawiłem tylko podmioty, których środowiska API są natywnie zintegrowane z dyrektywą Open Banking (PSD2). W tych firmach wnioskowana pożyczka autoryzowana jest w maksymalnie 30 sekund. Brak sesji Elixir pozwala na natychmiastowe przeliczenie scoringu i uruchomienie finansowania, nawet w nocy.
Smartney (Integracja AIS)
Jeden z najpotężniejszych systemów decyzyjnych na polskim rynku. Instytucja całkowicie odeszła od przelewów groszowych, implementując zaawansowane skrypty autoryzacyjne w standardzie Open Banking. System w mgnieniu oka sczytuje wpływy i zatwierdza profil bez konieczności przesyłania zaświadczeń PDF z banku.
Oros (Szybki Scoring)
Oros to technologia stworzona pod natychmiastową dystrybucję w weekendy (korzysta z przelewów BlueCash). Ich silnik weryfikacyjny w pełni bazuje na bezpiecznym logowaniu przez bramkę bankową. Po zatwierdzeniu powiadomienia Push w aplikacji Twojego banku, algorytm natychmiast zwalnia blokadę kapitałową.
NetCredit (Karta V-Card)
Model oparty na wirtualnej karcie kredytowej (bez plastiku) sprzęgnięty z rygorystycznym, ale niezwykle szybkim protokołem uwierzytelniania. NetCredit wykorzystuje certyfikowaną integrację z mBankiem, Santanderem i VeloBankiem, odcinając klienta od archaicznej weryfikacji ręcznej i skracając czas oczekiwania do minimum.
Zderzenie z rzeczywistością: Scenariusze z życia i matryca korzyści
Odstawmy na moment skomplikowane kody źródłowe. Przeanalizowałem, jak weryfikacja tożsamości poprzez logowanie sprawdza się w sytuacjach kryzysowych. Kiedy w piątek wieczorem psuje Ci się samochód, nie interesuje Cię nazwa protokołu szyfrującego, ale to, czy chwilówka faktycznie uratuje Twój weekend. Archaiczne systemy wymagały, abyś miał na koncie chociaż jeden grosz (co bywa problemem przy wyzerowanym saldzie) i kazały czekać do poniedziałku. Wyliczyłem i zestawiłem realny zysk czasowy oraz sytuacje, w których autoryzacja bankowa (AIS) to jedyne wyjście, a także te, w których jako analityk doradzam całkowicie inne podejście do pozyskania kapitału.
Wyobraź sobie, że wnioskujesz o finansowanie w piątek wieczorem. Masz konto w VeloBanku. Wybierając weryfikację przelewem 1 gr, Twój bank wysyła pieniądze, ale Krajowa Izba Rozliczeniowa (KIR) już śpi. Przelew dotrze do instytucji w poniedziałek o 11:30.
Rozwiązanie AIS: Logujesz się przez bramkę API. Weryfikacja trwa 15 sekund. Otrzymujesz gotówkę natychmiastowym przelewem Express Elixir o 20:15 w piątek.
System bez 1 grosza ma swoją ukrytą cenę. Logując się, pozwalasz algorytmowi pobrać historię Twojego konta. Jeśli na Twoim rachunku w mBanku lub Santanderze widać regularne opłaty za gry hazardowe, mandaty czy pętle zadłużenia, automat natychmiast odrzuci wniosek, mimo że z zewnątrz Twój BIK może wyglądać czysto. Wygoda kosztuje pełną transparentność finansową.
Bilans dla użytkownika: Zalety i wady weryfikacji przez logowanie
- Brak wymogu salda: Nie potrzebujesz nawet złotówki na koncie, aby potwierdzić tożsamość.
- Szybkość: Całość zamyka się w kilku kliknięciach na smartfonie.
- Odporność na weekendy: Działa 24/7, pomijając dni wolne od pracy w bankach.
- Brak literówek: System zaciąga dane bezpośrednio z bazy, więc nie ma ryzyka odrzucenia wniosku przez błąd w adresie.
- Pełna inwigilacja salda: Udostępniasz pełną listę swoich wydatków, wpływów i obciążeń.
- Wymóg aplikacji mobilnej: Autoryzacja często wymaga sprawnej aplikacji banku w telefonie i aktywnego powiadomienia Push.
- Problemy techniczne: Gdy API mBanku czy VeloBanku ma przerwę serwisową, weryfikacja jest niemożliwa.
Architektura alternatyw: 4 ścieżki ratunkowe
Z mojego doświadczenia wynika, że logowanie do głównego banku nie zawsze jest najlepszą opcją. Co jeśli Twoje konto w Santanderze posiada zajęcie egzekucyjne? Albo po prostu kategorycznie odmawiasz wpuszczenia zewnętrznych robotów do swojej historii wydatków? Przeanalizowałem cztery eksperckie alternatywy, które omijają ten system autoryzacyjny, a nadal dowożą szybkie zobowiązanie:
Podsumowanie analityka: Ostateczny werdykt (2026)
Przeanalizowałem architekturę weryfikacyjną polskiego sektora pozabankowego w zderzeniu z systemami mBanku, VeloBanku i Santandera. Werdykt jest jednoznaczny: chwilówka oparta na autoryzacji logowaniem (AIS / Kontomatik) to obecnie najbardziej zaawansowany i bezbłędny wektor dystrybucji na rynku. Z technologicznego punktu widzenia, system eliminuje opóźnienia generowane przez archaiczny przelew groszowy, uwalniając procedury z ram weekendowych sesji Elixir. Dzięki otwartej bankowości (PSD2), zawnioskowany kapitał może zostać zablokowany i przelany na Twoje konto w trybie 24/7, nawet w środku nocy.
Ominięcie przelewu weryfikacyjnego ma jednak swoją cenę – jest nią pełna transparentność. Wpuszczając algorytmy w trybie „Read-Only” do historii swojego rachunku, udostępniasz im surowe logi swoich dochodów i wydatków. Jeśli Twój profil finansowy nie kryje hazardu czy pętli zadłużenia, ta wymiana informacji gwarantuje najwyższą przyznawalność. Bądź ostrożny przy akceptowaniu powiadomień Push w aplikacji bankowej i korzystaj wyłącznie z certyfikowanych operatorów, a nowo pozyskane finansowanie uratuje Twoją płynność w zaledwie 15 minut.
Rekomendacje
Najczęściej zadawane pytania (FAQ) – Weryfikacja bankowa (2026)
Przeanalizowałem architekturę zabezpieczeń (API) i potwierdzam, że proces ten opiera się na rygorystycznej, unijnej dyrektywie PSD2. Instytucja zewnętrzna nie ma fizycznego dostępu do Twoich haseł. Cały proces autoryzacji odbywa się bezpośrednio na serwerach Twojego banku (w środowisku szyfrowanym SSL), co całkowicie eliminuje ryzyko kradzieży danych dostępowych do Twojego głównego konta.
Z technicznego punktu widzenia, systemy oparte na otwartej bankowości (AIS) działają w trybie 24/7/365, całkowicie niezależnie od przerw międzybankowych. Gdy aplikujesz o finansowanie w sobotę lub niedzielę, autoryzacja algorytmiczna zajmuje zaledwie kilkanaście sekund. Omijasz dzięki temu archaiczne sesje Elixir, a zatwierdzone środki mogą zostać natychmiast wysłane szybkim przelewem na Twój rachunek.
Twój bank komercyjny rejestruje jedynie standardowy przelew przychodzący od operatora finansowego. Otwarta bankowość działa tylko w jedną stronę – pozwala systemowi zewnętrznemu odczytać Twoją historię w trybie „Read-Only”, aby obliczyć zdolność do spłaty, ale instytucja wypłacająca kapitał nie przesyła z powrotem do Twojego banku żadnych metadanych o typie zaciągniętego zobowiązania. Uzyskana gotówka jest księgowana po prostu jako zwykły wpływ na saldo.
Źródła analityczne i podstawa prawna PSD2 (2026)
Przeanalizowałem ramy prawne regulujące otwartą bankowość na terytorium RP. Każda pożyczka procesowana przez logowanie do banku (np. via Kontomatik) musi bezwzględnie spełniać normy narzucone przez Komisję Nadzoru Finansowego oraz unijną dyrektywę PSD2. To właśnie te akty prawne gwarantują, że zawnioskowany kapitał jest bezpieczny, a dostęp pośrednika do historii rachunku jest ograniczony wyłącznie do jednorazowego odczytu danych (Read-Only). Poniżej zamieszczam twardą podstawę prawną z domen rządowych, w której szczegółowo opisano, jak chronione jest Twoje nowe finansowanie oraz poufność haseł bankowych przed atakami hakerskimi.
-
📜Ustawa o usługach płatniczych (Wdrożenie dyrektywy unijnej w Polsce) Fundamentalny akt prawny znoszący konieczność wysyłania 1 grosza. Wprowadza on do polskiego prawa definicję dostawcy usługi dostępu do informacji o rachunku (AISP), całkowicie legalizując cyfrową ocenę zdolności spłaty pod nowe zobowiązanie bez naruszania tajemnicy bankowej klienta. https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU20111991175
-
🏛️️Komisja Nadzoru Finansowego (KNF) – Otwarta Bankowość i Polish API Państwowe wytyczne technologiczne regulujące standardy komunikacji międzybankowej. KNF bezpośrednio nadzoruje operatorów API, wymuszając stosowanie izolowanych środowisk (Sandbox) i szyfrowania certyfikatami, co zabezpiecza zweryfikowane środki przed nieautoryzowanym przejęciem. https://www.knf.gov.pl/dla_rynku/PSD2