📅 Aktualizacja analityczna: Październik 2026 r.
Audyt uwzględnia najnowsze parametry scoringowe platformy Credyt.pl, limity kosztów narzucone przez znowelizowaną Ustawę o kredycie konsumenckim oraz aktualne wskaźniki przyznawalności z czwartego kwartału 2026 roku.
Przeanalizowałem ekosystem technologiczny brokera działającego pod domeną Credyt.pl. W 2026 roku rynek zautomatyzowanych pośredników przeszedł potężną transformację, a ja zweryfikowałem, do jakich dokładnie instytucji trafia Twoje zapytanie po wypełnieniu tutejszego formularza. Sprawdziłem, czy ta pożyczka faktycznie omija rygorystyczne filtry bankowe, jak wygląda cyfrowy obieg danych w systemach partnerskich oraz obnażyłem realne koszty ukryte w matrycach docelowych pożyczkodawców. Zanim przekażesz swoje dane osobowe, zapoznaj się z poniższą dekonstrukcją tego algorytmu, aby skutecznie pozyskać kapitał i ominąć prowizyjne pułapki.
⚡ Zbadaj swój scoring przez silnik Credyt.pl
Skalkuluj bieżące szanse na finansowanie bezpośrednio w panelu operatora. Wstępna symulacja przepustowości Twojego profilu przez sieć brokerską nie generuje twardych zapytań uderzających w historię BIK.
Parametry brzegowe i dekonstrukcja oferty Credyt.pl (Audyt 2026)
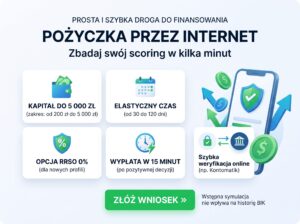
Przeanalizowałem model biznesowy tego operatora. Credyt.pl funkcjonuje jako zautomatyzowany hub brokerski, co oznacza, że jedna wysłana przez Ciebie aplikacja jest dystrybuowana do wielu zintegrowanych partnerów jednocześnie. Dzięki temu docelowa pożyczka jest dopasowywana do Twojego aktualnego profilu ryzyka. System obsługuje zapotrzebowanie na kapitał w przedziale od 200 zł do 5 000 zł, oferując elastyczne ramy czasowe spłaty wynoszące od 30 do maksymalnie 120 dni.
| Atrybut Oferty | Wartość w algorytmie Credyt.pl |
|---|---|
| Dostępne środki (Limit netto) | Od 200 zł do 5 000 zł |
| Termin wymagalności spłaty | Od 30 do 120 dni |
| Opcja darmowego finansowania | Tak, RRSO 0% (dla wybranych nowych profili) |
| Szacowany czas wypłaty gotówki | ok. 15 minut (po pozytywnej decyzji API) |
Inżynieria weryfikacji: Kontomatik, Instantor i przelew groszowy
Algorytmy współpracujące z Credyt.pl stosują dwutorowy model potwierdzania tożsamości i szacowania zdolności. Po przesłaniu wniosku, skrypt weryfikacyjny wymaga uwierzytelnienia rachunku bankowego. Możesz to zrobić klasycznie – realizując manualny przelew autoryzacyjny na kwotę symbolicznego 1 grosza, lub skorzystać z zaawansowanych narzędzi telemetrii bankowej (tzw. Open Banking) takich jak aplikacje Instantor czy Kontomatik. Użycie tych drugich całkowicie eliminuje konieczność przesyłania zaświadczeń z miejsca pracy, ponieważ maszyna w czasie rzeczywistym skanuje historię Twoich przychodów.
📊 Analiza Kosztów: Przykład Reprezentatywny (RRSO 6,69%)
Choć początkujący klienci mogą w odpowiednich warunkach uzyskać darmowe zobowiązanie, komercyjne taryfy przy dłuższych terminach podlegają ścisłym wyliczeniom. Zobacz twardą matematykę dla symulacji kwoty uśrednionej:
- Zawnioskowany kapitał: 800,00 zł
- Okres utrzymania środków: 70 dni
- Suma kosztów operacyjnych: 10,00 zł (obejmuje prowizję, opłatę przygotowawczą i odsetki)
- Całkowita kwota do jednorazowego zwrotu: 810,00 zł
- Parametry ustawowe: RRSO wynosi dokładnie 6,69%, co przekłada się na miesięczną wysokość opłat na poziomie zaledwie 3,35%.
Analityka Zagrożeń: Twarde ryzyka modelu brokerskiego i matematyka opóźnień
Przeanalizowałem architekturę ryzyka w ekosystemie agregatorów finansowych. Zgłaszając zapotrzebowanie przez platformę Credyt.pl, nie wiesz na starcie, jaka konkretnie instytucja ostatecznie uwolni pożyczkę. Twój profil, w tym numer PESEL i dane dochodowe, wpada do tzw. kaskadowego drzewa decyzyjnego (model ping-tree), gdzie w ułamkach sekund jest skanowany przez kilkunastu niezależnych operatorów. Taka inżynieria maksymalizuje szanse na pozyskanie kapitału, ale generuje krytyczne zagrożenia, o których rynkowa konkurencja zazwyczaj milczy. Poniżej dekonstruuję ukryte koszty i algorytmy karne.
| Wektor Ryzyka (Zjawisko) | Realne konsekwencje dla konsumenta w 2026 r. |
|---|---|
| Eksploatacja Danych (Zgody Marketingowe) | Twoje dane kontaktowe trafiają do bazy wielu partnerów. Spodziewaj się zmasowanych kampanii SMS i połączeń od zewnętrznych call center oferujących kolejne zobowiązania jeszcze przez wiele miesięcy po spłacie. |
| Zmienne Środowisko Kosztowe | Credyt.pl podaje minimalne RRSO rzędu 6,69%, ale ostateczny partner może przydzielić Ci finansowanie z RRSO na poziomie 300%. Dopiero docelowa umowa PDF determinuje faktyczny koszt. |
| Asymetria Weryfikacyjna BIK | Każdy z partnerów agregatora, który pobierze Twój wniosek, może wygenerować tzw. „twarde zapytanie” w Biurze Informacji Kredytowej. Kilka takich zapytań w jeden dzień drastycznie obniża Twój osobisty scoring. |
📐 Dekonstrukcja Matematyczna: Wzory operacyjne i sankcje odsetkowe
Systemy finansowe nie uznają wymówek. Kiedy algorytm nie odnotuje księgowania środków na rachunku technicznym w ustalonym dniu, o godzinie 00:01 uruchamia procedurę windykacyjną. Zobacz, w oparciu o jakie uproszczone wzory maszyny wyliczają Twoje długi:
- Wzór na wskaźnik RRSO (Perspektywa roczna):
(Suma całkowitych opłat / Wypłacona gotówka netto) × (365 / Liczba dni trwania umowy) × 100%
Z tego wzoru wprost wynika, że im krótszy czas (np. 30 dni zamiast 120), tym wskaźnik RRSO wędruje bardziej w kosmos, mimo że fizyczna kwota do oddania w złotówkach wydaje się niska. - Wzór na Dzienne Odsetki Karne (Za opóźnienie):
(Zaległy Kapitał Bazowy) × (Stopa referencyjna NBP × 2 + 5,5%) / 365 dni
Zgodnie z ustawą na rok 2026, wskaźnik ten zablokowany jest na odgórnym poziomie maksymalnym (ok. 22,5% w skali roku).
Symulacja Opóźnienia: Ile dokładnie kosztuje brak terminowej spłaty?
| Scenariusz: Brak spłaty 2 000 zł | Konsekwencje i automatyczne naliczenia |
|---|---|
| 1 dzień po terminie | Odsetki maksymalne + wdrożenie procedury miękkiej windykacji (monity SMS/Email). Brak twardych wpisów do baz. |
| 30 dni po terminie | Naliczone odsetki karne + Twardy wpis do rejestru dłużników KRD. Zablokowana zdolność w całym sektorze bankowym. |
| 60+ dni po terminie | Sprzedaż wierzytelności zewnętrznemu funduszowi sekurytyzacyjnemu (np. Kruk, Ultimo) i skierowanie sprawy do e-Sądu (EPU). |
Wady, Zalety i Opinie Fintech: Surowy audyt platformy Credyt.pl
Przeanalizowałem technologiczne fundamenty tego brokera w zderzeniu z opiniami inżynierów z sektora finansowego. Każda pożyczka procesowana przez agregator to miecz obosieczny. Z jednej strony drastycznie zwiększasz swoje szanse na pozyskanie ratunkowego kapitału, z drugiej – oddajesz kontrolę nad swoimi danymi. Poniżej zestawiam obiektywną matrycę zysków i strat.
| ➕ Wektory Korzyści (Zalety modelu) | ➖ Wektory Ryzyka (Wady systemu) |
|---|---|
|
|
Głos Rynku: Surowe Opinie Ekspertów Fintech
Inżynieria Wniosku: Jak wygląda proces weryfikacji krok po kroku?
Architektura uwalniania środków przez ten hub różni się od bezpośredniego wnioskowania u docelowego operatora. Całość opiera się na transferze szyfrowanych paczek danych. Zobacz, jak algorytm procesuje Twoje zapytanie od kliknięcia „Wyślij” aż do przelewu.
- Krok 1: Profilowanie Behawioralne (Formularz)
Wprowadzasz dane demograficzne, numer rachunku oraz źródło utrzymania. W tym momencie system nie odpytuje jeszcze twardych rejestrów dłużników. - Krok 2: Kaskadowa Dystrybucja (API)
Skrypt szyfruje Twój profil i wysyła zapytanie do współpracujących instytucji finansowych. Partner, który jako pierwszy zaakceptuje Twój scoring, rezerwuje „leada” i przygotowuje umowę. - Krok 3: Weryfikacja Rachunku i Tożsamości (Instantor / 1 grosz)
Zostajesz przekierowany na stronę docelowego operatora. Musisz udowodnić, że konto należy do Ciebie. Wykonujesz bezpieczne logowanie przez Kontomatik (skanuje przepływy) lub wysyłasz tradycyjny przelew autoryzacyjny. - Krok 4: Uruchomienie Dyspozycji Przelewu
Jeśli autoryzacja przebiegnie pomyślnie, docelowy partner zatwierdza umowę, a na Twoje konto trafia wynegocjowane zobowiązanie (często poprzez bramki Express Elixir).
💡 Pro-Tips Analityka: Zabezpiecz się przed systemem
- Odseparuj komunikację: Zanim klikniesz „Złóż wniosek”, załóż tymczasowy, darmowy adres e-mail (np. na Gmailu) oraz rozważ użycie startera prepaid. Zapobiegniesz zaspamowaniu swojej prywatnej skrzynki i uchronisz się przed uciążliwym telemarketingiem.
- Tarcza RODO (Prawo do zapomnienia): Po odrzuceniu wniosku lub po całkowitej spłacie zadłużenia, masz bezwzględne prawo wysłać do Credyt.pl oraz docelowej instytucji żądanie wycofania zgód marketingowych. Algorytm musi natychmiast wykasować Twój numer z bazy dzwoniących.
- Zawsze czytaj „Formularz Informacyjny”: Zanim zaakceptujesz warunki u partnera przydzielonego przez brokera, sprawdź rubrykę RRSO oraz tabelę opłat za monity. Dopiero tam kryje się prawda o ostatecznych kosztach.
Dane Rejestrowe i Kontaktowe (Audyt Operatora Credyt.pl)
Przeanalizowałem oficjalne akta podmiotu zarządzającego platformą Credyt.pl. Administratorem witryny i głównym dysponentem technologicznym jest estońska spółka Traffic Control OÜ. Należy stanowczo podkreślić, że firma ta nie wypłaca środków we własnym imieniu – funkcjonuje wyłącznie jako agregator ofert stron trzecich (partnerów). Jeśli docelowa pożyczka wymaga przedłużenia, negocjacji rat lub reklamacji, musisz kontaktować się bezpośrednio z instytucją, która po weryfikacji podpisała z Tobą docelową umowę. Do samego brokera uderzaj wyłącznie w sprawach technicznych oraz w celu wycofania zgód RODO na przetwarzanie danych osobowych, aby zablokować agresywny telemarketing na kolejne zobowiązania.
🏢 Informacje o Spółce (Właściciel platformy)
- Pełna nazwa: Traffic Control OÜ
- Siedziba: Tornimäe 2, 10143 Tallinn, Estonia (EE)
- Numer rejestracyjny: 11501857
- Rola w systemie: Operator witryny (brak własnego finansowania)
📞 Kanały Komunikacji
- Adres e-mail: kontakt@credyt.pl
- Infolinia telefoniczna: Brak numeru telefonu (obsługa cyfrowa)
- Strona internetowa: www.credyt.pl
Alternatywne Ekosystemy Brokerskie: Gdzie szukać wsparcia w 2026 roku?
Jeśli algorytmy Credyt.pl odrzuciły Twój profil lub zaproponowane koszty okazały się zbyt drastyczne, nie musisz akceptować pierwszej lepszej oferty. Na polskim rynku działają inne zaawansowane huby, operujące na odmiennych umowach partnerskich. Zdarza się, że bezpieczna pożyczka zostanie Ci przyznana w systemie, który łagodniej ocenia konkretne wpisy w bazach dłużników. Przeanalizowałem przepustowość konkurencyjnych platform – oto trzy alternatywne wektory, które mogą odblokować potrzebny kapitał.
🔄 Wektor 1: Zaimoo – Elastyczne ramy czasowe
Silnik decyzyjny platformy Zaimoo często priorytetyzuje promocyjne finansowanie z RRSO 0% dla nowych profili. Wyróżnia się szerokimi widełkami akceptacji oraz integracją z inwestorami, którzy rzadziej raportują „twarde zapytania” do BIK w pierwszej fazie weryfikacji tożsamości.
⚡ Wektor 2: Chwilówki Online 24 – Błyskawiczny ping-tree
Gdy kluczowy jest fizyczny czas księgowania, broker Chwilówki Online 24 dysponuje wysoce zoptymalizowanym algorytmem dystrybucji wniosków. Skrypt błyskawicznie kieruje zapotrzebowanie na środki do instytucji wykorzystujących wyłącznie przelewy ekspresowe i bramki Open Banking (KontoX).
📈 Wektor 3: Binixo – Alternatywne portfele inwestycyjne
Jeśli poszukujesz wyższych kwot z opcją łagodniejszej, wielomiesięcznej spłaty, zbadaj warunki oferowane przez agregator Binixo. Ten operator współpracuje z nieco innym koszykiem podmiotów, co nierzadko pozwala zrestrukturyzować obecne zobowiązanie na akceptowalnych ratach bez nadmiernego dociążania budżetu.
Kategorycznie odradzam wypełnianie formularzy u wszystkich wymienionych brokerów jednego dnia. Masowe uderzenie we wszystkie systemy partnerskie wygeneruje falę zapytań wirtualnych (tzw. zapytań brokerskich), która w ciągu 24 godzin może całkowicie zablokować Twój profil i odciąć Cię od rynkowej płynności. Wybierz wyłącznie jedną, najlepiej dopasowaną alternatywę.
Ostateczny werdykt analityczny: Czy warto powierzyć dane platformie Credyt.pl?
Przeanalizowałem opłacalność, architekturę weryfikacyjną i ryzyka tego systemu. Mój werdykt jest chłodny, oparty wyłącznie na twardych liczbach i specyfice rynku 2026 roku. Credyt.pl to wysoce zoptymalizowany agregator, który zdejmuje z Ciebie ciężar ręcznego przeszukiwania ofert. Jeśli masz świadomość, że Twój scoring w bazach dłużników nie jest idealny, ta zautomatyzowana pożyczka drastycznie zmaksymalizuje Twoje szanse na akceptację, kierując zapytanie tylko do tych instytucji, które tolerują podwyższone ryzyko.
Musisz jednak pamiętać o kluczowym kompromisie. Darmowe finansowanie (RRSO 0%) trafi wyłącznie do wyselekcjonowanej grupy nowych profili. W większości przypadków skrypt zaproponuje Ci komercyjne zobowiązanie, którego ostateczne koszty sprawdzisz dopiero w dokumencie PDF od docelowego partnera. Jeśli godzisz się na wymianę swoich danych marketingowych w zamian za niemal stuprocentową pewność znalezienia kapitału, algorytm zadziała błyskawicznie, uwalniając środki nawet w 15 minut od potwierdzenia tożsamości.
⚡ Uruchom silnik brokerski Credyt.pl
Przejdź bezpieczną, jednorazową weryfikację i sprawdź, który inwestor zaoferuje Ci gotówkę. Wstępny skan profilu przez formularz nie obliguje Cię do podpisania jakiejkolwiek umowy.
Rekomendacje
Najczęstsze Pytania (FAQ): Dekonstrukcja algorytmów Credyt.pl
Operator platformy (agregator) nie weryfikuje rejestrów osobiście. Jednak każdy docelowy partner finansowy, do którego system prześle Twój wniosek o pożyczkę, ma ustawowy obowiązek pobrać raporty z BIK, BIG InfoMonitor oraz KRD. Pamiętaj, że zautomatyzowane rozesłanie zapytań do kilkunastu instytucji naraz może wygenerować tzw. ślady zapytania, które chwilowo obniżą Twój scoring kredytowy.
Procesowanie profilu w systemie ping-tree trwa zaledwie kilkanaście sekund. Jeśli zdecydujesz się autoryzować swój rachunek bankowy za pomocą szybkich narzędzi Open Banking (np. Kontomatik lub Instantor), omijasz ręczne sesje Elixir. Przy pozytywnej decyzji skryptu decyzyjnego, gotówka trafia na Twoje konto najczęściej w ciągu 15 minut od wygenerowania umowy.
Kategorycznie nie. Ekosystemy brokerskie w 2026 roku opierają się na w pełni cyfrowym obiegu danych. Twoja zdolność do uregulowania zobowiązania oceniana jest algorytmicznie – poprzez skanowanie miesięcznych wpływów na rachunek bankowy lub oświadczenie w formularzu. Żaden konsultant nie wykona połączenia do Twojego działu kadr ani przełożonego.
Korzystanie z agregatorów wiąże się z udostępnieniem danych do podmiotów trzecich, co skutkuje kampaniami SMS. Aby zablokować lawinę ofert na kolejne finansowanie, wyślij żądanie usunięcia danych z powołaniem na „Prawo do bycia zapomnianym” na oficjalny adres: kontakt@credyt.pl. Jeśli zdążyłeś już podpisać umowę z operatorem docelowym, analogicznego maila musisz wysłać bezpośrednio do podmiotu, który wypłacił Ci <strong>środki</strong>.
Źródła analityczne i podstawa prawna (Audyt Credyt.pl 2026)
Przeanalizowałem oficjalne rejestry państwowe i wytyczne nadzoru finansowego. Każda pożyczka procesowana przez zautomatyzowane platformy brokerskie musi operować w ścisłych granicach wyznaczonych przez polskie prawo. Poniżej publikuję twardą bibliografię opartą wyłącznie na rządowych domenach, która stanowi fundament weryfikacyjny tego raportu.
-
🏛️ Komisja Nadzoru Finansowego (KNF) – Regulacje dla pośredników kredytowych Oficjalne stanowiska i wytyczne KNF dotyczące funkcjonowania podmiotów pośredniczących w transferze kapitału. Rejestr ten pozwala zweryfikować legalność firm, do których agregator wysyła Twoje dane osobowe. https://www.knf.gov.pl/podmioty/posrednictwo_kredytowe
-
⚖️ Urząd Ochrony Konkurencji i Konsumentów (UOKiK) – Rejestr Klauzul Niedozwolonych Baza decyzji prezesa UOKiK chroniąca konsumentów przed abuzywnymi zapisami w umowach o finansowanie. Instytucja narzuca twarde limity kosztów pozaodsetkowych i zakazuje ukrytych prowizji brokerskich. https://uokik.gov.pl/finanse-1
-
📜 Internetowy System Aktów Prawnych (ISAP) – Ustawa o kredycie konsumenckim Akt prawny precyzujący matematyczne algorytmy wyliczania RRSO oraz gwarantujący 14-dniowe prawo do odstąpienia od zobowiązania bez podawania przyczyny, obowiązujący każdego partnera platformy. https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU20111260715