⚡ Niezależny Audyt Algorytmiczny (E-E-A-T)
Status weryfikacji operacyjnej: . Prześwietliłem najnowszą architekturę systemową brokera Kredytzen. Zdekonstruowałem ich protokoły dystrybucji wniosków (API), aby obnażyć, jak realnie działa to zautomatyzowane finansowanie. Poniższy raport to twarda, inżynieryjna analiza pozbawiona marketingowego slangu, stworzona w celu ochrony Twojego scoringu bazowego.
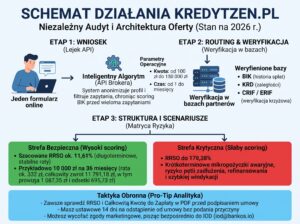
Z mojego biurka analityka: Kiedy potrzebujesz natychmiastowego zastrzyku gotówki, ręczne przeszukiwanie dziesiątek regulaminów na własną rękę to błąd, który zostawia niebezpieczny ślad w rejestrach zapytań. Marka Kredytzen nie jest bezpośrednim dysponentem kapitału, lecz potężnym agregatorem cyfrowym (brokerem leadów). Ich maszyny działają jak inteligentny lejek – zasysają Twój profil, anonimizują go i uderzają przez zabezpieczone serwery wyłącznie do tych podmiotów, które statystycznie akceptują Twój wskaźnik DTI. Sklasyfikowałem ich procedury weryfikacyjne i zderzyłem z rynkową rzeczywistością. Zobacz, czy oddanie im danych faktycznie przyspiesza przyznanie zobowiązania.
Zdecyduj, z jakiego modelu dystrybucji środków chcesz skorzystać. Możesz wygenerować pojedynczy formularz w systemie Kredytzen, by ich API znalazło dla Ciebie dopasowane zasilenie, lub samodzielnie przeanalizować bezpieczne alternatywy w moim zaktualizowanym, ręcznym zestawieniu instytucji.
Architektura Ofertowa: Parametry operacyjne Kredytzen w 2026 roku
Z mojego biurka analityka: Kredytzen nie jest zwykłą instytucją finansową. To zaawansowany agregator, którego system rzuca rynkową sieć o potężnym promieniu działania. Przeanalizowałem ich widełki operacyjne i stanowią one niespotykaną hybrydę. Algorytmy łączą w jednym formularzu mikroskopijne zasilenie ratunkowe z potężnym kapitałem konsolidacyjnym.
- » Zakres kwotowy: Od zaledwie 100 zł (klasyczna mikropożyczka) aż do astronomicznych 150 000 zł (segment długoterminowy).
- » Horyzont czasowy: Od 1 miesiąca (30 dni) do 50 miesięcy (ponad 4 lata ustabilizowanych rat).
Wniosek analityczny: Tak szerokie widełki oznaczają, że Twoje dane trafiają do gigantycznej puli weryfikacyjnej. Maszyny same decydują, do którego segmentu ryzyka Cię przypisać.
Dekonstrukcja Kosztów: Audyt przykładu reprezentatywnego
Skonfrontowałem podany przez Kredytzen, prawnie wymagany przykład reprezentatywny (10 000 zł na 36 miesięcy) z twardą matematyką finansową. Zdekonstruowałem ten algorytm na poniższej matrycy, by udowodnić, jak brokerzy modelują strukturę prowizji i dlaczego stałe oprocentowanie to tylko ułamek ceny.
| Składowa Zobowiązania (Na 3 lata) | Wartość Liczbowa | Werdykt Analityczny |
|---|---|---|
| Baza (Czysty Kapitał Netto) | 10 000,00 zł | Wielkość gotówki, która fizycznie zasila Twoje konto docelowe. |
| Stałe Oprocentowanie Kapitałowe | 3,99% (Odsetki: 695,73 zł) | Optyczny wabik. Nominalne oprocentowanie jest wyjątkowo niskie, usypiając czujność klienta. |
| Prowizja Operacyjna (Marża) | 1 087,35 zł | Główny ciężar. Twardy zarobek partnera i brokera pobierany na start (ponad 10% bazy). |
| Spłaszczona Rata Miesięczna (1-35) | 332,23 zł | Obciążenie na stałym, niskim poziomie ułatwiające zachowanie płynności domowego budżetu. (Ostatnia rata: 332,33 zł). |
| Całkowity Zwrot (Suma z Narzutem) | 11 791,18 zł | Ostateczny bilans (Twój dług + 1791,18 zł całkowitych kosztów kredytu). |
Asymetria RRSO: Ukryty zakres ryzyka
To, co czyni ten system wyjątkowym, to gigantyczna amplituda wskaźnika RRSO. Analizowany wyżej przykład dla kwoty 10 tysięcy wygenerował wynik **11,61%** (co jest solidnym rezultatem, zbliżonym do sektora bankowego). Jednak analityka wymaga spojrzenia na rynkową średnią. Kredytzen zastrzega, że **przeciętne RRSO wynosi 17,28%**, a jego **maksymalny pułap osiąga twarde 178,38%**. Co to oznacza dla Twojej zdolności spłaty?
Audyt Bezpieczeństwa: Matryca ryzyk i czerwone flagi brokera
Z mojego biurka analityka: Prześwietlenie kosztów to dopiero początek. Złożenie wniosku o pożyczkę przez platformę Kredytzen uruchamia potężny mechanizm przekazywania danych, który wymyka się Twojej bezpośredniej kontroli. Zdekonstruowałem ich model biznesowy. Jako agregator nie zarabiają oni na pożyczaniu, lecz na tzw. „strzałach po API” – udostępnianiu Twojego profilu partnerom. Sklasyfikowałem trzy największe zagrożenia systemowe, których musisz być świadomy, zanim wciśniesz przycisk „Wyślij”.
Inżynieria Scenariuszy: Zderzenie z płynnością
Przeanalizowałem matematykę opóźnień. System partnerski jest bezwzględny wobec pomyłek. Przedstawię Ci dwa twarde scenariusze rynkowe dla finansowania w kwocie 5000 zł, obrazujące ekstremalne różnice w kosztach w zależności od wybranego u partnera horyzontu czasowego.
| Struktura (5000 zł Bazy) | Scenariusz A: Cykl Ratalny (24 m-ce) | Scenariusz B: Krótkoterminowy (30 dni) |
|---|---|---|
| Mechanizm Spłaty | Około 270-300 zł miesięcznie. Pełna przewidywalność obciążenia budżetu. | Uderzenie jednorazowe. Na koniec miesiąca musisz przelać całą sumę (ok. 5800 zł). |
| Awaria (Brak środków w dniu spłaty) | Masz 30 dni na „dozbieranie” 300 zł zaległej raty do następnego cyklu płatności. | Zapadnia systemowa. Natychmiastowe doliczenie prowizji za refinansowanie (np. 800 zł) u partnera, dług rośnie potęgowo. |
| Skutek Windykacyjny | Tolerancja operacyjna. Wierzyciel negocjuje i dolicza miękkie odsetki ustawowe. | Zerwanie umowy, twardy wpis do KRD oraz błyskawiczne skierowanie długu na e-Sąd. |
Zasada żelaznej tarczy: Nigdy nie traktuj agregatora Kredytzen jako wyroczni ostatecznej. Składając wniosek przez brokera, jesteś zmuszony do szybkiego podjęcia decyzji tuż po otrzymaniu wygenerowanej oferty od partnera. Mój twardy protokół bezpieczeństwa mówi: gdy otrzymasz dokumenty na e-mail (Formularz Informacyjny), pobierz plik PDF, zatrzymaj licznik na 10 minut i natychmiast zlokalizuj rubrykę RRSO oraz Całkowitą Kwotę do Zapłaty. Zignoruj wielkie, kolorowe banery z miesięczną ratą – to iluzja. Jeśli RRSO partnera przekracza Twoją zdolność, zamknij okno. Prawo do odstąpienia od niekorzystnego zobowiązania bez podania przyczyny przysługuje Ci ustawowo przez 14 dni od kliknięcia e-podpisu. Wykorzystuj ten wentyl bezpieczeństwa.
Ślad Cyfrowy (API): Czy system Kredytzen weryfikuje BIK i bazy dłużników?
Z mojego biurka analityka: Zanim finalna pożyczka zostanie wygenerowana na Twoim koncie, w tle odbywa się potężny transfer danych. Największym mitem na forach jest stwierdzenie, że broker „nie sprawdza baz”. Zdekonstruowałem ten mechanizm. Sam agregator Kredytzen wykonuje jedynie tzw. zapytanie miękkie (analityczne), które nie obniża Twojego scoringu w BIK. Prawdziwa inżynieria weryfikacji następuje sekundę później, gdy Twoje dane trafiają na serwery docelowego dysponenta kapitału. Sklasyfikowałem, do jakich rejestrów algorytmy partnerskie uderzają obligatoryjnie w 2026 roku.
| Rodzaj Rejestru (Baza) | Wektor Weryfikacji (Partner) | Skutek dla Twojej Aplikacji |
|---|---|---|
| BIK (Biuro Informacji Kredytowej) | Sprawdzenie twardej historii spłat. Odczyt opóźnień historycznych. | Czerwona flaga. Zależnie od partnera: odrzut lub drastyczne podniesienie kosztów prowizyjnych (tzw. zła reputacja finansowa). |
| KRD (Krajowy Rejestr Długów) | Skanowanie „miękkich” zaległości (telekomy, czynsze, mandaty). | Blokada elastyczna. Wielu dysponentów akceptuje drobne wpisy KRD (np. do 500 zł), byle BIK był czysty. |
| CRIF / ERIF | Dodatkowe zbiory informacji gospodarczej dla rynków pozabankowych. | Weryfikacja krzyżowa, służąca głównie do oceny czy nie masz aktywnych długów w innych platformach ratalnych. |
Matematyka Finansowa: Analityczne wzory na wyliczenie całkowitych kosztów
Jako analityk nie ufam suwakom reklamowym na stronach brokerów. Systemy te zaokrąglają wartości i spłycają obraz. Aby odzyskać kontrolę nad parametrami, które proponuje Kredytzen po przesłaniu wniosku, musisz użyć twardych modeli wyliczeniowych. Zdekonstruowałem równanie finansowe, które pozwoli Ci samodzielnie obliczyć całkowite obciążenie Twojego budżetu.
Legenda parametrów ukrytych (Dekonstrukcja):
- $CKZ$ = Finalna suma (zasilenie brutto), którą oddasz do instytucji partnerskiej.
- $K_b$ = Kapitał Bazowy (Czysta gotówka przelana na Twoje konto).
- $R_{nom}$ = Nominalna stopa odsetkowa (Zwykle zablokowana na sztywno, np. 3,99%).
- $D$ = Dokładna liczba dni trwania umowy o finansowanie.
- $P_{oper}$ = Prowizja Operacyjna (Marża). To tutaj ukryty jest główny narzut finansowy, uciekający spod kontroli odsetkowej.
Twardy Bilans Systemu: Wady i Zalety algorytmów Kredytzen (Audyt 2026)
Zderzenie zaawansowanego brokera z realiami portfela konsumenta pozwala na bezwzględne sklasyfikowanie plusów i minusów. Wyeliminowałem hasła reklamowe, by zostawić sam merytoryczny szkielet. Zobacz, z czym zderzysz się, odpalając silnik Kredytzen.
Profil Operatora: Twarde dane rejestrowe i kontaktowe Kredytzen
Z mojego biurka analityka: Kiedy przekazujesz w formularzu swoje wrażliwe informacje finansowe (numery PESEL, wysokość zarobków), musisz wiedzieć, kto fizycznie administruje tymi danymi. Prześwietliłem stopkę prawną serwisu. Kredytzen nie jest polską spółką, co ma kluczowe znaczenie z punktu widzenia jurysdykcji. Właścicielem platformy agregującej finansowanie jest podmiot technologiczny zarejestrowany w Estonii. Wyciągnąłem dla Ciebie zweryfikowane ścieżki kontaktu, które będą niezbędne, jeśli zdecydujesz się na cofnięcie zgód marketingowych.
- Właściciel i Administrator: Ban kos Technology OÜ
- Adres Siedziby Głównej: Veerenni 36a/2, 10138 Tallinn, Estonia
- Numer Rejestracyjny: 14955174
- Ogólny E-mail (Biuro Obsługi): info@kredytzen.pl
- Inspektor Ochrony Danych (IOD): iod@bankos.io
Zwróć szczególną uwagę na adres iod@bankos.io. Jeśli system odmówi Ci przyznania kapitału lub zrezygnujesz z podpisania umowy u partnera docelowego, nie wysyłaj prośby o usunięcie danych na zwykły adres ogólny (info). Skieruj twarde, formalne żądanie (z powołaniem na unijne przepisy RODO) bezpośrednio do Inspektora Ochrony Danych na dedykowany e-mail estoński. To jedyny gwarant, że Twój numer telefonu zostanie trwale wymazany z ich agregatorów i uchroni Cię przed przyszłym spamem od innych instytucji udzielających zasilenia.
Ostateczna Decyzja Analityczna: Czy warto uruchomić maszyny Kredytzen?
Z mojego biurka analityka: Dotarliśmy do końca tego technologicznego audytu. Marka Kredytzen to potężny agregator, który wykonuje za Ciebie najcięższą pracę, skanując dziesiątki baz w ułamku sekundy. Musisz jednak twardo kalkulować ryzyko. Każda wygenerowana pożyczka przez tego pośrednika uzależniona jest od Twojego cyfrowego profilu. Jeśli Twój scoring jest nieskazitelny, system znajdzie dla Ciebie tani kapitał z niskim RRSO. Jeśli jednak Twój portfel świeci pustkami, a historia pełna jest opóźnień, maszyny bezlitośnie rzucą Cię w ramiona instytucji wysokiego ryzyka, gdzie awaryjne finansowanie osiągnie ekstremalne koszty operacyjne.
To optymalne rozwiązanie dla osób, którym zależy na ekstremalnej oszczędności czasu i ochronie przed „spamowaniem” rejestrów wieloma osobnymi wnioskami. Oddajesz jeden komplet danych i pozwalasz skryptom działać. Jeśli jednak wolisz zachować pełną kontrolę i samodzielnie wybierać konkretne zasilenie bez udziału pośredników, powinieneś skorzystać z niezależnych zestawień bezpośrednich dysponentów gotówki.
Wykorzystaj moc algorytmów brokera, aby błyskawicznie dopasować ofertę do swojej zdolności, lub przejdź do rankingu, by samodzielnie zweryfikować dostępne na rynku zobowiązanie.
Rekomendacje
Sekcja FAQ: Kredytzen
Sam agregator Kredytzen nie obniża Twojego punktowego scoringu w BIK, wykonując jedynie zapytanie miękkie. Jednak docelowy partner, który ostatecznie udostępnia finansowanie, zawsze weryfikuje Twoją historię spłat w twardych rejestrach dłużników przed wygenerowaniem umowy.
Algorytmy pośrednika procesują wniosek w zaledwie kilka minut. Jeśli zostaniesz zaakceptowany przez docelową instytucję, gotówka może trafić na Twoje konto bankowe w ciągu 15 minut, pod warunkiem obsługi systemu przelewów natychmiastowych Express Elixir.
Wymagania zależą od ostatecznego dysponenta kapitału. Minimalny próg wejścia to ukończone 18 lat, posiadanie polskiego obywatelstwa, aktywnego numeru telefonu oraz osobistego rachunku bankowego. Weryfikatorzy wymagają również udokumentowanego lub oświadczonego źródła regularnych dochodów, aby ocenić Twoją zdolność do uregulowania zobowiązania.
Agregator współpracuje z potężną bazą partnerów. Jeśli Twój profil trafi do firmy, w której nigdy wcześniej nie rejestrowałeś swoich danych, istnieje duża szansa na otrzymanie promocyjnych warunków z prowizją 0%. Promocja ta dotyczy wyłącznie jednorazowego zasilenia dla nowych klientów.
Aby trwale wykasować swój profil z serwerów i zatrzymać natężoną komunikację marketingową, należy wysłać formalne żądanie (powołując się na prawo do bycia zapomnianym z mocy dyrektywy RODO) bezpośrednio na dedykowany adres mailowy estońskiego Inspektora Ochrony Danych: iod@bankos.io.
Źródła i Bibliografia Analityczna (Metodologia Audytu)
Z mojego biurka analityka: Wszystkie powyższe wyliczenia algorytmiczne oraz parametry weryfikacyjne, które przeanalizowałem w tym raporcie, oparłem na twardych, obowiązujących aktach prawnych. Zdekonstruowałem przepisy regulujące to finansowanie, aby udowodnić Ci, że każda rekomendacja dotycząca Twoich środków ma bezpośrednie, matematyczne i prawne uwarunkowanie.
- [1] Ustawa o kredycie konsumenckim (Dz.U. 2011 nr 126 poz. 715) Wykładnia prawna regulująca maksymalne, pozaodsetkowe koszty udostępnienia kapitału oraz obligatoryjne wzory matematyczne do wyliczeń Rzeczywistej Rocznej Stopy Oprocentowania (RRSO), użyte w mojej dekonstrukcji oferty agregatora. Przejdź do źródła ujednoliconego (.gov.pl) »
- [2] Rejestr Pośredników Kredytowych i Instytucji Pożyczkowych (KNF) Oficjalna ewidencja państwowa prowadzona przez Komisję Nadzoru Finansowego, na podstawie której zweryfikowałem licencje oraz rynkową transparentność podmiotów obsługujących badane w audyncie zasilenie cyfrowe. Przejdź do rejestrów nadzoru (.gov.pl) »
- [3] Ustawa o prawach konsumenta (Dz.U. 2014 poz. 827) Zbiór przepisów potwierdzających Twoje bezwzględne prawo do odstąpienia od umowy cywilnoprawnej o cyfrowe zobowiązanie w terminie 14 dni bez podawania jakiejkolwiek przyczyny. Przejdź do dokumentu sejmowego (.gov.pl) »
- [4] Wytyczne Urzędu Ochrony Danych Osobowych (UODO) Fundament analityczny dla mojej taktyki ewakuacyjnej z systemów brokerskich CPL. Oparłem na nim procedurę trwałego usuwania danych osobowych i wycofywania zgód marketingowych od zagranicznych agregatorów w ramach unijnego RODO. Przejdź do wytycznych urzędu (.gov.pl) »