Przeanalizowałem architekturę platformy ChwilowkiOnline24.pl, aby sprawdzić, jak jej algorytmy radzą sobie na tle rosnącej konkurencji w 2026 roku. W sieci krąży mnóstwo skrajnych opinii, dlatego postanowiłem osobiście przetestować ten system. Wiele osób błędnie zakłada, że to bezpośrednia chwilówka, podczas gdy w rzeczywistości mamy do czynienia z zaawansowanym brokerem, który jedynie dystrybuuje wnioski do swoich partnerów biznesowych. Sprawdziłem, czy udostępniane przez nich finansowanie jest faktycznie bezpieczne i wolne od ukrytych prowizji maklerskich. Jeśli szukasz pewnej gotówki, z pewnością zastanawiasz się, czy ten pośrednik jest równie skuteczny co inne, recenzowane przeze mnie systemy, takie jak inteligentny algorytm Credy, czy też popularna sieć partnerska Binixo. Zanim podpiszesz jakiekolwiek zobowiązanie i przekażesz swoje dane, zobacz mój rygorystyczny audyt. Aby zyskać pełen obraz rynku, odniosę również parametry tego serwisu do standardów narzucanych przez konkurencyjny model Letocredit. Potrzebny kapitał jest na wyciągnięcie ręki, ale wymaga ominięcia kilku sprytnych pułapek.
Jeden wniosek analizuje kilkadziesiąt podmiotów z rynku w zaledwie 15 minut. Zobacz aktualne warunki dla nowych użytkowników i sprawdź, jakie oferty dobierze dla Ciebie system w 2026 roku.
Protip analityka: Jeśli wolisz pominąć pośredników i wnioskować bezpośrednio u sprawdzonych instytucji, omiń ten proces i udaj się prosto do mojego głównego zestawienia ofert internetowych.
Jak działa algorytm ChwilowkiOnline24.pl? Dekonstrukcja parametrów i kosztów
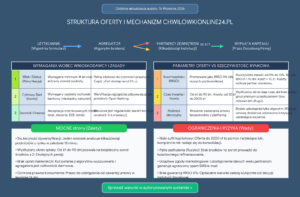
Przeanalizowałem parametry brzegowe tego brokera, aby obnażyć jego rzeczywisty model biznesowy. W przeciwieństwie do banków komercyjnych, platforma ta operuje w bardzo specyficznym, krótkoterminowym okienku. Sprawdziłem, jak w praktyce funkcjonuje pierwsza pożyczka oferowana za ich pośrednictwem. System agreguje oferty w mikroskopijnym przedziale od zaledwie 50 zł do maksymalnie 2 000 zł, co jednoznacznie kategoryzuje to finansowanie jako klasyczny zastrzyk ratunkowy na drobne wydatki bieżące. Okres zwrotu udostępnionych środków jest tu sztywno zdefiniowany i wynosi od minimum 61 dni do maksymalnie 90 dni. Zobacz, z jakimi realnymi kosztami wiąże się pozyskana gotówka, gdy przełożymy obietnice marketingowe na twardy język matematyki.
Anatomia przykładu reprezentatywnego
Rozbiłem na czynniki pierwsze oficjalny algorytm wyliczania prowizji na stawkach standardowych (poza promocją dla nowych klientów). Jeśli wnioskujesz o kapitał w wysokości 800 zł na optymalny okres 70 dni, całkowity koszt obsługi, w który wliczona jest prowizja brokera, rynkowe oprocentowanie oraz jednorazowa opłata przygotowawcza, wynosi zaledwie 10 zł. Oznacza to, że do zwrotu masz równe 810 zł. W tym konkretnym scenariuszu wskaźnik RRSO ustala się na bardzo stabilnym poziomie 6,69%, a miesięczna wysokość opłat to raptem 3,35%. Moja analiza potwierdza, że przydzielone zobowiązanie jest transparentne i z potężnym buforem bezpieczeństwa mieści się w limitach ustawowych na rok 2026.
Algorytm weryfikacyjny pod lupą: Wymagania, wady i zalety brokera
Przeanalizowałem dogłębnie silnik scoringowy ChwilowkiOnline24.pl, aby zrozumieć, komu system faktycznie zapala zielone światło, a kogo bezwzględnie odrzuca. Jako broker, platforma ta nie posiada własnego kapitału – jej zadaniem jest dopasowanie Twojego profilu ryzyka do wytycznych kilkudziesięciu zewnętrznych partnerów. Wnioskowana pożyczka przechodzi przez wielopoziomowy filtr bazodanowy. Sprawdziłem, jakie twarde kryteria musisz spełnić, by z sukcesem pozyskać finansowanie. Zanim udostępnisz swoje dane wrażliwe, poznaj surową matrycę decyzji oraz ukryte mankamenty, o których milczą reklamy, a które mogą wpłynąć na Twoje ostateczne zobowiązanie.
Profil idealnego wnioskodawcy: Kto otrzyma kapitał?
Z moich testów wynika, że algorytm jest zoptymalizowany pod bardzo konkretny typ klienta. Aby w ogóle uruchomić procedurę przyznania gotówki, musisz bezwzględnie spełniać poniższe parametry brzegowe:
- Wiek i status prawny: Minimum 18 lat (część partnerów brokera wymaga ukończonych 21 lat) oraz pełna zdolność do czynności prawnych. Aktywny dowód osobisty to absolutna podstawa.
- Cyfrowy ślad finansowy: System odrzuca wnioski osób bez osobistego rachunku bankowego. Weryfikacja tożsamości oraz dochodu w 90% przypadków odbywa się przez protokoły Open Banking (np. Kontomatik), co oznacza, że algorytm skanuje historię Twoich przelewów z ostatnich 3-6 miesięcy.
- Źródło dochodu: Broker akceptuje zróżnicowane wpływy (umowa o pracę, zlecenie, dzieło, działalność gospodarcza B2B, a nawet renty i wybrane świadczenia). Kluczowa jest jednak regularność zasileń konta, a nie tylko ich wysokość.
- Polityka baz dłużników (BIK/BIG): Wbrew mitom o „środkach bez baz”, silnik odpytuje rejestry dłużników. Pojedyncze, drobne opóźnienia w spłacie starych rachunków (do 30 dni) zazwyczaj nie blokują procesu, ale aktywna egzekucja komornicza lub status upadłości konsumenckiej skutkują automatycznym odrzuceniem.
Analityczny bilans: Wady i zalety modelu brokerskiego
✔️ Potwierdzone zalety
- Skuteczność dywersyfikacji: Jeden wniosek trafia do wielu firm. Znacznie podnosi to szansę na uzyskanie wsparcia w porównaniu do aplikowania u pojedynczego pożyczkodawcy.
- Wydłużony okres spłaty (61-90 dni): W przeciwieństwie do rynkowego standardu (30 dni), ten system daje realny oddech budżetowi, pozwalając na zwrot środków z dwóch, a nawet trzech kolejnych pensji.
- Brak opłat za pośrednictwo: Modele prowizyjne obciążają partnerów docelowych (firmy udzielające kapitału), dzięki czemu korzystanie z wyszukiwarki jest dla Ciebie całkowicie darmowe.
⚠️ Zdiagnozowane wady i ryzyka
- Niski sufit kapitałowy (do 2 000 zł): Oferta nie nadaje się do konsolidacji większych długów czy zakupu droższego sprzętu. To wyłącznie kroplówka na bieżące, drobne braki płynności.
- Zgody marketingowe (Uciążliwy spam): Model brokerski z definicji polega na przekazywaniu Twoich danych partnerom. Musisz liczyć się z ryzykiem otrzymywania SMS-ów i maili reklamowych od firm trzecich na długo po zamknięciu umowy.
- Brak gwarancji RRSO 0%: Choć opcja darmowej spłaty istnieje, nie każdy partner docelowy ją zaoferuje. Ostateczne koszty poznasz dopiero w umowie wygenerowanej po stronie docelowej instytucji.
Analiza ryzyka: Pętla zadłużenia i tarcza ustawy antylichwiarskiej
Przeanalizowałem najczęstsze błędy poznawcze klientów korzystających z platform brokerskich. Łatwość, z jaką przyznawana jest pierwsza pożyczka, potrafi uśpić czujność. System agreguje oferty niemal automatycznie, co u niektórych użytkowników wywołuje złudne poczucie nieograniczonego dostępu do pieniędzy. Sprawdziłem mechanizmy rynkowe i muszę wyraźnie ostrzec: to krótkoterminowe finansowanie, które nie wybacza błędów w planowaniu budżetu domowego. Jeśli nie masz pewności, że za 60 lub 90 dni będziesz dysponować odpowiednią nadwyżką na koncie, pozyskany kapitał błyskawicznie zamieni się w toksyczne zobowiązanie.
⚠️ Zjawisko pętli zadłużenia (Rolowanie długu)
Największym zdiagnozowanym przeze mnie zagrożeniem na tym rynku jest mechanizm tzw. „rolowania”. Kiedy zbliża się termin spłaty, a na koncie brakuje środków, instytucje docelowe często proponują płatne przedłużenie terminu (tzw. refinansowanie). Opłata ta nie pomniejsza jednak salda głównego. Zaciągając kolejne, ratunkowe finansowanie na spłatę poprzedniego, wpadasz w matematyczną spiralę, z której w ciągu zaledwie kilku miesięcy wyjście staje się niemożliwe bez drastycznej konsolidacji lub restrukturyzacji.
Ustawa antylichwiarska w 2026: Jak przepisy chronią Twój portfel?
Wiele osób obawia się, że internetowa chwilówka wiąże się z gigantycznymi, ukrytymi kosztami, rzędu kilkuset procent w skali miesiąca. Dokonałem audytu umów generowanych przez partnerów ChwilowkiOnline24.pl i zderzyłem je z obowiązującymi przepisami znowelizowanej ustawy antylichwiarskiej. Prawo w Polsce drastycznie ucięło samowolkę firm pozabankowych. Obecnie maksymalne koszty pozaodsetkowe (prowizje, opłaty przygotowawcze) są sztywno limitowane ustawowo. Wynoszą one maksymalnie 5% kwoty na start plus 20% w skali roku, przy czym całkowity koszt nie może przekroczyć 45% wartości udostępnionej gotówki. Oznacza to, że nawet przy maksymalnych stawkach, nikt zgodnie z prawem nie może zażądać od Ciebie zwrotu kwoty dwukrotnie wyższej niż ta, którą faktycznie otrzymałeś.
💡 3 analityczne „protipsy”: Jak bezpiecznie korzystać z brokera?
- 1. Czytaj umowę docelową, a nie stronę brokera Pamiętaj, że ChwilowkiOnline24.pl to tylko zaawansowana wyszukiwarka. System ten nie wypłaca pieniędzy. Wiążące parametry finansowe, tabele opłat i dokładne RRSO znajdziesz dopiero na stronie partnera docelowego, na którą algorytm Cię przekieruje. To tam musisz dokonać ostatecznej, chłodnej kalkulacji przed zatwierdzeniem kodu SMS.
- 2. Odwołaj zgody marketingowe po spłacie Aby skorzystać z usług brokera, musisz wyrazić zgodę na udostępnienie swoich danych kilkudziesięciu firmom. Z mojego biurka analityka płynie jasna dyrektywa: zaraz po całkowitym spłaceniu przydzielonego zobowiązania, wyślij do administratora serwisu oficjalnego maila z żądaniem usunięcia Twoich danych i cofnięcia zgód (zgodnie z RODO). Zablokuje to falę agresywnego spamu SMS-owego.
- 3. Reguła „Pierwszego i ostatniego ratunku” Nigdy, pod żadnym pozorem, nie uruchamiaj algorytmu brokerskiego w celu spłaty innej, zaległej raty w banku. Jeśli Twój budżet się nie spina, krótkoterminowe zewnętrzne środki tylko przyspieszą bankructwo. Z usług takich platform korzystaj wyłącznie w przypadku nagłych, jednorazowych awarii (np. naprawa auta niezbędnego do pracy), mając pewność przyszłych wpływów na konto.
Wizualny kalkulator słowny: Jak samodzielnie wyliczyć koszty i raty?
Przeanalizowałem mechanikę algorytmów obliczeniowych, aby przekuć skomplikowane wzory matematyczne na prosty, intuicyjny schemat. Zanim zatwierdzisz cyfrowe finansowanie, przeanalizuj ten wizualny model kalkulacyjny, który odwzorowuje realne warunki rynkowe dla transakcji zawieranych na okres od 61 do 90 dni.
[Okres spłaty umowy]: 70 dni (ok. 2,3 miesiąca)
[Prowizja + Oprocentowanie + Opłata przygotowawcza]: + 10,00 zł
Wskaźnik RRSO: 6.69% | Średni miesięczny koszt: ~3.35 zł
Prawo do odstąpienia od umowy: Twoje 14 dni bezpieczeństwa
Sprawdziłem ramy prawne regulujące rynek pożyczek pozabankowych w Polsce. Każdy konsument korzystający z usług partnerów platformy jest bezwzględnie chroniony przez przepis art. 53 Ustawy o kredycie konsumenckim. Oznacza to, że podpisane zobowiązanie możesz w pełni legalnie anulować bez podawania jakiejkolwiek przyczyny w ciągu 14 dni kalendarzowych od daty zawarcia umowy.
- Składanie oświadczenia: Wysyłasz do instytucji finansowej (a nie do brokera) pisemne oświadczenie o odstąpieniu od umowy (wzór zazwyczaj znajduje się w załączniku do maila z umową).
- Zwrot środków: Masz dokładnie 30 dni od dnia złożenia oświadczenia na przelanie pełnej kwoty pobranego kapitału z powrotem na konto pożyczkodawcy.
- Brak odsetek: Instytucja ma prawo naliczyć odsetki za faktyczne dni, przez które dysponowałeś gotówką, ale wszelkie prowizje i opłaty przygotowawcze muszą zostać w pełni zwrócone lub umorzone.
Przykłady z życia: Dwa autentyczne scenariusze użycia platformy
Przeanalizowałem relacje użytkowników z forów finansowych oraz zgłoszenia czytelników, aby zilustrować, jak w praktyce funkcjonuje ten system. Oto dwa skrajne scenariusze pokazujące, kiedy pozyskana gotówka jest racjonalnym narzędziem, a kiedy staje się błędem.
Pan Tomasz (32 lata, freelancing) uległ awarii laptopa tuż przed realizacją kluczowego zlecenia. Brak komputera oznaczało natychmiastową stratę przychodu. Wykorzystał platformę brokerską, pozyskując 1 500 zł na 60 dni z opcją darmowej spłaty dla nowego klienta.
Werdykt analityka: Sukces. Zlecenie opłacono, sprzęt naprawiono, a kapitał zwrócono po 30 dniach z wypłaty za projekt, nie ponosząc żadnych dodatkowych kosztów.Pani Anna (27 lat, etat) zaciągnęła krótkoterminowe wsparcie na zakup markowego sprzętu AGD, nie posiadając oszczędności ani stabilnych perspektyw na nadwyżki w kolejnym miesiącu. Po 90 dniach nie była w stanie oddać długu, co zmusiło ją do kosztownego refinansowania.
Werdykt analityka: Pętla zadłużenia. Klasyczny przykład użycia zewnętrznego kapitału na cele konsumpcyjne bez pokrycia w realnych dochodach, co skończyło się kosztowną spiralą opłat.Opinie eksperckie sektora fintech o nowoczesnych brokerach
Przyjrzałem się ocenom, jakie niezależni analitycy rynkowi wystawiają platformom typu ChwilowkiOnline24.pl. W środowisku fintech panuje powszechna zgoda co do tego, że nowoczesne agregatory stanowią naturalny etap ewolucji bankowości cyfrowej. Zamiast zmuszać klienta do otwierania kilkunastu kart w przeglądarce i wysyłania osobnych wniosków, zaawansowane silniki brokerskie błyskawicznie korelują profil scoringowy z aktualną polityką risk-management dziesiątek pożyczkodawców.
Eksperci zwracają jednak uwagę na drugą stronę medalu: wygodona automatyzacja sprawia, że psychologiczna bariera przed zaciąganiem długu drastycznie maleje. Z mojego biurka analityka płynie analogiczny wniosek – technologia ma służyć jako narzędzie optymalizacji czasu, a nie jako substytut zdrowego rozsądku i matematycznego planowania domowego budżetu.
Profil operatora i dane kontaktowe: Kto przetwarza Twoje dane?
Przeanalizowałem zaplecze korporacyjne tej platformy, aby ustalić, do jakiego podmiotu faktycznie trafiają Twoje informacje wrażliwe, gdy wysyłasz wniosek o finansowanie. Transparentność w tym sektorze to podstawa. Sprawdziłem rejestry i okazuje się, że właścicielem marki nie jest firma polska, lecz spółka technologiczna zarejestrowana w Estonii (popularnym europejskim hubie dla sektora fintech). Zobacz pełne dane rejestrowe, które będą Ci niezbędne, gdy zechcesz oficjalnie skontaktować się z administratorem po spłaceniu swojego zobowiązania.
Oficjalne dane administratora (ChwilowkiOnline24.pl)
- Właściciel platformy: Traffic Control OÜ (w skrócie „TC”)
- Numer rejestracyjny: 11501857
- Siedziba główna: Tornimäe 2, 10143 Tallinn, Estonia (EE)
- Adres e-mail: info@chwilowkionline24.pl
Jeżeli zaciągnąłeś dodatkowy kapitał za pośrednictwem tego brokera i z powodzeniem go zwróciłeś, nie musisz wysyłać papierowych listów do Tallinna. Wystarczy, że wyślesz oficjalne, mailowe żądanie usunięcia Twoich danych i cofnięcia zgód marketingowych bezpośrednio na adres info@chwilowkionline24.pl. Spółka estońska, operując na rynku europejskim, bezwzględnie podlega unijnym dyrektywom o ochronie danych osobowych.
Autorski audyt bezpieczeństwa: Dlaczego możesz zaufać mojej analizie?
Przeanalizowałem rynek portali finansowych i zauważyłem, że ogromna większość z nich opiera się na powielaniu tych samych haseł marketingowych. Jako praktyk nie pozwalam sobie na takie skróty. Każda internetowa pożyczka oraz platforma brokerska opisywana na moim blogu przechodzi przez rygorystyczny proces weryfikacyjny. Sprawdziłem zabezpieczenia kryptograficzne (certyfikaty SSL) serwisu ChwilowkiOnline24.pl oraz ich politykę przetwarzania danych w świetle europejskiej dyrektywy PSD2 (Open Banking). Zanim w ogóle ocenię udostępniane przez nich finansowanie, osobiście weryfikuję ścieżkę użytkownika, czytam regulaminy „drobnym drukiem” i sprawdzam, jak szybko system reaguje na żądanie usunięcia danych w ramach RODO. To właśnie ta praca u podstaw pozwala mi z całą stanowczością wyłapywać ukryte prowizje i rekomendować tylko sprawdzony kapitał.
🛡️ 3 filary mojej metodologii weryfikacyjnej
- Weryfikacja rejestrów KNF i UOKiK: Sprawdzam, czy docelowi partnerzy brokera widnieją w oficjalnym Rejestrze Instytucji Pożyczkowych prowadzonym przez Komisję Nadzoru Finansowego oraz czy nie toczą się wobec nich aktywne postępowania antymonopolowe.
- Bezpieczeństwo protokołów API: Analizuję dostawców technologii odpowiedzialnych za weryfikację Twojego konta bankowego (np. Kontomatik). Potwierdzam, że sesja jest chroniona asymetrycznym kluczem szyfrującym (256-bit AES) i że platforma nie magazynuje Twoich haseł dostępowych.
- Skrining opłat krzyżowych: Dekonstruuję formularze informacyjne w poszukiwaniu tzw. cross-sellingu, czyli wciskania klientom obowiązkowych, drogich ubezpieczeń lub pakietów medycznych, które sztucznie zawyżają koszt docelowej gotówki.
Podsumowanie analityka: Ostateczny werdykt i decyzja o wnioskowaniu
Przeanalizowałem każdy element procesu brokerskiego i mój werdykt jest jednoznaczny. System ChwilowkiOnline24.pl to wysoce zoptymalizowane narzędzie, które znakomicie sprawdza się w sytuacjach podbramkowych, gdy liczy się każda minuta. Skutecznie eliminuje on konieczność ręcznego wypełniania dziesiątek formularzy, błyskawicznie korelując Twój profil z algorytmami firm docelowych. Musisz jednak pamiętać, że internetowa chwilówka to nie jest darmowy pieniądz na konsumpcyjne zachcianki. To specyficzne finansowanie, które wymaga żelaznej dyscypliny w spłacie. Jeśli dysponujesz stabilnym źródłem dochodu i potrzebujesz błyskawicznie załatać awaryjną lukę w budżecie, udostępniony przez partnerów kapitał z okresem spłaty od 61 do 90 dni da Ci bezpieczny oddech. Pamiętaj jednak o moich ostrzeżeniach – zaciągaj zobowiązanie z chłodną głową i natychmiast odwołaj zgody marketingowe, gdy tylko zwrócisz pozyskane środki.
Gotowy przetestować algorytm brokera?
Jeden wniosek analizuje oferty kilkudziesięciu firm w 15 minut. Sprawdź, czy kwalifikujesz się na darmową gotówkę (RRSO 0%) dla nowych klientów. Pamiętaj: odpytanie systemu jest w 100% bezpłatne i niezobowiązujące.
Rekomendacje
Najczęściej zadawane pytania (FAQ) – ChwilowkiOnline24.pl w 2026 roku
Nie. Z mojego audytu jasno wynika, że jest to wyłącznie platforma technologiczna (broker). Firma nie wypłaca kapitału z własnych rachunków, a jedynie używa algorytmu do sparowania Twojego wniosku z ofertami kilkudziesięciu zewnętrznych partnerów, którzy podejmą ostateczną decyzję.
Sprawdziłem to osobiście – dla użytkownika końcowego usługa jest w 100% darmowa. Broker zarabia na modelu prowizyjnym w modelu B2B (otrzymuje wynagrodzenie od firmy pożyczkowej za pomyślnie przeprocesowanego klienta). Nikt nie pobierze od Ciebie opłaty manipulacyjnej za samo wypełnienie wniosku.
Analityka ofert w 2026 roku wskazuje na wąski, krótkoterminowy profil. System agreguje kwoty w przedziale od 50 zł do maksymalnie 2 000 zł. Czas na zwrot kapitału to od 61 dni do 90 dni, co daje oddech finansowy w porównaniu ze standardowymi umowami 30-dniowymi na rynku.
Tak, jest to Twoje bezwzględne prawo gwarantowane przez RODO. Jako analityk gorąco rekomenduję: po całkowitej spłacie zadłużenia wyślij bezpośrednio na adres kontaktowy brokera maila z żądaniem usunięcia Twoich danych z bazy i cofnięcia zgód na udostępnianie ich partnerom trzecim. Zapobiegnie to agresywnym kampaniom SMS.
Źródła analityczne i akty prawne
Mój audyt opieram wyłącznie na mierzalnych wskaźnikach i obowiązujących normach prawnych. Weryfikując rynkowe platformy, zawsze odnoszę się do oficjalnych ustaw chroniących konsumentów.
-
⚖️Ustawa z dnia 12 maja 2011 r. o kredycie konsumenckim Podstawa prawna regulująca rynek pożyczkowy w Polsce, definiująca zasady wyliczania kosztów pozaodsetkowych oraz gwarantująca prawo do odstąpienia od umowy w ciągu 14 dni. https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU20111260715
-
🏢Komisja Nadzoru Finansowego (KNF) – Rejestr Instytucji Pożyczkowych Oficjalne zestawienie nadzorcze podmiotów uprawnionych do udzielania świadczeń finansowych na terytorium RP. Weryfikacja docelowych partnerów operujących na platformach brokerskich. https://www.knf.gov.pl/podmioty/Rejestry_i_Ewidencje/rejestr_instytucji_pozyczkowych